La precisión de las previsiones macroeconómicas a largo plazo afecta de manera sustancial a la sostenibilidad de la deuda pública y de los sistemas de seguridad social. Sin embargo, las previsiones a largo plazo no pueden evitar una incertidumbre significativa, porque es difícil evaluar cuantitativamente la evolución futura de las nuevas innovaciones y su difusión. Además, se producen numerosos acontecimientos imprevisibles, como las crisis financieras, los conflictos internacionales y los grandes desastres naturales.
Sesgo al alza en las previsiones de crecimiento de los gobiernos
Muchos estudios han indicado que las previsiones de crecimiento económico de los organismos gubernamentales tienden a estar sesgadas al alza. En el caso de Japón desde el ejercicio fiscal 2000, la previsión de crecimiento del PIB del Gobierno para el siguiente ejercicio fiscal ha tenido, de media, un sesgo al alza de 0,5 puntos porcentuales en la tasa de crecimiento del PIB real y de 1,4 puntos porcentuales en la del PIB nominal, respectivamente. El sesgo al alza en las previsiones de crecimiento económico suele provocar un sesgo optimista en las proyecciones del saldo fiscal y del nivel de deuda. Sin embargo, estos estudios se han centrado principalmente en previsiones a corto plazo de uno o dos años.
Frankel (2011) y Frankel y Schreger (2013), que analizan previsiones a tres años de organismos gubernamentales, son dos de los muy pocos estudios que evalúan previsiones a medio plazo. Estos estudios indican que el sesgo optimista tiende a aumentar con el horizonte temporal de las previsiones. Sin embargo, los estudios sobre la precisión de las previsiones a largo plazo, como las que abarcan un horizonte de diez años, han sido escasos. Además, hasta donde sabe el autor, nunca se ha realizado un estudio que evalúe las previsiones macroeconómicas de los investigadores académicos en economía.
En este contexto, en un trabajo reciente (Morikawa 2019) evalúo empíricamente si los investigadores académicos en economía elaboran previsiones precisas de crecimiento a largo plazo. En concreto, utilizo datos de encuesta singulares sobre previsiones macroeconómicas del crecimiento del PIB real y nominal realizadas a mediados de los años 2000 para evaluar el rendimiento ex post de las previsiones a 10 años.1
Una encuesta para investigadores en economía
Los datos de la encuesta proceden de la Encuesta sobre Perspectivas a Largo Plazo de la Economía Japonesa, diseñada por el autor y realizada por el Ministerio de Economía, Comercio e Industria en 2006 y 2007. El cuestionario se envió a todos los investigadores en economía miembros de la Asociación Económica de Japón (JEA) y a unos 100 previsores profesionales de institutos económicos privados que no son miembros de la asociación. La Asociación Económica de Japón es el equivalente de la Asociación Económica Estadounidense en Estados Unidos y de la Asociación Económica Europea en Europa. Se obtuvieron un total de 608 respuestas; el 94 % de los encuestados eran miembros de la asociación y el 77 % eran profesores o investigadores de universidades.
La encuesta pedía a los encuestados que indicaran sus previsiones a largo plazo de las tasas de crecimiento del PIB real y nominal para los diez años siguientes. En concreto, la encuesta solicitaba las tasas de crecimiento anualizadas esperadas (con una cifra decimal). Dado que ahora se dispone de las cifras realizadas de las variables, pueden evaluarse los errores de previsión ex post o la precisión de las previsiones a diez años.
Cabe señalar que la encuesta pedía previsiones basadas en el supuesto de que no habría perturbaciones exógenas significativas. Dado el efecto de la crisis mundial de 2008–2009 en la economía japonesa, calculamos las tasas medias de crecimiento realizadas eliminando las cifras de los ejercicios fiscales 2008 y 2009, y utilizamos estas tasas para calcular los errores de previsión restando las tasas realizadas de las previstas. Por tanto, las cifras positivas indican un sesgo al alza en las previsiones, y las negativas, un sesgo a la baja.
Evaluación ex post de la precisión de las previsiones
La figura 1 muestra las medias y las medianas de los errores de previsión. Las previsiones de los investigadores en economía presentan un sesgo optimista, similar a los hallazgos relativos a las previsiones de los organismos gubernamentales. Incluso tras eliminar los dos años afectados por la crisis mundial para calcular las tasas de crecimiento anuales, persiste un sesgo al alza no despreciable: alrededor de 0,5-0,6 puntos porcentuales en el crecimiento del PIB real y alrededor de 1,3-1,4 puntos porcentuales en el crecimiento del PIB nominal.
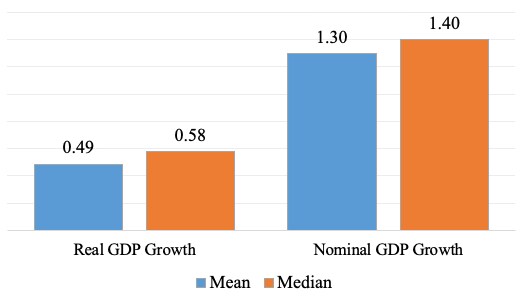
No obstante, el sesgo en las previsiones de crecimiento de los investigadores en economía es menor que el del gobierno. Según la Nueva Estrategia de Crecimiento Económico elaborada por el Gobierno japonés en 2006, la previsión de crecimiento del PIB real era del 2,2 % anual para los ejercicios fiscales 2005–2015.2 La tasa de crecimiento real del PIB realizada en este periodo, tras eliminar los dos años afectados por la crisis mundial, fue del 1,3 %, lo que significa que la previsión del Gobierno tenía un sesgo al alza de 0,9 puntos porcentuales.
¿Por qué las previsiones de crecimiento de los investigadores en economía, que es poco probable que se vean afectadas por presiones políticas, presentan un sesgo al alza? Aunque es difícil determinarlo a partir de los datos, una posible interpretación es que los encuestados tienden a extrapolar el crecimiento pasado al elaborar sus previsiones. Otra posibilidad es que las políticas económicas efectivamente aplicadas por el Gobierno fueran inadecuadas en relación con las expectativas de los encuestados.
Magnitud del sesgo según las características individuales
La encuesta recogió información sobre el sexo, la edad, la afiliación y el ámbito de investigación de los encuestados (19 clasificaciones JEL).3 La figura 2 muestra los coeficientes de regresión de las características individuales para explicar sus errores de previsión.
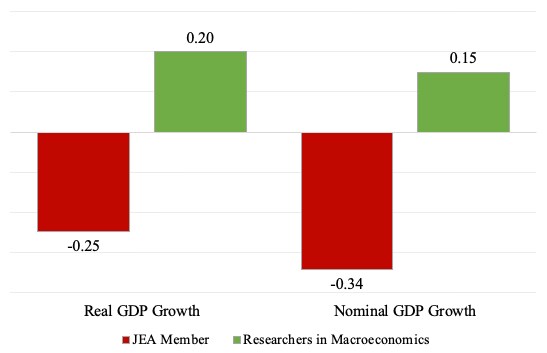
Los coeficientes de la variable ficticia de miembro de la Asociación Económica de Japón son negativos y significativos al nivel del 1 % en los errores de previsión del crecimiento del PIB real y nominal. Aunque la magnitud de los coeficientes no es grande, el sesgo al alza es unos 0,2–0,3 puntos porcentuales menor en las previsiones de los investigadores académicos que en las de los previsores profesionales de institutos privados que no son miembros de la Asociación Económica de Japón.
En cambio, los coeficientes de la variable ficticia de los investigadores especializados en macroeconomía son positivos y significativos en los errores de previsión del crecimiento del PIB real y nominal. Las previsiones económicas a largo plazo de los investigadores especializados en macroeconomía y/o crecimiento económico son algo menos precisas, aunque las diferencias son cuantitativamente pequeñas (alrededor de 0,2 puntos porcentuales).
¿Por qué son relativamente imprecisas sus previsiones? Una posible razón es que, en el momento de elaborar las previsiones, estaban en contacto frecuente con información sobre las estadísticas de tasas de crecimiento elevadas y con las perspectivas económicas del Gobierno.
Estos resultados muestran que las previsiones de crecimiento a largo plazo conllevan una incertidumbre significativa, incluso para los investigadores en economía especializados en macroeconomía o crecimiento económico.
Referencias
Frankel, J (2011), “Over-optimism in forecasts by official budget agencies and its implications”, Oxford Review of Economic Policy 27(4): 536–62.
Frankel, J, and J Schreger (2013), “Over-optimistic official forecasts and fiscal rules in the Eurozone”, Review of World Economics 149(2): 247–72.
Morikawa, M (2019), “Uncertainty in long-term macroeconomic forecasts: Ex post evaluation of forecasts by economics researchers”, RIETI Discussion Paper 19-E-084.
Notas finales
1 Véase Morikawa (2019) para más detalles del estudio.
2 La Nueva Estrategia de Crecimiento Económico no incluía previsiones de crecimiento del PIB nominal.
3 Se permitía a los encuestados dar varias respuestas a la pregunta sobre el ámbito de investigación. En promedio, se eligieron unas dos áreas por encuestado.




