La recuperación económica mundial se ha visto afectada por múltiples factores, entre ellos los problemas en las cadenas de suministro, el aumento de la inflación y la pandemia.
El FMI prevé que la llegada de la variante ómicron tendrá efectos a corto plazo y un impacto menor en las perspectivas de recuperación económica mundial.
Se prevé que los cambios de rumbo en las políticas y otros desafíos tengan un mayor impacto.
El crecimiento se desacelera mientras las economías lidian con las interrupciones del suministro, una inflación más alta, una deuda récord y una incertidumbre persistente.
La recuperación mundial en curso afronta múltiples desafíos a medida que la pandemia entra en su tercer año. La rápida propagación de la variante ómicron ha provocado nuevas restricciones a la movilidad en muchos países y ha agravado la escasez de mano de obra. Las interrupciones del suministro siguen pesando sobre la actividad y contribuyen al aumento de la inflación, que se suma a las presiones derivadas de la fuerte demanda y de los elevados precios de los alimentos y la energía. Además, la deuda récord y el aumento de la inflación limitan la capacidad de muchos países para hacer frente a nuevas interrupciones.
Sin embargo, algunos desafíos podrían durar menos que otros. La nueva variante parece estar asociada a una enfermedad menos grave que la variante delta, y se espera que el récord de contagios disminuya con relativa rapidez. El último informe Perspectivas de la economía mundial del FMI prevé, por tanto, que, aunque ómicron lastrará la actividad en el primer trimestre de 2022, ese efecto se atenuará a partir del segundo trimestre.
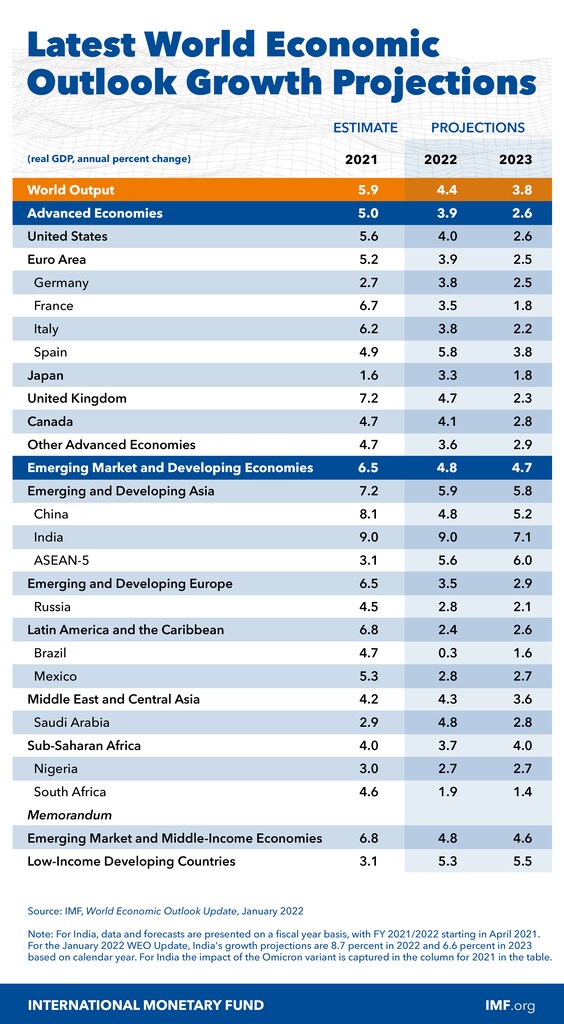
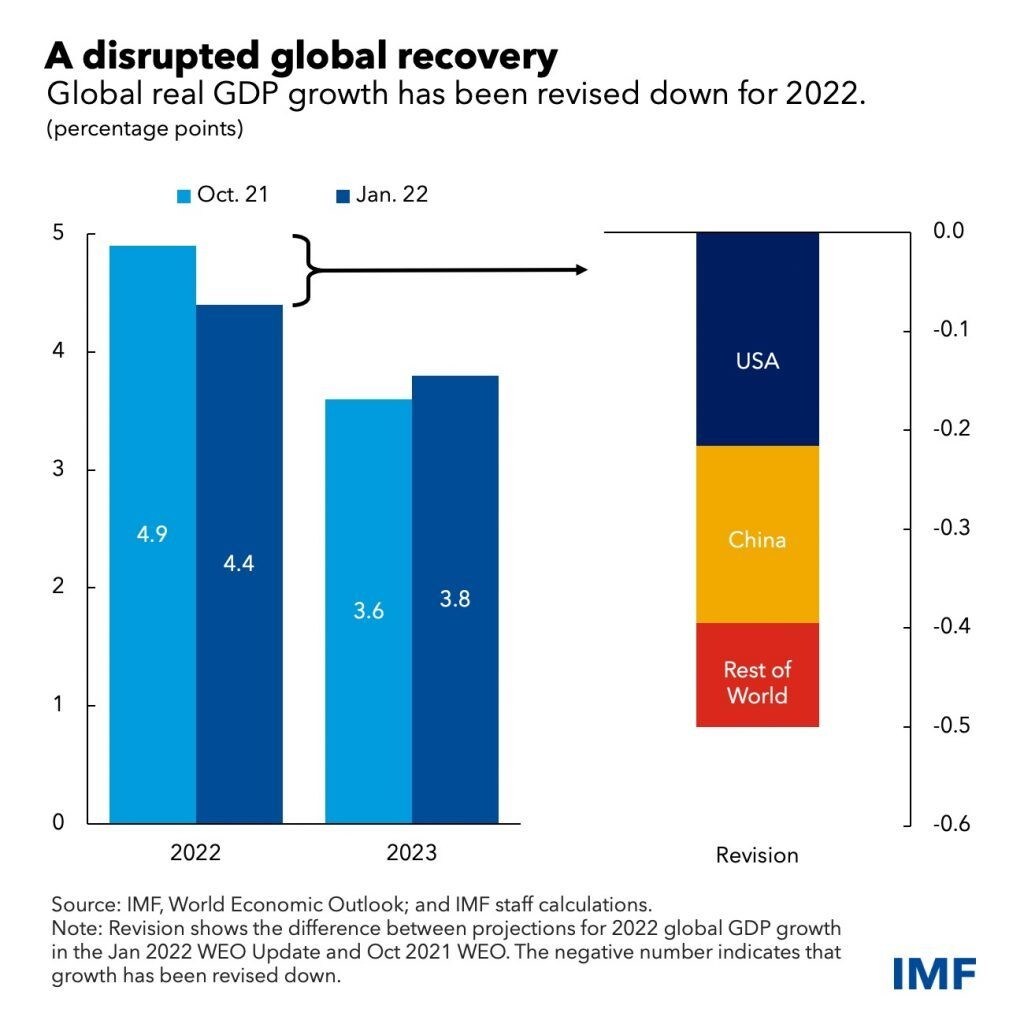
Se espera que otros desafíos y los cambios de rumbo en las políticas tengan un mayor impacto en las perspectivas. Proyectamos un crecimiento mundial del 4,4 % este año, 0,5 puntos porcentuales menos que en la previsión anterior, principalmente debido a las revisiones a la baja para Estados Unidos y China. En el caso de Estados Unidos, esto refleja menores posibilidades de aprobar el paquete fiscal Build Back Better, una retirada más temprana del extraordinario apoyo monetario y la persistencia de las interrupciones del suministro. La revisión a la baja para China refleja la continua contracción del sector inmobiliario y una recuperación del consumo privado más débil de lo esperado. Las interrupciones del suministro también han provocado revisiones a la baja para otros países, como Alemania. Esperamos que el crecimiento mundial se desacelere hasta el 3,8 % en 2023. Esta cifra es 0,2 puntos porcentuales superior a la del informe Perspectivas de la economía mundial de octubre de 2021 y refleja en gran medida un repunte tras disiparse los factores que actualmente frenan el crecimiento.
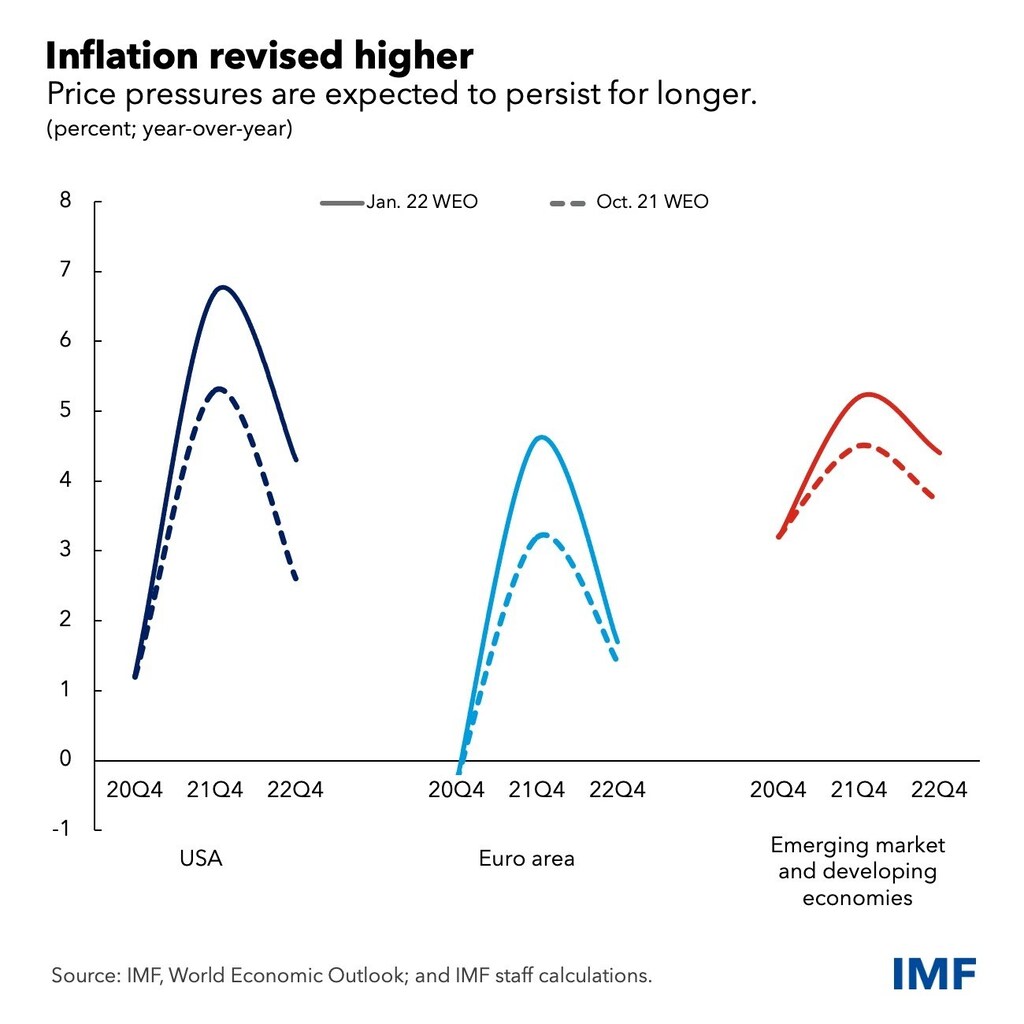
Hemos revisado al alza nuestras previsiones de inflación para 2022 tanto para las economías avanzadas como para las economías de mercados emergentes y en desarrollo, y se espera que las elevadas presiones sobre los precios persistan durante más tiempo. Se supone que los desequilibrios entre la oferta y la demanda disminuirán a lo largo de 2022, de acuerdo con las expectativas del sector de una mejora de la oferta, a medida que la demanda se reequilibre gradualmente de los bienes a los servicios y se retire el apoyo extraordinario de las políticas. Además, según los mercados de futuros, se espera que los precios de la energía y los alimentos aumenten a un ritmo más moderado en 2022. Si las expectativas de inflación se mantienen ancladas, se prevé que la inflación disminuya en 2023.
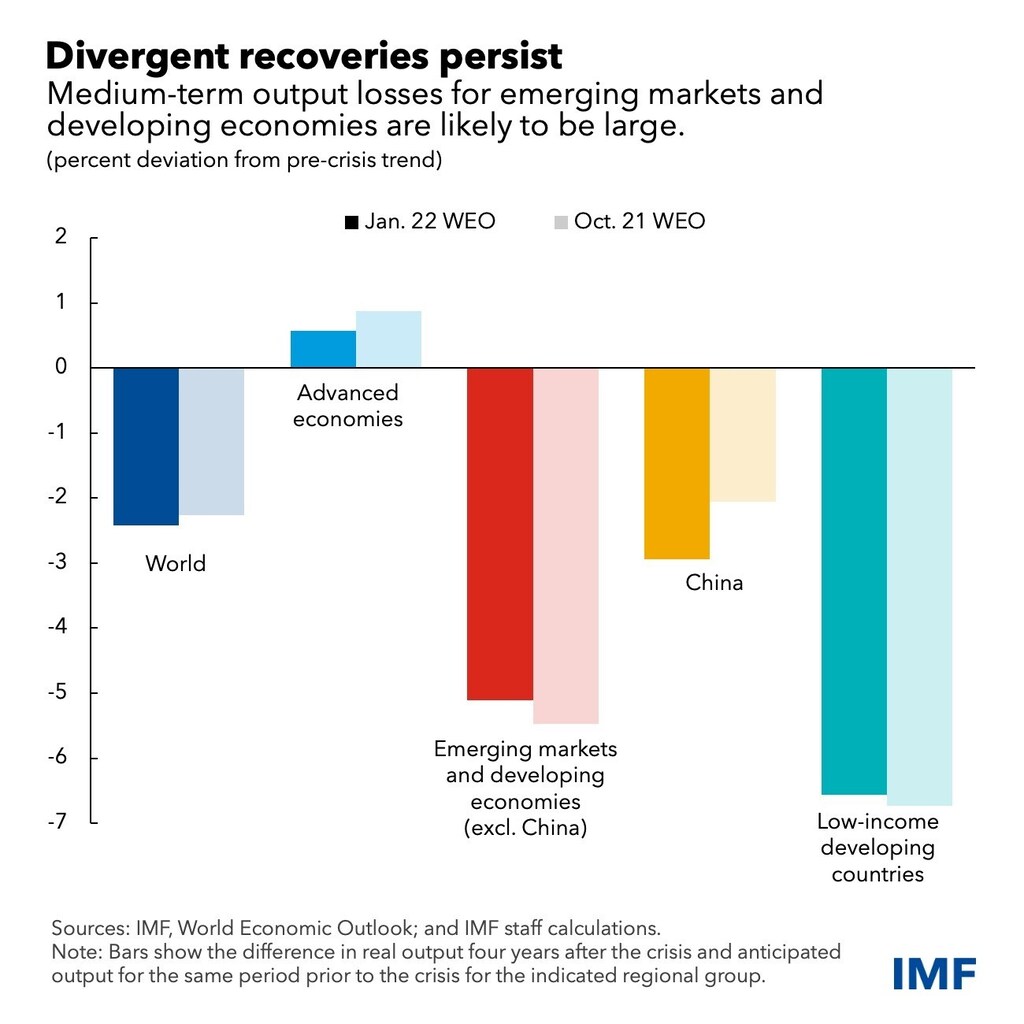
Aunque las recuperaciones continúan, persiste la preocupante divergencia de las perspectivas entre países. Se proyecta que las economías avanzadas volverán este año a la tendencia anterior a la pandemia, mientras que se prevé que varias economías de mercados emergentes y en desarrollo sufran pérdidas considerables de producción hasta bien entrado el mediano plazo. Se estima que en 2021 vivían en la pobreza extrema alrededor de 70 millones de personas más de las que habría habido según las tendencias previas a la pandemia, lo que retrasó varios años los avances en la reducción de la pobreza.
La previsión está sujeta a una gran incertidumbre y, en general, los riesgos apuntan a la baja. La aparición de variantes más mortíferas podría prolongar la crisis. La estrategia de COVID cero de China podría agravar las interrupciones del suministro mundial y, si las tensiones financieras del sector inmobiliario del país se extendieran a la economía en general, sus repercusiones se sentirían ampliamente. Sorpresas inflacionarias al alza en Estados Unidos podrían provocar un endurecimiento monetario agresivo por parte de la Reserva Federal y un fuerte endurecimiento de las condiciones financieras mundiales. El aumento de las tensiones geopolíticas y los disturbios sociales también plantean riesgos para las perspectivas.
Esfuerzos globales
Para abordar muchas de las dificultades que afronta la economía mundial, es fundamental poner fin al dominio de la pandemia. Esto requerirá un esfuerzo global para garantizar la vacunación generalizada, las pruebas y el acceso a tratamientos, incluidos los nuevos medicamentos antivirales. Actualmente, solo el 4 % de la población de los países de ingreso bajo está totalmente vacunada, frente al 70 % en los países de ingreso alto. Además de garantizar un suministro previsible de vacunas para los países en desarrollo de ingreso bajo, debe prestarse asistencia para aumentar la capacidad de absorción y mejorar la infraestructura sanitaria. Urge cerrar la brecha de financiación de 23.400 millones de dólares para el Acelerador del acceso a las herramientas contra la COVID-19 (ACT) e incentivar las transferencias tecnológicas que ayuden a acelerar la diversificación de la producción mundial de herramientas médicas esenciales, especialmente en África.
A nivel nacional, las políticas deben seguir adaptándose a las circunstancias específicas de cada país, como el grado de recuperación, las presiones inflacionarias subyacentes y el margen de maniobra disponible. Las políticas fiscales y monetarias deberán actuar de forma coordinada para alcanzar los objetivos económicos. Dado el alto grado de incertidumbre, las políticas también deben seguir siendo ágiles y adaptarse a los datos económicos que vayan llegando.
A medida que el margen de maniobra se reduce en muchas economías y las recuperaciones avanzan con fuerza en otras, se proyecta que los déficits fiscales disminuirán este año en la mayoría de los países. La prioridad fiscal debe seguir siendo el sector de la salud y, cuando sean necesarios, las transferencias deben dirigirse eficazmente a quienes se hayan visto más afectados. Todas las iniciativas deberán integrarse en marcos fiscales de mediano plazo que establezcan una trayectoria creíble para garantizar la sostenibilidad de la deuda pública.
La política monetaria se encuentra en un momento decisivo en la mayoría de los países. Cuando la inflación es generalizada y coincide con una recuperación sólida, como en Estados Unidos, o cuando existe el riesgo de que una inflación alta se afiance, como ocurre en algunas economías de mercados emergentes y en desarrollo y en economías avanzadas, debe retirarse el apoyo monetario extraordinario. Varios bancos centrales ya han empezado a subir las tasas de interés para anticiparse a las presiones sobre los precios. Es fundamental comunicar claramente la transición de las políticas hacia una postura más restrictiva para garantizar una reacción ordenada de los mercados. Cuando las presiones inflacionarias subyacentes sigan siendo moderadas y la recuperación esté incompleta, la política monetaria puede mantener una orientación acomodaticia.
A medida que la orientación de la política monetaria se endurezca de forma más generalizada este año, las economías tendrán que adaptarse a un entorno mundial de tasas de interés más altas. Las economías de mercados emergentes y en desarrollo que tengan grandes préstamos en moneda extranjera y necesidades de financiación externa deben prepararse para posibles turbulencias en los mercados financieros, ampliando los vencimientos de la deuda cuando sea posible y conteniendo los desajustes de divisas. La flexibilidad del tipo de cambio puede contribuir al ajuste macroeconómico necesario. En algunos casos, podrían ser necesarias intervenciones cambiarias y medidas temporales de gestión de los flujos de capital para dar a la política monetaria margen para centrarse en las condiciones internas.
Con el aumento de las tasas de interés, a los países de ingreso bajo, de los cuales el 60 % ya está en situación de sobreendeudamiento o corre un alto riesgo de llegar a ella, les resultará cada vez más difícil pagar sus deudas. Es necesario reformar el Marco Común del G20 para que permita actuar con mayor rapidez en la reestructuración de la deuda, y los acreedores del G20 y los acreedores privados deberían suspender el servicio de la deuda mientras se negocian las reestructuraciones.
Al inicio del tercer año de la pandemia, la cifra mundial de fallecidos ha aumentado a 5,5 millones, y se prevé que las pérdidas económicas asociadas se acerquen a los 13,8 billones de dólares hasta 2024, en comparación con las previsiones anteriores a la pandemia. Estas cifras habrían sido mucho peores de no ser por la extraordinaria labor de los científicos y la comunidad médica, así como por las respuestas rápidas y contundentes de las políticas en todo el mundo.
Sin embargo, queda mucho por hacer para contener las pérdidas y reducir las grandes diferencias entre las perspectivas de recuperación de los distintos países. Se necesitan iniciativas de política para revertir las enormes pérdidas de aprendizaje sufridas por los niños, especialmente en los países en desarrollo. En promedio, los estudiantes de países de ingreso mediano y bajo tuvieron 93 días más de cierre de escuelas a nivel nacional que los de países de ingreso alto. En materia climática, es necesario redoblar los esfuerzos para alcanzar las emisiones netas de carbono cero para 2050, mediante mecanismos de fijación de precios del carbono, inversiones en infraestructura verde, subvenciones a la investigación e iniciativas de financiación que permitan a todos los países invertir en medidas de mitigación del cambio climático y adaptación a este.
Los últimos dos años reafirman que esta crisis y la recuperación en curso no tienen precedentes. Los responsables de formular políticas deben vigilar atentamente un amplio conjunto de datos económicos entrantes, prepararse para contingencias y estar listos para comunicar y ejecutar cambios de política con poca antelación. En paralelo, una cooperación internacional audaz y eficaz debe garantizar que este sea el año en que el mundo se libere del dominio de la pandemia.