Las diferencias de género en la inclusión financiera colocan a las mujeres en una desventaja aún mayor, especialmente en tiempos de crisis.
Las mujeres suelen cobrar menos que los hombres y carecen de las habilidades de alfabetización financiera y de la confianza necesarias para invertir su dinero.
Estas son cuatro formas de convertirse en feminista financiera y avanzar en la causa de la igualdad.
“Nada malo ocurre cuando las mujeres tienen más dinero”, afirma Sallie Krawcheck, antigua ejecutiva de Wall Street y directora ejecutiva y fundadora de Ellevest, una plataforma de inversión centrada en las mujeres. Sallie es una de un grupo creciente de mujeres influyentes y muy activas que defienden la idea del feminismo financiero, que busca la inclusión financiera y la igualdad de las mujeres, no solo en lo relativo a sus ingresos, sino también a la creación y conservación de su patrimonio.
La situación a la que se enfrentan las mujeres en lo que respecta al bienestar financiero es grave y debe abordarse. Debido a una serie de factores, entre ellos las desigualdades sistémicas, los estereotipos de género y los roles asignados, las mujeres ganan y ahorran menos dinero, y es menos probable que optimicen la forma en que invierten para crear patrimonio.
Las diferencias de género en la inclusión financiera tienen efectos de largo alcance sobre la calidad de vida y la autonomía de las mujeres, sus familias y sus comunidades, lo que las expone al riesgo de fragilidad financiera y pobreza, especialmente en tiempos de crisis. Las mujeres se han visto desproporcionadamente afectadas durante la pandemia de COVID-19, así como por la crisis climática. Las mujeres también tienden a vivir más que los hombres, lo que ha llevado a algunas estimaciones en Alemania a situar en un 75 % el porcentaje de mujeres de entre 35 y 50 años en riesgo de pobreza en la vejez.
Cerrar la brecha en ingresos, inversiones y patrimonio
La desigualdad financiera comienza a una edad temprana: varios estudios muestran que los niños reciben más dinero de bolsillo que las niñas. En el caso de los adultos, según el Informe sobre la Brecha Global de Género 2021, incluso en Islandia, el país con la menor brecha salarial de género, las mujeres aún ganan solo 86 centavos por cada dólar que gana un hombre en un puesto similar. Los menores ingresos de las mujeres, junto con una menor participación en el mercado laboral y otros sesgos sistémicos, tienen un efecto acumulativo sobre la capacidad de las mujeres para crear patrimonio.
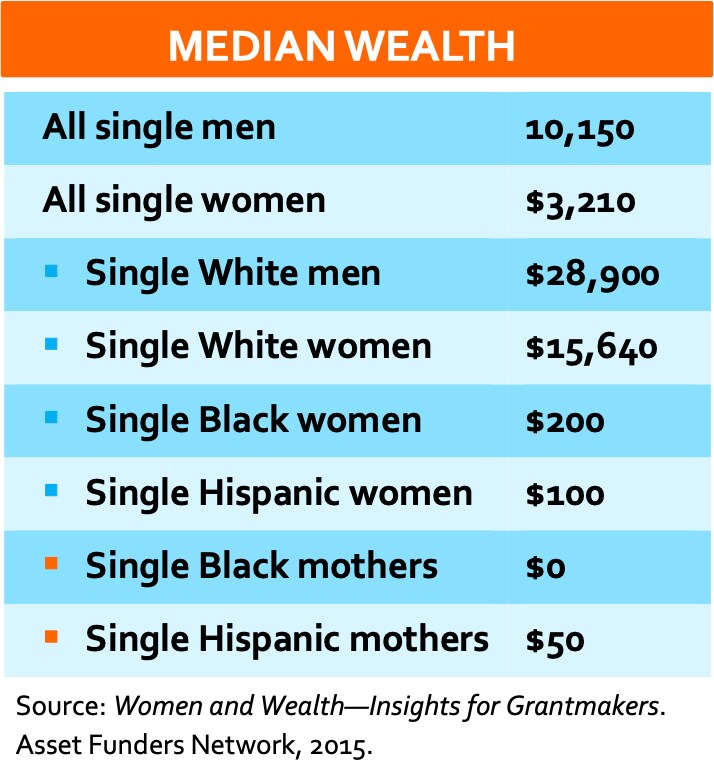
Hay pruebas de que, en todo el mundo desarrollado, las mujeres tienen una proporción desproporcionada de deuda, incluida la deuda estudiantil, las instituciones financieras cobran a las mujeres tipos de interés más altos, y que las mujeres reciben asesoramiento financiero de menor calidad, por ejemplo, al ser ofrecidas productos financieros más caros. En Estados Unidos, mientras que las mujeres ganan de media 82 centavos por cada dólar que gana un hombre, solo poseen 32 centavos, cifra que se reduce a apenas unas monedas al comparar a las mujeres negras con los hombres blancos y las mujeres blancas.
El feminismo financiero aborda las brechas de inclusión financiera de género al animar e informar a más mujeres a tomar el control de sus finanzas, además de sensibilizar a la sociedad para respaldar estos cambios urgentes de mentalidad. Estas son cuatro formas de participar en el movimiento:
1. Ser más valiente
Annamaria Lusardi, que dirige el Centro Global de Excelencia en Alfabetización Financiera, defiende que las mujeres necesitan ser más valientes. Las mujeres se quedan rezagadas con respecto a los hombres en alfabetización financiera de forma sistemática, lo que afecta a su capacidad para tomar decisiones financieras acertadas, participar en el mercado bursátil, planificar la jubilación y crear patrimonio. Su investigación reciente concluyó que una tercera parte de la brecha de alfabetización financiera de género puede explicarse por la falta de confianza de las mujeres. Su artículo concluye que “en lo que respecta a la alfabetización financiera, las mujeres saben menos que los hombres, pero saben más de lo que creen saber”.
¿Cómo se traduce en la práctica ser más valiente? Es evidente que se necesita más investigación, pero el artículo de Lusardi sugiere crear iniciativas de educación financiera adaptadas específicamente a las mujeres. Mejorar la experiencia de las mujeres en las inversiones también podría generar más confianza, por ejemplo, aprendiendo haciendo y invirtiendo en el mercado bursátil con importes muy bajos (Ellevest no tiene importes mínimos de inversión). La doctora Mara Harvey sugiere que empecemos a educar a los niños en temas financieros desde pequeños. Ha creado una serie de libros infantiles que desglosa la jerga financiera en conceptos fáciles de entender, con rimas e ilustraciones.
2. Rodearse de modelos femeninos a seguir
A pesar del reciente rechazo a los “finfluencers” en las plataformas de redes sociales, hay que destacar la importancia de rodearse de modelos a seguir y de educadores financieros que hagan sentir a cada persona parte de un movimiento más amplio hacia la igualdad financiera. La estrella de TikTok y de las redes sociales Tori Dunlap, cree que “tener una educación financiera es la mejor forma de protesta de una mujer”. Su pódcast, acertadamente titulado Financial Feminist, alcanzó el puesto n.º 1 en las listas de Apple Business (en Estados Unidos) en un plazo de 72 horas tras su lanzamiento en mayo de 2021, lo que refleja el interés actual por que las mujeres hablen de finanzas. Bola Sokunbi de Clever Girl Finance quiere ayudar a las mujeres a asumir responsabilidades, deshacerse de las deudas, ahorrar dinero y crear un patrimonio real. Rodearse de modelos financieras femeninas normaliza hablar de dinero, invertir, pedir igualdad salarial y crear patrimonio.
¿Qué está haciendo el Foro Económico Mundial para cerrar la brecha de género?
3. Apóyate en tu empleador, tu escuela y tu ayuntamiento
Hoy en día, las personas son cada vez más responsables de gestionar sus propias finanzas. La reducción de las pensiones públicas, el paso de las pensiones de prestación definida a las de aportación definida y el acceso relativamente fácil al crédito hacen que las decisiones financieras que tomamos tengan un profundo impacto en nuestra calidad de vida, tanto ahora como en el futuro.
Los empleadores tienen un papel que desempeñar en la educación y el empoderamiento de sus plantillas y, afortunadamente, están dispuestos a asumir el reto. Una encuesta reciente a empleadores del Reino Unido realizada por Willis Tower Watson reveló que cuatro de cada cinco empleadores pretenden desarrollar una estrategia de bienestar financiero en los próximos dos años. Las empresas que van a la cabeza están adoptando de forma proactiva soluciones tecnológicas de bienestar financiero, como nudge, o promoviendo el bienestar financiero a través de sus redes de mujeres.
¿Por qué no empezar a preguntar cómo mejorar la alfabetización financiera de las mujeres en tu lugar de trabajo, tu escuela o tu ayuntamiento?
4. Conéctate con todas tus hermanas y defiéndelas
Las mujeres somos un grupo diverso en sí mismo, y debemos interactuar con las mujeres más afectadas por las desigualdades financieras, escucharlas, tenerlas en cuenta y apoyarlas. Esto podría implicar reflexionar sobre los propios privilegios y exigir que la experiencia de las mujeres de todos los sectores de la sociedad se incluya en los esfuerzos del feminismo financiero. La iniciativa Cerrar la brecha de riqueza de las mujeres es un excelente punto de partida, ya que ofrece informes y recursos para apoyar a mujeres negras, indígenas, latinas y de otras comunidades de color, mujeres inmigrantes, mujeres LGBTQ y otras mujeres en situación de marginación económica.
También existen puntos en común con las mujeres que promueven otras causas, como las feministas climáticas. El libro de Katherine K. Wilkinson y Ayana Elizabeth Johnson All We Can Save describe acertadamente los rasgos femeninos como importantes para abordar la crisis climática, que también se aplican al feminismo financiero: colaboración, conexión, compasión y creatividad.
Dados los indicios anecdóticos de que las mujeres tienen más probabilidades de priorizar los principios de inversión social o ESG, merece la pena explorar más a fondo la relación entre los intereses sociales y sostenibles de las mujeres y la creación de patrimonio. Un enfoque que está ganando terreno consiste en pedir a los empleadores que se comprometan a invertir las pensiones de forma sostenible. La iniciativa del Reino Unido Make My Money Matter anima a los empleados a usar su pensión para cambiar el mundo.
Por tanto, el feminismo financiero presenta una oportunidad no solo para reducir las brechas de género en salarios, inversiones y patrimonio, sino también para utilizar el creciente poder financiero de las mujeres para alinearse con los objetivos y las acciones necesarios para construir un futuro sostenible para todos.
Victoria Mallinckrodt es cofundadora de Finance Sisters, una empresa social que tiene como objetivo ayudar a las mujeres a tomar el control de sus finanzas.




