Sí.
Para aclararlo: las energías renovables necesitan gas para alcanzar su potencial. Y el gas también puede beneficiarse de un sector de las energías renovables más sólido.
Empecemos con algunos datos. Aunque las energías renovables distintas de la hidroeléctrica crecen rápidamente, siguen representando una pequeña parte del suministro eléctrico de EE. UU.: apenas el 6 por ciento del total en 2013. La eólica es la más importante (4,1 por ciento), seguida de la biomasa (1,5 por ciento), la geotérmica (0,4 por ciento) y la solar (0,23 por ciento). Sin embargo, el crecimiento es rápido. En el primer semestre de 2014, la energía solar representó una cuarta parte de la nueva capacidad y la eólica, una sexta parte (el gas representó más de la mitad). En California, el 98 por ciento de los 1.100 megavatios de nueva capacidad añadida correspondió a la energía eólica o solar. Es realmente asombroso. En cuanto al carbón, aunque sigue siendo la mayor fuente individual del suministro energético de EE. UU. (el 39 por ciento) y seguirá siendo crucial, casi igual de asombroso es que no se construyera ninguna nueva central de carbón durante el mismo período. A menos que se produzca un avance en el «carbón limpio» —un santo grial que sigue estando económicamente fuera de alcance—, es probable que la importancia relativa del carbón disminuya, a medida que el gas y las energías renovables crezcan más rápido.
La electricidad es un negocio complejo, de más de un billón de dólares; también es esencial. El cambio es inevitable, pero un cambio abrupto es imposible, sencillamente por la escala. Hay una enorme cantidad de infraestructura costosa y que funciona bien, basada en el carbón, el gas, la energía nuclear y la hidroeléctrica; estas fuentes representan el 94 por ciento del suministro eléctrico de EE. UU. Pretender que todo desaparezca en un sueño teñido de verde sobre un futuro cercano basado exclusivamente en energías renovables no va a ocurrir.
Por una parte, los costos serían enormes. El Laboratorio Nacional de Energías Renovables, por ejemplo, señala que un sector eléctrico abastecido en un 80 por ciento por energías renovables requeriría, en esencia, una red de transmisión completamente nueva. Cualquier comisionado de servicios públicos que haya pasado meses bajo el escrutinio público, tratando de obtener permiso para construir una sola nueva línea de transmisión, se estará riendo a carcajadas de esa idea. El poder del NIMBY es absolutamente nuclear en su intensidad.
Por otra parte, sencillamente no es posible hacerlo ahora. Esto se debe a la necesidad de energía «de base»: que los consumidores puedan accionar un interruptor y saber que el televisor se encenderá. La energía eólica y la solar son intrínsecamente intermitentes: el sol se pone todos los días y el viento no sopla a demanda. Por el momento, no existen sistemas escalables y económicos para almacenar y luego liberar el excedente de energía renovable. (En teoría, la geotérmica y la biomasa pueden proporcionar energía de base. Pero la energía geotérmica depende del lugar y no hay forma de que la biomasa pueda expandirse lo suficiente como para reemplazar la energía nuclear y los combustibles fósiles.)
Por eso siempre debe haber una fuente de energía disponible para, literalmente, mantener las luces encendidas. El gas es una opción cada vez más atractiva; en los últimos siete años, el gas ha aumentado su cuota de mercado en siete puntos porcentuales, mientras que la del carbón ha disminuido 10 puntos, una de las principales razones de las menores emisiones de gases de efecto invernadero en EE. UU. durante ese período. Además, la producción de gas puede aumentarse fácilmente para satisfacer la demanda máxima y los picos de consumo; por ejemplo, cuando en una parte del país hace un calor abrasador o un frío glacial. Las energías renovables no pueden hacerlo.
Por eso digo que las energías renovables necesitan gas. El gas es mucho más limpio que el carbón y conlleva menos lastre político que la energía nuclear (aunque, desde luego, el debate sobre la fracturación hidráulica está lleno de tensiones). En EE. UU., el gas es abundante y barato; gracias al auge de la producción de esquisto, los costos equivalen a la mitad de lo que la mayoría de los analistas había previsto en 2008. Las energías renovables perderán apoyo si los consumidores sienten que no pueden confiar en ellas; el gas es una forma más limpia de mejorar su fiabilidad. Eso es positivo.
El auge del gas también ha tenido efectos indirectos positivos. Según datos de la Reserva Federal citados en el Financial Times, el gas barato ha impulsado de manera cuantificable la producción manufacturera, la inversión y el empleo en EE. UU. Además de las ganancias de empleo visibles en el propio sector energético, también hay efectos derivados en los servicios, la construcción y otros sectores. Para 2020, el McKinsey Global Institute estimó, el gas y el petróleo de esquisto podrían aumentar el PIB de EE. UU. hasta en 690.000 millones de dólares al año.
Eso importa porque una economía en crecimiento con una sólida base manufacturera favorece el desarrollo de las energías renovables a largo plazo. (A quienes consideran que el crecimiento económico es un problema: prueben a defender esa idea en la calle principal de cualquier ciudad.) Cuando las cosas van mal, la gente se resistirá a pagar facturas de electricidad más altas, sea cual sea el motivo; una economía estancada dispone de menos recursos para invertir. Por tanto, para su desarrollo y despliegue, las energías renovables necesitan una economía saludable. En este sentido, el gas ha dado un impulso útil.
Pero la razón de fondo por la que las energías renovables y el gas se benefician mutuamente es que lo que las personas y la industria realmente detestan es la inestabilidad: precios que suben y bajan y hacen imposible planificar o presupuestar. Disponer de una amplia variedad de opciones energéticas reduce la inestabilidad. Esa diversificación resulta cada vez más factible porque los precios de las energías renovables están bajando: el año pasado, la energía solar fotovoltaica registró descensos de dos dígitos . Dicho esto,siguen siendo más caras en la mayoría de los lugares que el gas, el carbón o la energía nuclear.
Cerrar la brecha llevará algún tiempo, pero sucederá. McKinsey estima que la energía solar fotovoltaica podría alcanzar la «paridad de red» (es decir, costar lo mismo que las fuentes convencionales) en la mayor parte de EE. UU. para 2020. La energía eólica ya está cerca en muchos mercados. La experiencia ha demostrado que, una vez alcanzada la paridad de red, la adopción aumenta rápidamente. Esto implica que las energías renovables pueden ser una cobertura útil frente a los picos de precios de los combustibles fósiles (y viceversa).
También existe una complementariedad atractiva en otro sentido. Las centrales de gas son relativamente baratas de construir, pero luego implican costos continuos por la compra de insumos. Las energías renovables, en cambio, son relativamente caras de construir, pero su combustible es gratuito (el viento o la luz solar). Por último, un mayor consumo de energías renovables en el país abre espacio para exportaciones de gas de alto valor al extranjero.
Toda la historia de la energía mundial ha avanzado hacia fuentes con menos carbono: de la madera al petróleo, luego al carbón y ahora al gas.* Sospecho que las próximas generaciones seguirán una trayectoria similar; también sospecho que algunas de las fuentes renovables del futuro serán cosas de las que quizá ni siquiera hayamos oído hablar hoy, por lo que es importante seguir explorando nuevas ideas. Mientras tanto, sin embargo, las fábricas tienen que seguir funcionando y la gente quiere mantenerse fresca en verano y calentita en invierno. El gas puede servir de puente hacia lo que depare el futuro.
Así que olvidemos los estereotipos: los pesos pesados de los combustibles fósiles frente a los hippies ecologistas. Una política energética sostenible y con visión de futuro necesita a ambos.
Este artículo se publica en colaboración con LinkedIn. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Scott Nyquist es director de McKinsey & Company
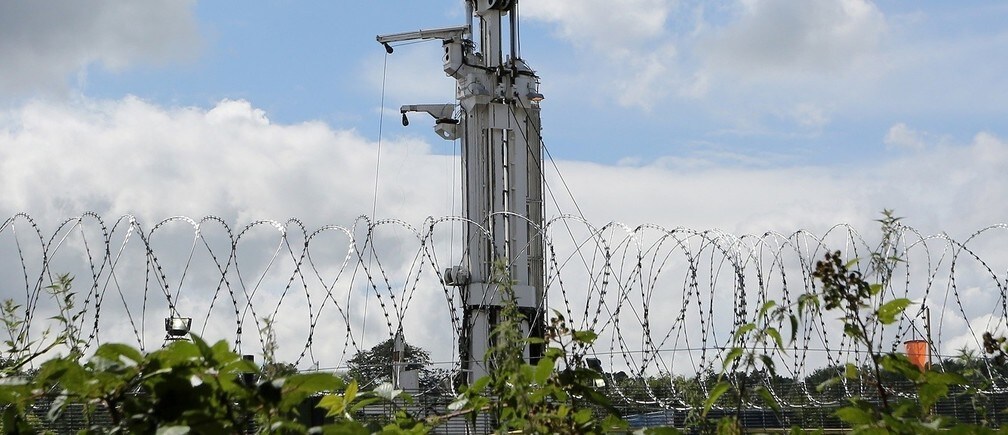
Imagen: Se observa el emplazamiento de perforación de Cuadrilla en Balcombe, al sur de Inglaterra, el 15 de agosto de 2013. REUTERS/Gareth Fuller/Pool