グリーン水素はゼロエミッションで製造できる。
しかし、ネットゼロのグリーン水素は再生可能エネルギーの利用に依存している。
多くの国では、グリーン水素の製造に必要な電力を賄えるだけの再生可能エネルギーを生産できていない。
水素の虹の色が曖昧になりつつある中、グリーンとブルーのどちらを選ぶかは単純ではない。それでも、グリーン水素が勝者となる見込みだ。再生可能エネルギーで稼働する電解槽を用いて水から製造されるグリーン水素は、ゼロエミッションの水素を実現する可能性を秘めている。現在は高価だが、技術革新と規模拡大により、2030年代初頭までには競争力のあるエネルギー源となるはずだ。
褐炭由来の水素は石炭から、灰色水素と青色水素は回収されたCO2を伴う天然ガスから製造されるため、一般的な見方では、グリーンが将来の水素供給の色分け地図を支配し、コストと炭素強度の両面で他を圧倒するとされている。
しかし、それは明白なことなのだろうか。ウッドマッケンジーによる最近のレポート「虹の彼方へ:水素の色よりも、バリューチェーン全体の炭素強度を理解することが重要になっている理由」では、グリーン水素の普及を複雑にする4つの要因が特定されており、開発事業者や潜在的な購入者はこれを認識しておく必要がある。
1. グリーン水素にも色合いがある
まず、真のグリーン水素は炭素強度が非常に低く、通常はゼロから0.5 kgCO2eq/kgH2の間である。これはブルーの20分の1、グレーの50分の1、褐炭の100分の1に相当する。ただし、これは再生可能エネルギーを用いて製造される場合に限られる。さらに、太陽光と風力の変動性により電解槽の稼働率が大きく低下し、コストが上昇する。
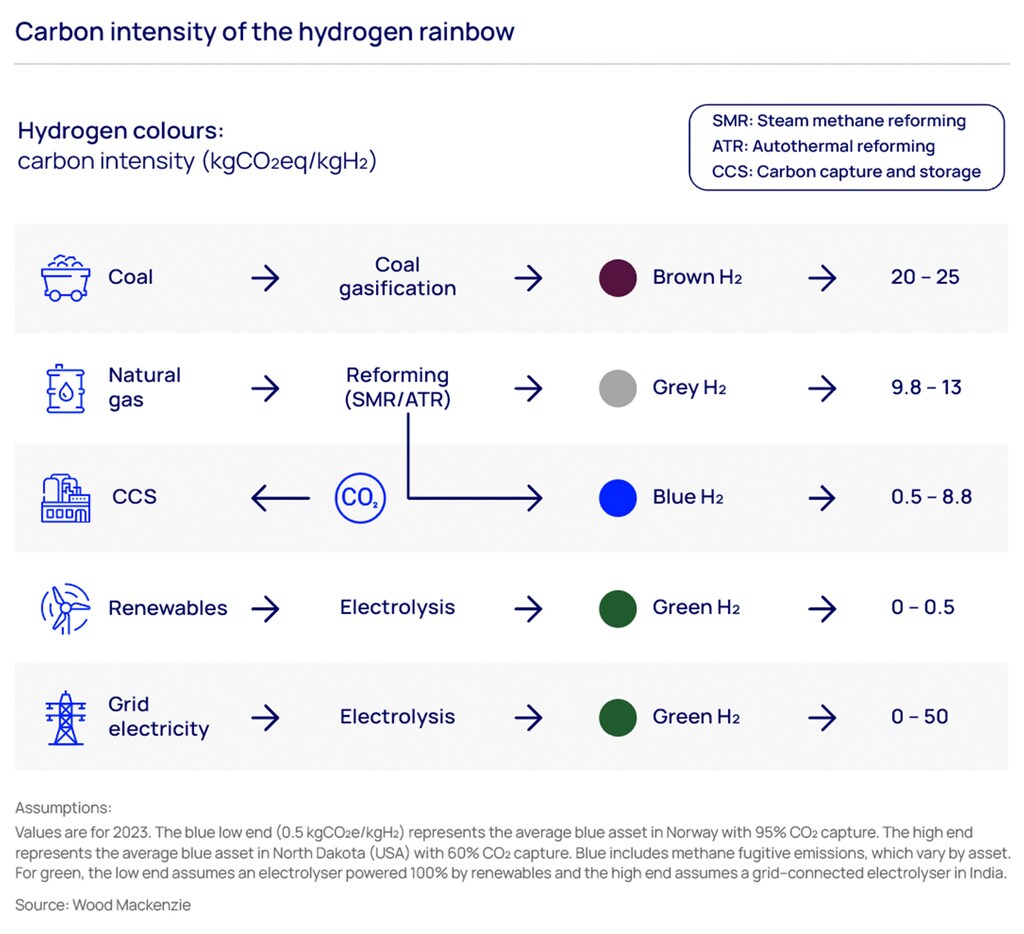
24時間365日稼働させる解決策は、再生可能エネルギーが停止している間に電解槽を地域の電力網に接続し、電解槽の稼働率を最大化することである。ここに問題がある。ほとんどの電力網はゼロエミッションからはほど遠いため、系統電力を使用すると製造されるグリーン水素の炭素強度が高まる。当社の試算では、100%系統電力から製造された電解水素は、褐炭由来の水素よりも炭素強度が高くなる可能性がある。
電解槽の技術も重要である。中国は世界の製造能力を支配しているが、同国が好むアルカリ型電解槽は安全基準内に収まるために継続的な電気負荷を必要とし、その結果、排出量が必然的に増加する。
西側の相手先ブランド製造業者(OEM)が好む固体高分子形(PEM)技術は、開発事業者が水素製造を再生可能エネルギーの発電と連動させることを可能にする。懸念されるのは、中国のOEMが低コストのアルカリ型電解槽を売り込み、排出規制がより緩やかな国々で市場シェアを獲得しようとしているため、世界市場が二層構造になってしまうことである。
2. グリーン水素開発事業者にとってPPAの入手可能性が制限される可能性がある
次に、政策立案者は、市場に出回るグリーン水素分子が謳い通りのものであることを証明するための規則とインセンティブの整備に取り組んでいる。EUは系統接続型電解槽の利用に厳しい制限を設けている。
米国では、税額控除の適格性を左右する電解槽に対する系統電力と再生可能エネルギーの利用に関する規則が炭素強度に基づいている。日本、オーストラリア、インドを含むその他の市場は遅れをとっている。
どの市場においても明白な選択肢は、開発事業者が電力購入契約(PPA)を通じて100%グリーン電力を購入することである。しかし開発事業者は、必要な規模と期間のPPAがほとんどの電力市場では今日入手できないことに気づいている。
3. 水素の輸送と処理に伴う排出を考慮しなければならない
第三に、グリーン水素による排出は製造工程だけに限られるものではない。今後、世界規模で取引される水素供給は、例えばサウジアラビアやオーストラリアなど、再生可能エネルギーが豊富な国々で製造され、その後、欧州や北東アジアといった大規模な需要地へ輸出されることになる。水素の変換、圧縮、輸送、再変換を考慮に入れると、排出原単位の問題は全く新しい様相を呈する。
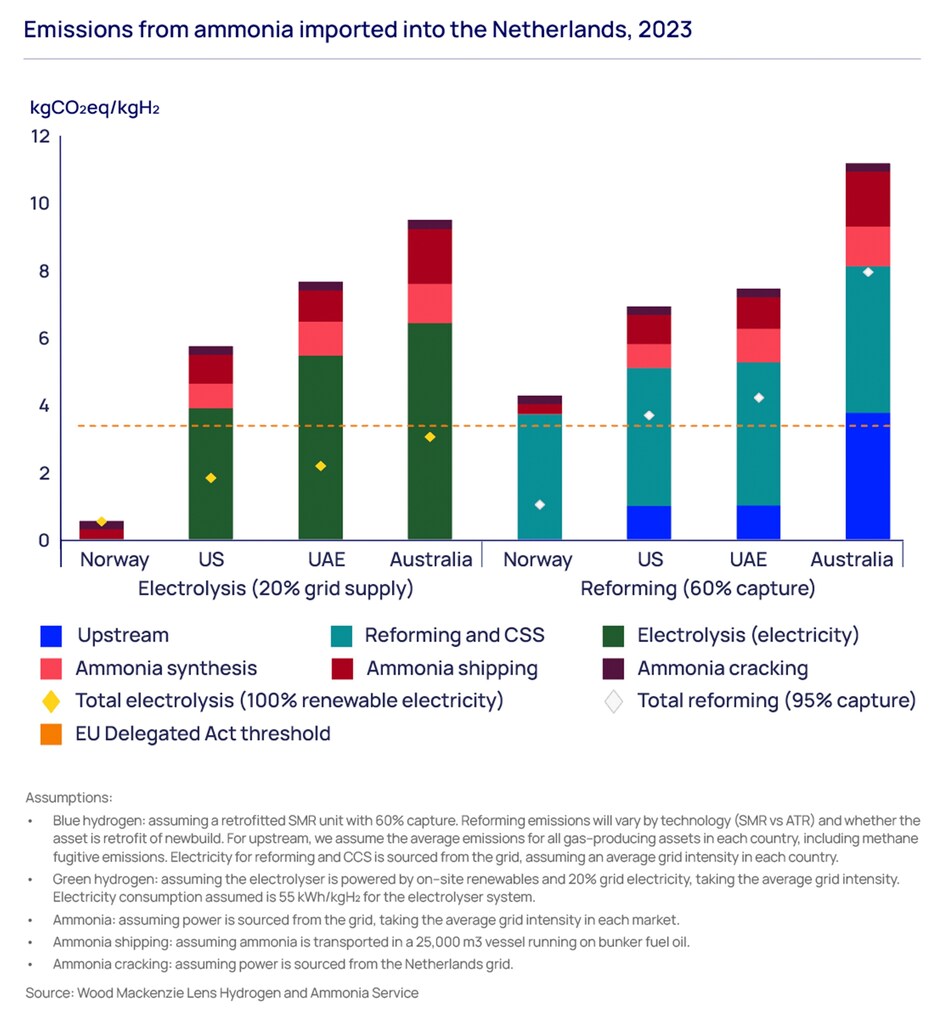
密度の低い水素を海上輸送するには、圧縮または液化するか、アンモニアやメタノールなどの誘導体に変換する必要がある。これらは海上貿易で既に一般的な貨物である。当社の分析によれば、アンモニアの合成、輸送、分解により、輸出される大半のグリーン水素とブルー水素の排出原単位がさらに20%から25%増加する見込みである。

4. 炭素強度のベンチマークは、水素の虹の色にこだわる時代の終わりを意味するかもしれない
第四に、系統電力と輸送バリューチェーンの炭素強度に関する規則が、最も炭素強度の低い水素とは何かという点を不明瞭にしている。確実な選択肢は、100%再生可能エネルギーで製造されたグリーン水素であり、その炭素強度はEUの強度上限である3.4kgCO2eq/kgH2を下回る。しかし、そのベンチマークはほとんどの開発事業者にとって達成困難であり、水力資源に恵まれたノルウェーのみが大規模に100%再生可能エネルギーを保証できる。
中東、米国、オーストラリアにおけるグリーン水素プロジェクトの大半は、少なくとも一部の電力について地域の電力網を利用せざるを得ないと見られる。アンモニアと輸送を考慮すると、これらのグリーン水素プロジェクトはEUの基準値を超えるだけでなく、同一国内のブルー水素プロジェクトと同程度か、それ以上の炭素強度になる可能性がある。
電解水素は真にグリーンなエネルギー供給の可能性を秘めている。しかし、当社のレポートが示すように、グリーン水素産業が成長する過程で、ゼロエミッションへの道のりは長く険しいものとなるだろう。バリューチェーン全体で炭素強度を低減する取り組みは、コストや補助金の適格性に影響を与える。グリーンPPAを通じた再生可能電力へのアクセスを拡大することが、出発点でなければならない。