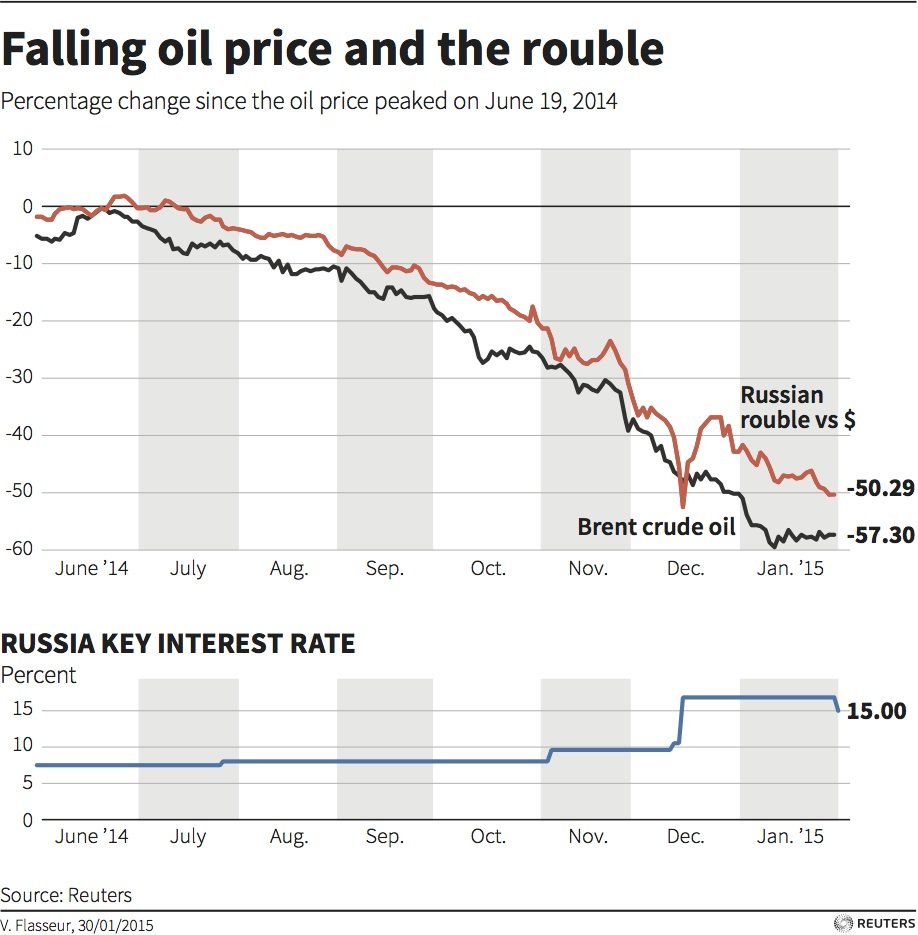
Tras tres años de una estabilidad inusual en torno a los 100 dólares por barril, los precios del petróleo cayeron con fuerza en el segundo semestre de 2014: pasaron de 115 dólares por barril en junio a unos 60 dólares en diciembre. Dado el papel crucial del petróleo en las economías nacionales, la seguridad internacional y el cambio climático, ¿qué significa este aparente nuevo mundo del petróleo?
Se sabe menos sobre hacia dónde se dirigen los precios del petróleo de lo que han sugerido los pronosticadores confiados. Los precios se desplomaron en 2014 pese a que la oferta mundial apenas superaba la demanda. Esto recuerda que Arabia Saudí ya no desempeña en los mercados petroleros el mismo papel estabilizador que antes. (Contrariamente a muchos titulares, esto no es nuevo: lleva siendo así al menos durante la última década.)

(Este gráfico apareció originalmente en Vox)
Pero esta característica de los mercados petroleros funciona igual de bien en sentido contrario: un aumento de la demanda en relación con la oferta podría devolver los precios a su nivel anterior o, si el impulso es suficientemente grande, incluso elevarlos por encima. El retorno de la volatilidad, no la caída de los precios, es la tendencia que cabe esperar con mayor confianza que persista. Dicho esto, dado que el crecimiento de la oferta de petróleo es más sólido de lo que se esperaba hace apenas unos años, y el crecimiento de la demanda es más débil, el mundo debería prever precios del petróleo más bajos de lo que habría visto en otras circunstancias.
La volatilidad de los precios del petróleo es universalmente una mala noticia económica. Frena el consumo y la inversión, y a menudo desconcierta a quienes diseñan la política económica. Cuando los precios caen, como ocurrió en 2014, los mayores beneficios recaen en los principales importadores de petróleo: aunque se atribuye a menudo al petróleo de formaciones compactas de Estados Unidos un papel importante en la caída de los precios, las economías china y europea obtendrán mayores dividendos. Entre los Estados miembros del G20, solo Rusia y Arabia Saudí salen claramente perdiendo (por ejemplo, el rublo ruso perdió alrededor del 50 % de su valor frente a las principales monedas en el segundo semestre de 2014), y México y Brasil también podrían acabar en esa categoría.
Pero los ganadores y perdedores definitivos dependerán de la agilidad con que respondan los gobiernos a los cambios en los precios del petróleo. India, por ejemplo, ha amplificado sus beneficios al aprovechar la oportunidad que ofrece la caída de los precios para recortar las costosas subvenciones al diésel: una medida que desde hace tiempo resulta atractiva desde el punto de vista económico y estratégico, pero que era políticamente imposible. Brasil aún podría obtener un beneficio similar si aprovecha la caída de los precios para reformar políticas restrictivas que han amenazado con ahogar la inversión en sus propios recursos petroleros. Rusia, por fin, tiene la oportunidad de empezar a diversificar su economía y reducir su dependencia excesiva del petróleo y el gas. Las decisiones de consumidores y productores determinarán la producción, el consumo y el comercio de petróleo en el futuro, con consecuencias económicas y estratégicas.
Más allá de los mercados energéticos, los precios más bajos —o al menos los periodos de precios más bajos— ejercen presión sobre Rusia e Irán, dos países que han estado en el centro de tormentas geopolíticas. Es fácil exagerar las vulnerabilidades de ambos países: con reservas de efectivo considerables y cierta flexibilidad presupuestaria y cambiaria, ninguno corre un riesgo significativo de insolvencia pese a que los precios del petróleo estén muy por debajo del nivel que el Fondo Monetario Internacional ha estimado necesario para equilibrar sus presupuestos. Además, para ambos, lo que está en juego geopolíticamente en sus conflictos actuales es mucho, y a menudo pesa más que las preocupaciones económicas. No obstante, en igualdad de condiciones, la caída de los precios del petróleo podría aumentar los incentivos de ambos países para eliminar otras fuentes de presión económica; en ambos casos, esto significa recurrir a diversas tácticas para aliviar los conflictos geopolíticos, pero no tirar la toalla.
En medio de todo esto, es esencial recordar que los precios del petróleo no son realmente bajos. Incluso a 70 dólares por barril, los precios del petróleo son más altos (en términos reales) que en cuatro de cada cinco de los últimos 50 años, y superiores a los de hace 10 años. Buena parte de la infraestructura mundial que utiliza petróleo —automóviles, edificios e instalaciones industriales— se construyó cuando el petróleo era mucho más barato que en los mínimos de 2014. Siguen existiendo razones económicas, estratégicas y medioambientales convincentes para responder reduciendo el uso mundial de petróleo, incluso mientras bajan los precios.
El informe, Geo-economics: Seven Challenges to Globalization, está disponible aquí.
Autor: Michael A. Levi, investigador sénior David M. Rubenstein en Energía y Medio Ambiente, y director del Maurice R. Greenberg Center for Geoeconomic Studies, Council on Foreign Relations. Miembro del Global Agenda Council on Geo-economics del Foro Económico Mundial.
Imagen: Válvulas y tuberías en una estación compresora de gas en la frontera entre Eslovaquia y Ucrania, en Velke Kapusany, el 2 de septiembre de 2014. REUTERS/David W Cerny


