La desinversión en activos emisores no conduce necesariamente a su cierre, lo que deja una brecha en las estrategias de inversión con bajas emisiones de carbono.
La financiación para la reducción progresiva puede ayudar a gestionar las consecuencias socioeconómicas de la transición y, al mismo tiempo, garantizar resultados alineados con el Acuerdo de París.
La financiación para la reducción progresiva también ofrece un mecanismo para compensar el valor económico perdido en el marco de los regímenes internacionales de financiación climática.
La ciencia del clima ha puesto el foco en 2050 como el año para el que las emisiones globales de carbono deben alcanzar el cero neto. Esto implica que ya estamos en una etapa de transición, que exige cambios rápidos y de gran alcance en toda nuestra economía y sociedad. Pero ¿comprendemos ya plenamente el papel de la financiación para facilitar esta transición?
Está claro que será fundamental realizar grandes inversiones nuevas en infraestructura verde, como las energías renovables, los vehículos eléctricos y el hidrógeno verde También, la Agencia Internacional de la Energía informa de que deben detenerse de inmediato todas las nuevas inversiones en exploración de combustibles fósiles si queremos cumplir los objetivos de emisiones necesarios para alcanzar una trayectoria de cero emisiones netas.
Sin embargo, hasta ahora se ha explorado poco cómo gestionar los fondos actualmente invertidos en activos existentes de combustibles fósiles. Un enfoque es la desinversión: retirar fondos de activos con altas emisiones para reducir el volumen de fondos disponibles para los combustibles fósiles y limitar la exposición de los inversores al riesgo climático.
Aunque la desinversión ha ejercido una presión importante sobre el sistema financiero, hay pocas pruebas de que provoque directamente el cierre de activos emisores. Lo más probable es que los compren inversores con obligaciones climáticas distintas.
Hay otros motivos por los que la desinversión quizá no sea la solución. En primer lugar, se necesita tiempo para construir la infraestructura verde que la sustituya. Retirar la financiación de activos de combustibles fósiles sin contar con alternativas adecuadas y asequibles puede tener consecuencias socioeconómicas negativas. En segundo lugar, estos activos suelen ser de propiedad pública, lo que significa que el Estado asume las pérdidas si se cierran antes del final de su vida económica. Las centrales eléctricas de carbón de Eskom, la empresa estatal sudafricana de servicios públicos, suministran más del 80% de la electricidad del país. Aunque el país ha declarado su intención de abandonar el carbón, se tardará al menos 15 años en construir suficiente capacidad de generación de reemplazo. La desinversión solo daría lugar a rescates estatales para mantener en funcionamiento las centrales de carbón y a subidas del precio de la electricidad. Ambos efectos perjudicarían de forma desproporcionada a las personas pobres si se desviaran fondos estatales de los programas de bienestar social y las comunidades de bajos ingresos se vieran obligadas a recurrir a fuentes de energía alternativas más contaminantes y peligrosas para cocinar y calentarse.
Por tanto, la desinversión debe limitarse a los casos en que retirar la inversión del activo en cuestión conduzca efectivamente a su eliminación progresiva responsable, sin consecuencias socioeconómicas negativas imprevistas.
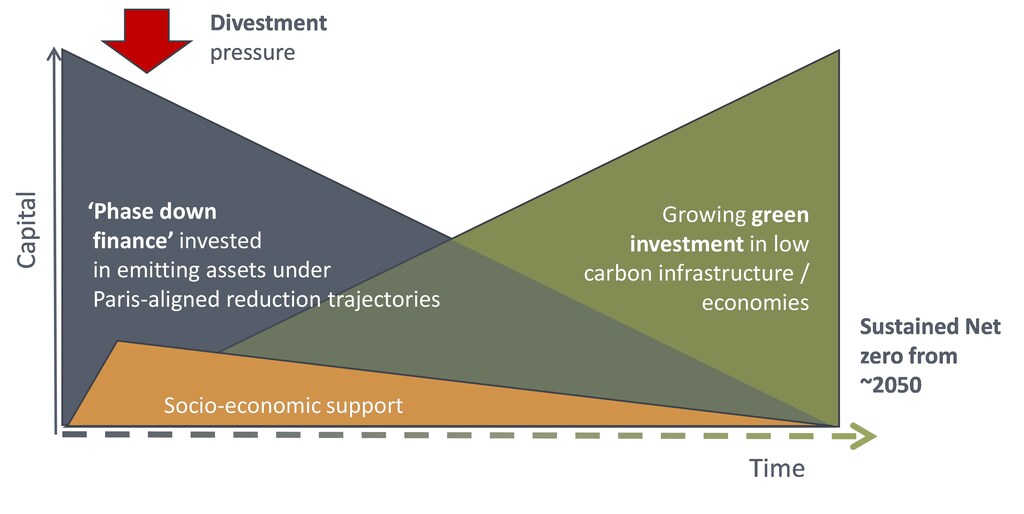
Pero si la desinversión no es la solución, ¿qué deberían hacer los inversores? Meridian Economics se suma a un número creciente de voces que instan a los inversores a mantener sus inversiones, pero solo si se cumplen las condiciones para reducir progresivamente los activos emisores de forma responsable y alineada con el Acuerdo de París. A este enfoque lo llamamos «financiación para la reducción progresiva» y, como muestra la figura siguiente, lo situamos en el contexto de las necesidades financieras más amplias de la transición mundial hacia una economía con bajas emisiones de carbono, que incluyen la desinversión, la financiación verde y el apoyo socioeconómico a las comunidades y economías en transición.
La financiación para la reducción progresiva se fundamenta en dos razones principales:
Acceso a la financiación. Mientras que la desinversión elimina el acceso a la financiación, la financiación para la reducción progresiva lo promueve, pero bajo condiciones estrictas. Solo puede proporcionarse si los activos emisores se ajustan a trayectorias de descarbonización acordadas previamente y alineadas con el Acuerdo de París. Así, las entidades emisoras pueden seguir operando mientras se construye la infraestructura verde.
Compensación por el valor económico perdido. El cierre acelerado de activos emisores implica que probablemente estos no puedan recuperar la inversión original. La financiación para la reducción progresiva puede compensar a la entidad por el valor económico perdido a cambio de las reducciones de emisiones logradas gracias a un cierre anticipado.
La financiación para la reducción progresiva puede incluir fuentes de financiación públicas y privadas, en condiciones de mercado y concesionales, a nivel de proyecto, programa y entidad, y requerirá desarrollar soluciones de financiación, modalidades e instrumentos a medida innovadores.
En el caso de Sudáfrica, el país necesita urgentemente una inversión masiva en el sector de la energía verde, una solución sostenible para la financiación de Eskom mientras se descarboniza y apoyo socioeconómico. Además, el país tiene un legítimo derecho a recibir financiación en condiciones concesionales conforme a la arquitectura internacional de financiación climática. Aunque es probable que los mercados de capital puedan financiar gran parte de la infraestructura verde necesaria, esto exige que Eskom sea una contraparte financieramente viable. La financiación internacional concesional para la reducción progresiva – que compensa la pérdida de valor de los activos puede desempeñar un papel estratégico, junto con la financiación pública nacional, para lograrlo.
El reciente anuncio de la COP26 sobre la Asociación para una Transición Energética Justa compromete un flujo inicial de 8.500 millones de dólares para apoyar la descarbonización de Sudáfrica. Creemos que la financiación para la reducción progresiva tiene un papel fundamental que desempeñar.




