La energía nuclear se ha renovado. Lo que antes se veía como una fuente futurista de energía ilimitada se ha replanteado como una respuesta al calentamiento global, una solución ideal para los países que buscan una fuente continua de energía con bajas emisiones de carbono. Pero ¿cuáles son esos países?
En este momento, 31 países distintos operan centrales nucleares (véase la página 14 aquí), con un total de 388 reactores. Antes de Fukushima, la mayoría de los proyectos previstos de centrales nucleares se encontraban en Asia y Europa del Este, prolongando una tendencia de años anteriores.
La asociación de presión de la industria World Nuclear Association sugiere que la capacidad de energía nuclear en todo el mundo está aumentando de manera constante, con más de 60 reactores en construcción en 13 países. Afirma que ocho países están planeando construir por primera vez (Bielorrusia y los Emiratos Árabes Unidos), han firmado contratos (Lituania y Turquía) o tienen algunos planes de construcción (Bangladés, Jordania, Polonia y Vietnam).
En cambio, el informe más independiente World Nuclear Industry Status Report describe una tendencia a la baja, con una generación anual de electricidad nuclear que alcanzó un máximo de 266 GW en 2006 y descendió a 235 GW en 2013: 50 reactores operativos menos que en el máximo de 2002, y una capacidad total instalada comparable a la de hace dos décadas. Esta disminución también queda confirmada en la reciente Energy Outlook de BP.
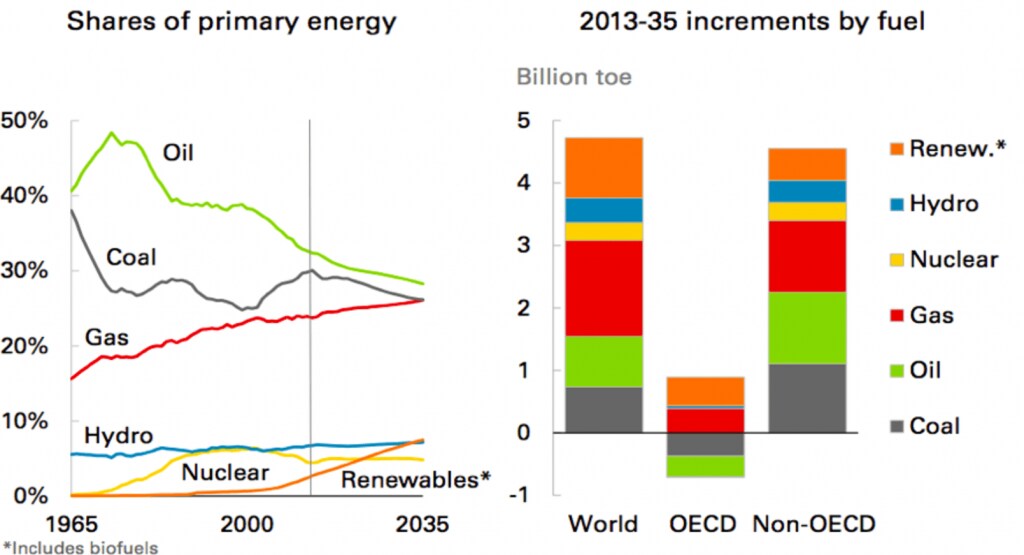
Se prevé que el petróleo y el carbón disminuyan, pero que las energías renovables, no la nuclear, cubran el déficit.
Perspectivas energéticas de BP para 2035
En cuanto a nuevas construcciones, hay 67 reactores en construcción en todo el mundo con una capacidad total de 64 GW. Para la industria nuclear, esto parece prometedor a primera vista, pero «en construcción» no significa necesariamente que vaya a terminarse pronto: las obras de uno de los reactores inaugurados en Argentina el año pasado comenzaron allá por 1981.
Es cierto que el riesgo para las personas, el medioambiente y el futuro de la energía nuclear que plantea otro incidente grave sigue siendo muy real, y que los accidentes de reactores causados por sucesos en cascada «más allá de las bases de diseño», como el desastre de Fukushima y los demás accidentes nucleares graves, constituyen el mayor riesgo financiero, con diferencia: superan ampliamente el efecto combinado de los riesgos de mercado, crédito, construcción y operación. El problema es que, al intentar diseñar los reactores para «eliminar» estos accidentes, se han vuelto mucho más caros y complejos y, por tanto, difíciles de construir a tiempo y dentro del presupuesto.
De los 67 que se construyen actualmente, ocho reactores llevan más de 20 años en construcción y otro, 12 años; al menos 49 han sufrido retrasos importantes. En el caso de las 18 unidades restantes, o bien la construcción comenzó en los últimos cinco años, o bien los reactores aún no han alcanzado las fechas de puesta en marcha previstas; los proyectos de construcción de Finlandia y Francia llevan muchos años de retraso.
Los tiempos medios de construcción están aumentando:

Nota: el tamaño de cada burbuja equivale al número de unidades puestas en marcha en el año indicado.
MSC, basado en IAEA-PRIS 2014
La corporación nuclear estatal rusa Rosatom está construyendo en Rusia, China y Bielorrusia, y afirma tener más de 20 pedidos de reactores para exportación en Irán, Turquía, Vietnam, Bangladés, Jordania, Hungría, Finlandia, Egipto, India y Sudáfrica. Pero cabe preguntarse si cuenta con las finanzas y los recursos de la cadena de suministro necesarios para llevar a cabo más que una pequeña fracción de estos proyectos: la mayoría depende de financiación rusa, muy afectada por la reciente recesión, y Rosatom ya afronta retrasos en su propio país debido a la falta de recursos.
Mientras tanto, el World Nuclear Status Report indica que China tiene 28 reactores en construcción —el 42 % del total mundial de nuevas construcciones— y 21 reactores (17 GW) en funcionamiento, que en 2013 proporcionaron el 2,1 % de la electricidad del país. Si todos los reactores en construcción entran en funcionamiento antes de 2020, el total ascendería a 49 reactores. Para ponerlo en perspectiva, solo en 2013 China instaló 12 GW de energía solar, el triple que en 2012.
Y los acontecimientos recientes han puesto en entredicho los planes nucleares de China. Ha habido los habituales retrasos en la construcción, aumentos de costos, dudas sobre la ubicación de reactores en provincias del interior y preguntas sobre la seguridad y la supervisión regulatoria; además, sorprendentemente, el mes pasado se detectaron defectos importantes en los recipientes de presión de los reactores ya instalados en los EPR de Areva en Taishan 1 y 2.

Reactores nucleares registrados en
World Nuclear Industry Status Report/IAEA-PRIS, MSC, 2014
Aunque la energía nuclear conlleva riesgos técnicos y regulatorios muy reales, el costo de construcción representa un desafío clave. Las nuevas construcciones solo se llevarán a cabo después de que el gobierno garantice subsidios públicos, incluidos contratos de compraventa de energía a largo plazo. Esto se debe a que el sector privado no puede permitirse construir nuevas centrales nucleares por sí solo. La realidad es que las nuevas construcciones nucleares son proyectos de alto valor y alto riesgo, con una marcada tendencia a sufrir retrasos importantes y reclamaciones por demoras, aumentos de costos y riesgos para los inversores.
Por ejemplo, en Finlandia, la corporación nuclear TVO reclama a Areva una compensación de 2.700 millones de euros por los retrasos de la central nuclear EPR de Olkiluoto. Quizá resulte gracioso que la corporación nuclear francesa Areva, a su vez, reclame 3.500 millones de euros a TVO. El precio llave en mano del proyecto era de 3.000 millones de euros en 2005 y la estimación actual asciende a 8.500 millones, con un plazo de construcción de 13 años que sigue aumentando. Y, hace poco, TVO frustró las esperanzas de Areva de construir más EPR en Finlandia.
Así pues, la situación general en la UE tras Fukushima apunta a una construcción limitada durante la próxima década. Aunque siguen previstos nuevos proyectos en Finlandia, Francia y el Reino Unido, Italia y Suiza han cancelado sus planes de nuevos reactores; Bélgica ha confirmado el abandono progresivo de la energía nuclear, y ocho países de la UE han firmado una declaración que afirma que la energía nuclear es incompatible con el concepto de desarrollo sostenible.
En el centro del debate nuclear hay distintas opiniones sobre la relación calidad-precio, la previsión y la responsabilidad. Se necesitan enormes inversiones a largo plazo y está claro que hay decisiones fundamentales que tomar en los ámbitos social, medioambiental y económico.
Alemania, el mayor consumidor de electricidad de Europa, ya ha elegido. Su decisión de abandonar progresivamente la energía nuclear para 2022 e invertir, en cambio, en energías renovables, medidas de eficiencia, infraestructura de red y almacenamiento de energía tendrá una importancia considerable tanto para la política energética europea como para la internacional.
Este artículo se publica en colaboración con The Conversation. Lea el artículo original. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Paul Dorfman es investigador asociado sénior honorario del Energy Institute de UCL.
Imagen: Personas observan las torres de refrigeración de la central nuclear de Doel, en el norte de Bélgica. REUTERS/Francois Lenoir


