Las previsiones indican que la producción de hidrógeno en 2050 será un 35 % inferior a lo previsto en 2022, y el hidrógeno limpio registrará un descenso aún más pronunciado, del 45 %.
Se prevé que la inversión acumulada en hidrógeno alcance los 3,2 billones de dólares para 2060, pero el meteórico crecimiento que se había pronosticado para el sector parece cada vez más lejano.
Los sectores difíciles de electrificar, la seguridad energética y la seguridad alimentaria dependen todos de que los responsables políticos consideren el hidrógeno limpio una prioridad real.
Ahora parece un espejismo. Hace apenas unos años, importantes políticos proclamaban que el hidrógeno era el futuro. Hace cinco años, por ejemplo, el liderazgo alemán declaró durante un viaje a Estados Unidos que el hidrógeno sustituiría al gas natural en la mayor economía de Europa, y que ello ocurriría rápidamente.
Los líderes alemanes consideraban que el hidrógeno formaría parte de una estrategia industrial destinada a modernizar la industria del país y a desvincularlo del gas natural importado. Después, cuando Rusia atacó Ucrania a comienzos de 2022, la guerra se convirtió en un catalizador de la seguridad energética, y el hidrógeno pasó a ser una vía hacia la independencia energética, y no solo un medio de descarbonización.
Ahora, mientras el mundo afronta otro choque en el suministro energético debido al conflicto en el estrecho de Ormuz, surge una pregunta evidente: ¿dónde está todo el hidrógeno?
¿Qué ocurrió con el impulso mundial al hidrógeno?
Las prioridades de los líderes mundiales han cambiado en los años transcurridos desde el máximo entusiasmo por el hidrógeno. En Estados Unidos, las energías renovables han quedado relegadas, lo que reduce el camino para el hidrógeno verde. Aunque el Gobierno ha respaldado proyectos de hidrógeno azul bajo en carbono, ese apoyo no se corresponde con los miles de millones de dólares en inversiones prometidos en el marco de la Ley de Reducción de la Inflación de la anterior administración.
Alemania, otra potencia industrial pero con graves retos de suministro energético, ha tenido que tomar decisiones estratégicas difíciles, dada la proximidad de la guerra en Ucrania y su dependencia de la energía importada, incluida la procedente de Rusia. El liderazgo actual del país se centra en una política de «realismo», lo que también plantea desafíos para el hidrógeno. Con los presupuestos gubernamentales bajo presión, el enfoque alemán se traduce en una aplicación más gradual. El actual Gobierno federal también se muestra más abierto al hidrógeno azul, en parte porque reconoce que este es necesario para partes esenciales de la economía alemana, incluido el sector militar en expansión.
Nueva realidad para el hidrógeno
Ese realismo se refleja en las cifras del nuevo informe de DNV sobre la industria del hidrógeno. DNV prevé que la cantidad de hidrógeno producida en 2050 será un 35 % inferior a la que previó en 2022. Se espera que el hidrógeno limpio experimente una caída aún mayor, del 45 %. Como la mayoría de los analistas convencionales de la transición energética, DNV ha revisado sus perspectivas debido al elevado coste del hidrógeno y a la falta de aplicación de políticas.
Al mismo tiempo, esta no es una industria estancada. Se han anunciado alrededor de 1500 proyectos piloto en todo el mundo, y se prevé que la inversión acumulada en hidrógeno alcance los 3,2 billones de dólares para 2060. Y, partiendo de una base reducida, el hidrógeno verde renovable obtenido por electrólisis crecerá 100 veces en el mismo periodo.

¿Qué perspectivas hay ahora para el hidrógeno y sus derivados?
El cierre del estrecho de Ormuz ha puesto de relieve la importancia del hidrógeno y sus derivados para productos esenciales para nuestra sociedad, como el combustible de aviación y los fertilizantes. A corto plazo, los acontecimientos geopolíticos acelerarán las decisiones finales de inversión en proyectos de hidrógeno, ya que los gobiernos buscan proteger las cadenas de suministro. Esto supondrá más hidrógeno limpio en Europa y China, aunque este último país también recurrirá al carbón para satisfacer la demanda de hidrógeno.
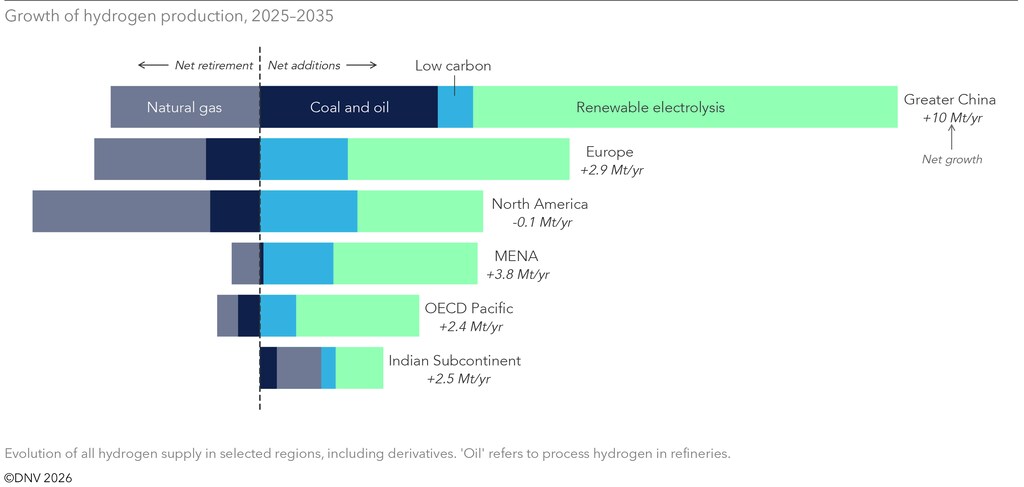
No cabe ocultar que el hidrógeno limpio se sitúa en el extremo más caro de la descarbonización. Requiere políticas de incentivos y obligaciones, como subvenciones y mandatos, incluido un precio del carbono creíble que ayude a la industria a prosperar. En China, el hidrógeno está ganando impulso gracias al respaldo político del 15.º Plan Quinquenal y a la rápida ampliación de la generación de energía nacional. En Europa, por su parte, el caso del hidrógeno se ve respaldado por el precio del carbono más alto del mundo. Tanto Europa como China probablemente producirán grandes cantidades de hidrógeno limpio para 2040. Esto ocurrirá no porque el hidrógeno limpio sea competitivo por sí mismo, sino porque recibirá el apoyo que necesita.
En los últimos años, Oriente Medio también ha estado desarrollando capacidad y posicionándose como socio exportador para Europa y Asia. Está por ver si otros países están dispuestos a arriesgarse de nuevo a externalizar su producción de hidrógeno a esa región.
Reducir los riesgos del hidrógeno
Reducir los riesgos de las inversiones en hidrógeno será un paso importante para pasar de los proyectos piloto a la escala industrial. El reto consiste en determinar si puede ejecutarse a escala con la certidumbre suficiente para atraer capital. Persiste una brecha de confianza entre la capacidad técnica y la disposición de los inversores, y cerrarla es esencial no solo para desbloquear inversiones, sino también para generar una aceptación social más amplia.
Escalar el hidrógeno no consiste en copiar y pegar. A medida que los proyectos pasan de plantas piloto de megavatios a instalaciones de gigavatios, surgen nuevos riesgos relacionados con la integración de sistemas, la seguridad y la complejidad operativa, que no son visibles a menor escala. A gran escala, el riesgo ya no reside en componentes individuales, sino en la interacción entre sistemas como el suministro eléctrico, los electrolizadores, la compresión, el almacenamiento y el uso final. Cerrar esta brecha exige una gestión de riesgos temprana y estructurada, así como una mayor estandarización.
Aunque las ambiciosas expectativas de la economía del hidrógeno de hace apenas cuatro años no se hayan cumplido, la necesidad de hidrógeno limpio sigue siendo urgente. Los sectores difíciles de electrificar, la seguridad energética y la seguridad alimentaria dependen de que los responsables políticos lo consideren una prioridad.




