El almacenamiento de electricidad cumple múltiples funciones en los sistemas eléctricos. Las compañías eléctricas lo utilizan para reservar el excedente de energía y usarlo más adelante; los sistemas ferroviarios capturan y almacenan electricidad generada mediante el frenado regenerativo para alimentar trenes en otros puntos de la red, y los operadores del mercado recurren al almacenamiento para aprovechar las diferencias de precios: compran electricidad cuando las tarifas son bajas y la venden en las horas punta.
Sin embargo, cada vez se necesita más almacenamiento de electricidad para dar cabida a la creciente proporción de generación eléctrica renovable variable, como la solar o la eólica. Si estas tecnologías llegan a dominar nuestra combinación energética, habrá que desplegar almacenamiento de energía a gran escala, y hacerlo rápido: según la AIE, solo China, India, Estados Unidos y la Unión Europea necesitarán una capacidad de almacenamiento de unos 310 GW para 2050, casi el doble de la capacidad instalada actualmente en todo el mundo.
Las soluciones hidroeléctricas de almacenamiento por bombeo pueden ayudar: representan más del 90 % de la capacidad actual, pero las limitaciones topográficas y los largos plazos de construcción hacen necesario instalar también nuevas tecnologías.
Por eso, inversores y compañías eléctricas están poniendo a prueba soluciones alternativas de almacenamiento de energía. Entre los proyectos que empiezan a operar figuran los 260 MW de almacenamiento en baterías de Southern California Edison, la planta piloto de conversión de electricidad en gas de 2 MW de Falkenhagen, en Alemania, y el sistema de almacenamiento de energía en aire líquido de 5 MW de Highview, en el Reino Unido. En conjunto, según la firma de investigación de mercado IHS, se prevé que las instalaciones anuales aumenten de 2 GW en 2012 a 40 GW al año para 2022, y que Estados Unidos represente el 43 % de las nuevas adiciones de capacidad mundial durante ese período.
Parte de ese crecimiento se deberá a los mandatos de políticas públicas. California, por ejemplo, se ha fijado la meta de desplegar 1,3 GW de capacidad para 2020. Del mismo modo, el objetivo de China de alcanzar 100 GW de energía solar y 230 GW de energía eólica para 2020 está creando condiciones favorables para el crecimiento del mercado del almacenamiento de energía. En 2014, operaban en el país más de 100 fabricantes de baterías de iones de litio y, para 2020, la capacidad total podría alcanzar los 150 GW, incluida la hidroeléctrica de bombeo.
Sin embargo, para que el almacenamiento alcance todo su potencial de mercado, también habrá que resolver varios problemas tecnológicos, entre ellos la fiabilidad, la vida útil, la escala y la dependencia de materiales costosos como el vanadio (en las baterías de flujo). El costo también será un desafío. Según la AIE, los costos de 2014 tendrían que reducirse diez veces para ser competitivos con el almacenamiento por bombeo o con la construcción de una central eléctrica convencional.
A corto y medio plazo, las tecnologías de baterías de litio podrían ofrecer las mejores perspectivas de reducción de costos, según un informe de Citibank de 2015, que estima que los precios podrían bajar hasta 230 $/kWh (el costo de la hidroeléctrica de bombeo) para finales de la década, en parte debido al aumento de la oferta procedente de la Gigafactory de Tesla.
Sin embargo, no será la única tecnología en esta carrera. También competirán otras, incluidas las mencionadas anteriormente. Está por verse cuál se llevará la mayor parte.
Esta publicación apareció primero en GE LookAhead. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Nicholas Newman es periodista especializado en energía y negocios, redactor y consultor.
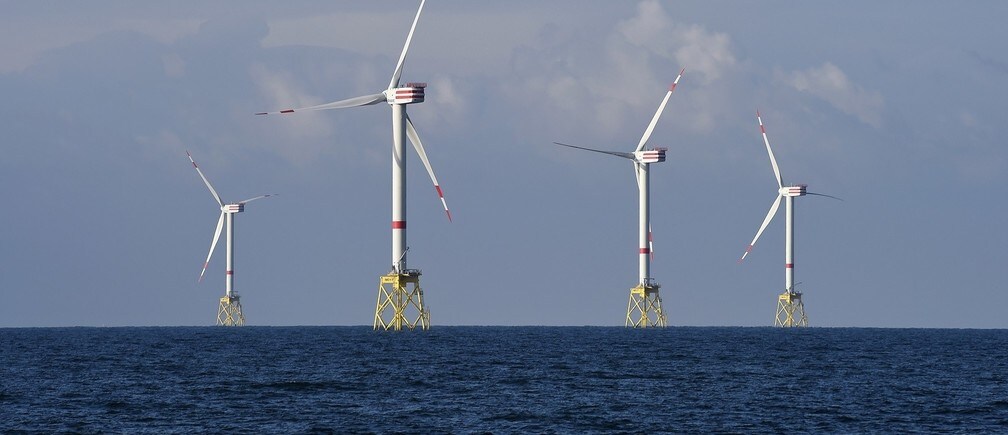
Imagen: Vista de los aerogeneradores de varios parques eólicos en el llamado «HelWin-Cluster». REUTERS/Fabian Bimmer.