En 2007, McKinsey realizó dos investigaciones pioneras que aún orientan mi manera de pensar sobre la energía: el marco de productividad de los recursos y la curva de costos de los gases de efecto invernadero (GEI). Luego, conteniendo metafóricamente la respiración, mis colegas hicieron pronósticos basados en este trabajo. Mi colega Matt Rogers y yo pensamos que sería interesante revisar estas predicciones —que en general acertaron, aunque hubo algunos grandes errores— y luego analizar qué podría venir después.
Aciertos y errores
La investigación de 2007 examinó una serie de tecnologías potencialmente disruptivas y evaluó sus perspectivas. Así nos fue:
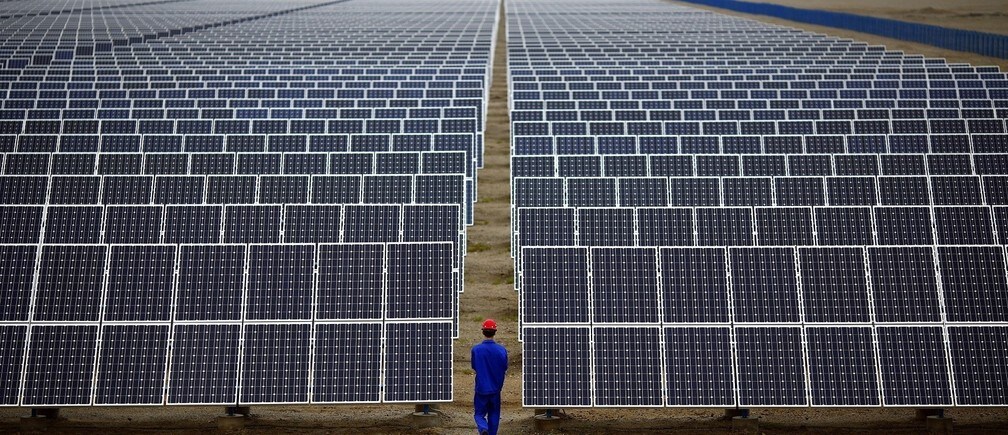
Solar: Las instalaciones solares fotovoltaicas (FV) despegaron mucho más rápido de lo que esperábamos. Los costos cayeron drásticamente, impulsando su adopción. La reducción de costos se produjo en todo el sistema solar, desde el abastecimiento de materias primas hasta la fabricación, la instalación y el servicio. Esperábamos que los costos bajaran a $2.40 por vatio para 2030, pero no fuimos lo bastante optimistas; de hecho, van camino de alcanzar $1.60 por vatio para 2020.
Eólica: Proyectamos que la capacidad instalada de 94 gigavatios en 2007 crecería hasta 800 gigavatios para 2030. Una vez más, el crecimiento ha sido más rápido de lo esperado: en 2014 había 370 gigavatios de capacidad instalada. Eso equivale a una tasa de crecimiento del 22 por ciento. Una vez más, la clave fueron los costos más bajos. Además, los fabricantes mejoraron sus protocolos de mantenimiento y la eficiencia de las turbinas. Una nota de cautela: las nuevas instalaciones eólicas terrestres cayeron más del 20 por ciento en 2013.
Baterías: Cuando publicamos la curva de costos de los gases de efecto invernadero en 2007, ni siquiera incluimos los vehículos eléctricos; esperábamos que las grandes mejoras se produjeran en los motores de combustión interna. Pero la innovación en dispositivos de consumo (teléfonos inteligentes, tabletas y computadoras portátiles) está cambiando las reglas del juego para las baterías de gran formato. En 2007, el almacenamiento de iones de litio de gran formato costaba alrededor de $900 por kilovatio hora; hoy cuesta alrededor de $380 y va camino de bajar de $200 en 5 años.
Petróleo y gas no convencionales: Al igual que todos los demás, no vimos venir esto. Cuando los precios del gas alcanzaron su máximo en 2008, se desató una enorme ola de innovación. Resultado: la producción estadounidense de petróleo no convencional pasó de casi nada en 2007 a 3.7 millones de barriles por día en 2014.
Eficiencia energética: La innovación llegó más rápido de lo que esperábamos; las fuerzas que pensábamos que nos frenarían, como los altos costos de adopción y la lenta innovación, resultaron superables. Hoy estamos en un punto de inflexión para que los consumidores cambien sus comportamientos; las comunicaciones móviles baratas, por ejemplo, están haciendo posible el hogar conectado. Y los costos del hardware han bajado. Por ejemplo, una bombilla LED cuesta ahora alrededor de $12, un 80 por ciento menos que en 2010.
En todos estos ámbitos, la innovación y el ingenio redujeron los costos mucho más rápido de lo que esperábamos y ampliaron la producción; acertamos en la dirección, pero no en la velocidad. En otros casos, acontecimientos imprevistos o la presión de tecnologías competidoras tuvieron el efecto contrario. En concreto, previmos un futuro más prometedor para la energía nuclear, pero los sobrecostos, el gas natural barato y el desastre de Fukushima en 2011 frustraron esas expectativas. Los biocombustibles también se han estancado. En 2007 proyectamos un consumo anual de 14 mil millones de galones de biocombustibles para 2030; estamos muy lejos de alcanzar ese ritmo. La falta de innovación y los bajos precios del petróleo han perjudicado la demanda; también se están acumulando dudas sobre muchas formas de biocombustibles . Por último, fuimos demasiado optimistas respecto de la captura y almacenamiento de carbono (CCS), una forma de hacer mucho más limpia la quema de carbón. Los altos costos y las dificultades técnicas han ralentizado su adopción. Hoy solo hay 13 proyectos de CCS en funcionamiento y otros han sido cancelados o aplazados: cuatro solo en 2013.
En conjunto, entonces, fuimos demasiado optimistas respecto de la mayoría de las fuentes de energía convencionales y no lo bastante optimistas respecto de la mayoría de las energías renovables, el gas natural y la eficiencia. Si estas tendencias continúan —y, por supuesto, podrían no hacerlo—, ¿qué consecuencias tendrá?
Sin adentrarnos demasiado en los vericuetos geopolíticos, pensemos qué ocurre con países como Irán, Arabia Saudita o Venezuela, cuyas economías dependen en gran medida de los combustibles fósiles, si la demanda se reduce o desaparece. En Estados Unidos, la revolución del esquisto ha convertido al país en el mayor productor de hidrocarburos de petróleo y gas natural ; una idea que habría parecido absurda hace apenas una década. Estados Unidos envía ahora combustible diésel a Europa, gasolina a América Latina y gas natural a un número creciente de mercados. Casi nada de petróleo crudo cruza ahora el Atlántico hacia Estados Unidos; en cambio, casi todo se dirige a Asia. Estos cambios están modificando las dinámicas de los mercados regionales de todo el mundo y desplazando hacia Asia el centro del comercio y la fijación de precios.
A nivel de la industria, los precios bajos y la incertidumbre están haciendo más urgente la presión sobre las empresas de petróleo y gas para que mejoren su desempeño. Los decepcionantes resultados de la exploración convencional, la disminución de la eficiencia de producción y la creciente intensidad de capital han perjudicado la confianza de los inversionistas. Las empresas de servicios públicos ya tienen dificultades para lidiar con el nuevo entorno energético; sus modelos de negocio no están adaptados a la competencia de la generación in situ y las valoraciones han caído en muchos mercados.
Para los consumidores, es probable que el mayor cambio se produzca en las carreteras. Los vehículos eléctricos siguen siendo poco comunes: representaron menos del 1% de las ventas en Estados Unidos en 2014, y aún menos a nivel mundial, pero su ritmo de expansión se acelera. La Perspectiva energética global de McKinsey proyecta que alrededor del 10 por ciento de todos los automóviles de los 34 países de la Organización para la Cooperación y el Desarrollo Económicos serán, al menos parcialmente, eléctricos en 2030. China se ha fijado el ambicioso objetivo de tener cinco millones de vehículos eléctricos en sus carreteras para 2020. Los camiones autónomos en la minería y la agricultura están generando grandes ahorros en mano de obra y emisiones de CO2. Otros tipos de innovación también están sacudiendo este sector. Los servicios de uso compartido de automóviles están despegando en Europa y Estados Unidos, mientras que Uber, Lyft y otros han transformado el negocio de los taxis y han empezado a cambiar los patrones de propiedad de vehículos personales y las opciones de transporte público.
Más predicciones
En general, nuestra investigación de 2007 resistió razonablemente bien el paso del tiempo. Así que intentémoslo de nuevo. Estas son nuestras perspectivas sobre algunas tendencias importantes para los próximos 20 años.
El gas será el rey: En China y Estados Unidos, el futuro del gas es prometedor, porque la demanda está creciendo, por ejemplo, debido al cambio al gas para el transporte pesado por carretera. Ciudades de California, Illinois, Nueva York y otros lugares están equipando sus flotas con vehículos a gas. En Asia, el gas no se utiliza tanto debido al monopolio de los recursos. En Europa, donde la demanda de energía está disminuyendo, muchos mercados optan por el carbón en lugar del gas.
La energía solar crecerá muy rápido, pero seguirá siendo relativamente pequeña: La caída de los precios de la energía solar podría ser clave para llevar electricidad a los 1.3 mil millones de personas que actualmente carecen de ella. Un futuro de generación distribuida permitiría a los países dar un salto adelante y evitar el costo y la complejidad de construir una red fiable. La energía solar fotovoltaica está destinada a captar, con diferencia, la mayor parte del conjunto de las energías renovables.
El carbón crecerá más lentamente, pero seguirá siendo enorme: El rey de los combustibles fósiles sigue en la cima en Asia y probablemente continuará siendo el combustible preferido. Aunque China está dando pasos ambiciosos hacia una energía más limpia, un verdadero alejamiento del carbón no es inminente. Sin embargo, en Estados Unidos y Europa el carbón está bajo presión debido a la presión política y a los bajos precios del gas natural. Aunque hoy el carbón representa el 39 por ciento de la generación en Estados Unidos , es probable que esa cifra disminuya, ya que no se prevé que entre en funcionamiento nueva capacidad de generación a carbón. Mientras gran parte de Europa se aleja de la energía nuclear y experimenta tanto con las renovables como con el gas de esquisto, el carbón resulta irresistible. Con el tiempo, su atractivo se desvanecerá debido a las preocupaciones ambientales.
El valor seguirá desplazándose de la generación a los servicios: La generación distribuida, la demanda gestionable y la red digital están redefiniendo el sistema eléctrico. Los agentes disruptivos están desplazando a las empresas de servicios públicos tradicionales, ya que las nuevas tecnologías (y técnicas de financiación) permiten a los clientes prescindir del suministro energético tradicional.
Por último, pensemos de manera algo más especulativa y expongamos algunas opiniones sobre qué tecnologías atípicas podrían llegar a imponerse. En ese sentido, la energía nuclear podría resultar una sorpresa ganadora. Los reactores modulares pequeños (SMR) pueden proporcionar energía de base las 24 horas, sin el enorme gasto de capital que requieren los reactores nucleares tradicionales. Sí, la energía nuclear es controvertida en muchos países, pero como fuente de energía constante y libre de emisiones, quizá sea difícil prescindir de ella.
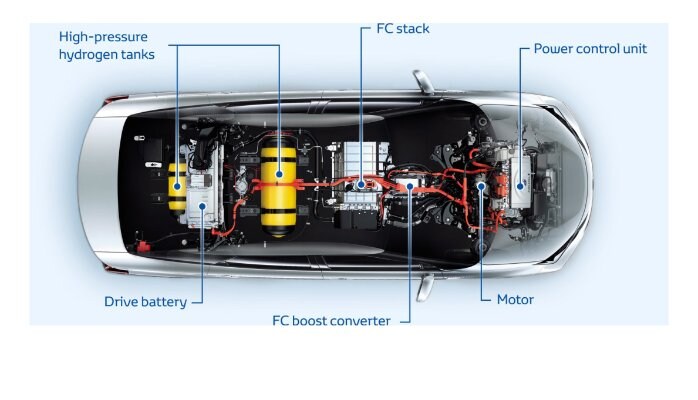
Y luego está el hidrógeno. Sí, el entusiasmo excesivo ya ha resultado equivocado antes, pero es interesante que Toyota mantenga suficiente optimismo como para trabajar con el gobierno japonés y otros en la construcción de una infraestructura de repostaje. Toyota se centra en convertir los vehículos de hidrógeno de mayor autonomía en el estándar del transporte limpio (la foto al comienzo de este artículo es de su prototipo Mirai).
Esa es nuestra opinión. Si nos equivocamos, háganoslo saber, dentro de unos 8 años.
Este artículo se publica en colaboración con LinkedIn. La publicación no implica el respaldo del Foro Económico Mundial a las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Scott Nyquist es director de McKinsey & Company.
Imagen: Un trabajador inspecciona paneles solares en una instalación solar de Dunhuang, a 950 km (590 millas) al noroeste de Lanzhou, provincia de Gansu. REUTERS/Carlos


