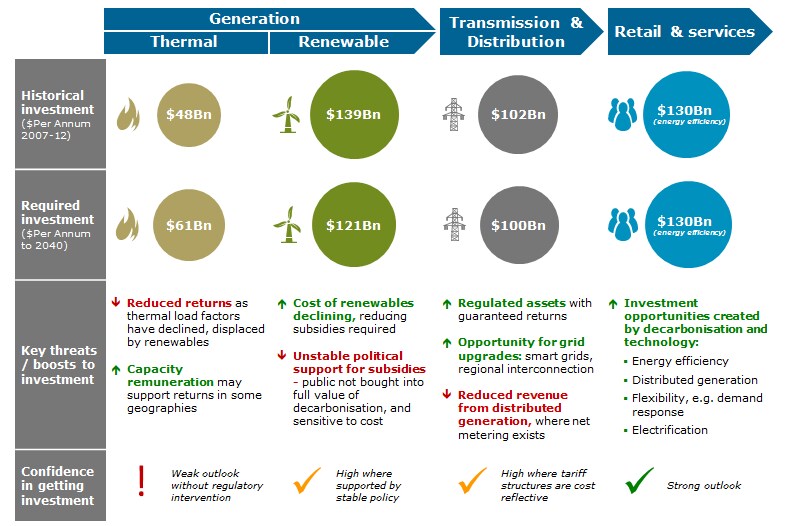
El sector eléctrico en los mercados de la OCDE está experimentando una transformación enorme mientras evoluciona para reducir las emisiones de carbono y la dependencia de fuentes de combustible lejanas. Estos cambios están creando muchos negocios nuevos, desde nuevos tipos de generación eléctrica basados en fuentes renovables (solar, eólica y biomasa) hasta nuevos servicios energéticos que ayudan a los consumidores a reducir y controlar su consumo de energía. Los cambios también ponen en cuestión la economía tradicional y, por tanto, afectan la viabilidad de las inversiones en algunos países, especialmente en la generación, transmisión y distribución centralizadas de electricidad (véase la Figura 1).
Figura 1: Las perspectivas de viabilidad de las inversiones varían a lo largo de la cadena de valor
Fuente: análisis de Bain
Los países de la OCDE ya han gastado mucho dinero en esta evolución: unos 3 billones de dólares desde 2000, según la Agencia Internacional de la Energía. Pero tendrán que gastar mucho más —hasta otros 8 billones de dólares— durante los próximos 25 años.
Sin embargo, los cambios están alterando los modelos económicos bien establecidos de generación, transmisión y distribución centralizadas de electricidad. Para captar el capital necesario para inversiones en sostenibilidad a largo plazo, el sector eléctrico debe seguir siendo atractivo para los inversores, tanto actuales como nuevos.
En los últimos años, algunas partes del sector se han vuelto menos atractivas para la inversión, en particular la generación de energía térmica, donde los rendimientos están disminuyendo. Esta turbulencia ha llevado a algunas de las mayores empresas de servicios públicos a reevaluar el papel de la generación térmica en sus carteras, y algunas están abandonando ese negocio o reduciendo de otro modo su exposición a esta parte de la cadena de valor de la electricidad.
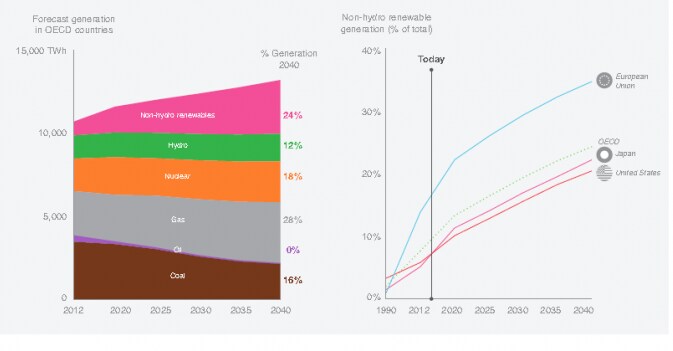
Sin embargo, el sector en su conjunto seguirá dependiendo de ella. La generación renovable no hidroeléctrica ha crecido rápidamente (hasta alrededor del 9 % de la generación en los países de la OCDE y alrededor del 15 % en la UE), y se están incorporando más fuentes renovables. Pero, incluso para 2040, las previsiones indican que solo alrededor de una cuarta parte de la generación procederá de fuentes renovables no hidroeléctricas, principalmente solar, eólica y biomasa (véase la Figura 2).
Figura 2: Según las políticas actuales, las fuentes renovables no hidroeléctricas aportarán alrededor de una cuarta parte de la generación de la OCDE en 2040
Fuente: World Energy Outlook 2014 de la AIE
Los rendimientos también han disminuido para los principales actores de las energías renovables. Y aunque los costos de las tecnologías renovables están bajando rápidamente y la inversión se recuperó por primera vez desde 2011, la confianza de los inversores se ve socavada por el apoyo político inestable a los subsidios en algunas regiones y por los precios volátiles de los combustibles fósiles, que afectan al atractivo relativo de las fuentes de energía alternativas.
Los responsables de formular políticas desempeñarán un papel clave para mantener viable el negocio de la generación eléctrica centralizada durante este período de transición. Entre sus contribuciones más importantes, pueden ayudar a orientar al sector hacia las vías más eficientes para alcanzar sus objetivos; por ejemplo, promoviendo las tecnologías y ubicaciones más eficientes para las energías renovables, incluso a través de las fronteras nacionales, y fomentando servicios que gestionen la demanda con mayor eficiencia. También pueden procurar que las políticas energéticas (incluidos los incentivos y los subsidios) sean estables, requisito previo para la inversión a largo plazo. Una forma de garantizar la estabilidad es fomentar el apoyo a los objetivos de reducción de carbono en amplios sectores de la sociedad, para que los votantes, contribuyentes y consumidores mantengan su compromiso con el cambio a través de los altibajos de los ciclos económicos.
Los responsables de formular políticas y los reguladores también tienen un papel que desempeñar en la configuración del mercado para que pueda transmitir señales claras. Actualmente, los mercados eléctricos carecen de mecanismos de mercado eficaces, especialmente en lo que respecta a la fijación de precios del carbono. Los mecanismos existentes para fijar el precio del carbono son conceptualmente sencillos, pero su implementación es complicada en términos políticos y prácticos. En particular, en Europa, el Régimen de Comercio de Derechos de Emisión de la UE no logró establecer un costo del carbono suficiente para impulsar la adopción de energías renovables.
La industria eléctrica también puede tomar medidas «sin arrepentimientos» para contribuir a su viabilidad continua, como mejorar la eficiencia de las centrales eléctricas reduciendo los costos externos y buscando nuevas fuentes de ingresos. Algunas empresas invierten para hacer sus centrales más flexibles, de modo que puedan mantenerlas en reserva y estar listas para ponerlas en marcha cuando aumente la demanda.
En la fase posterior a la generación eléctrica, el sistema de transmisión y distribución (T&D), es decir, la red, requerirá otros 3 billones de dólares de inversión hasta 2040 en los países de la OCDE. Pero la economía tradicional de la transmisión y distribución se ha visto alterada por la generación descentralizada, que reduce la carga de la red, y por la medición neta, que permite a los clientes compensar la electricidad que generan (por ejemplo, mediante paneles solares) con la electricidad que consumen. La medición neta ofrece un incentivo eficaz para invertir en generación descentralizada, pero no refleja adecuadamente el valor ni el costo de la conexión a la red. Los operadores de la red deben colaborar con los reguladores para encontrar formas de mantener el flujo de electrones en estas nuevas condiciones.
Tanto en la generación como en la transmisión y distribución, podríamos ver un cambio desde tarifas basadas en la energía (por ejemplo, en kilovatios hora) hacia modelos que reconozcan no solo la electricidad suministrada, sino también el valor de una capacidad de generación fiable y el papel de la red como respaldo para los sistemas de energía distribuida, de forma similar a las tarifas por ancho de banda y línea fija en el sector de las telecomunicaciones.
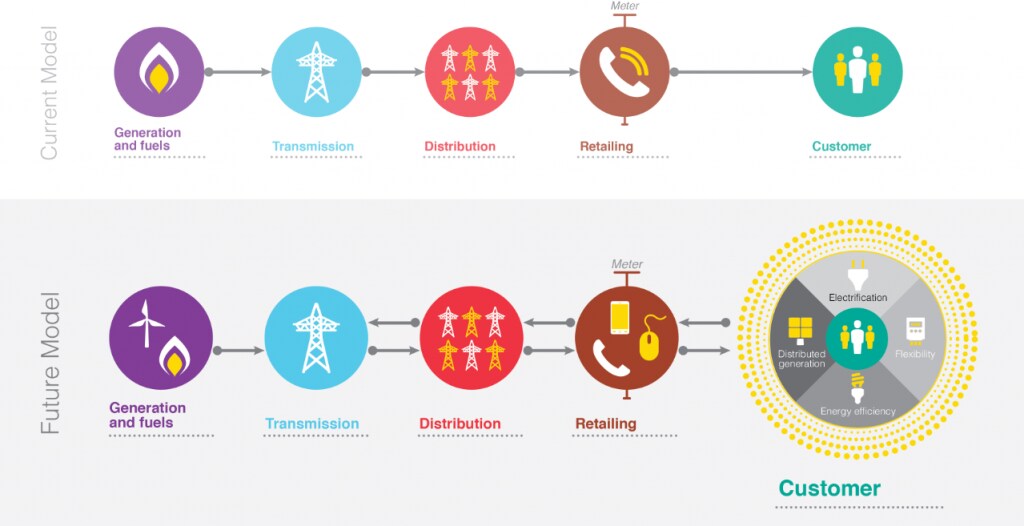
La parte del sector con mejores perspectivas está más allá del contador. Están surgiendo nuevas oportunidades de negocio e inversión más cerca de los clientes, impulsadas por nuevas tecnologías y por las necesidades cambiantes de los clientes de reducir y gestionar su consumo de electricidad y, en algunos casos, su producción. Los contadores inteligentes y la abundancia de nuevos datos sobre el uso de la electricidad abren nuevas posibilidades para gestionar el consumo eléctrico. Un diseño de mercado mejorado podría incluir precios dinámicos que establezcan tarifas según la hora del día o el día de la semana, para animar a los clientes a usar sus electrodomésticos cuando la demanda sea menor. Los incentivos gubernamentales y la reducción de costos harán que la generación distribuida resulte atractiva en más lugares. Más adelante, un mayor número de vehículos eléctricos y fuentes de calefacción eléctricas creará aún más oportunidades de inversión (véase la Figura 3).
Figura 3: La cadena de valor de la electricidad está evolucionando y surgen nuevas oportunidades de negocio e inversión más allá del contador
Fuente: proyecto Future of Electricity, Foro Económico Mundial
De cara al futuro, el sector debería seguir de cerca algunas cuestiones:
¿Se traducirá la reunión COP 21 de París en políticas eficaces de descarbonización (por ejemplo, señales de mercado eficaces mediante impuestos o mercados de carbono)?
¿Veremos un mayor impulso para pasar de remunerar la energía a remunerar la capacidad y la fiabilidad?
¿Quién captará el valor en juego derivado del cambio en la cadena de valor de la electricidad y qué impacto tendrá esto en los modelos de negocio de los operadores establecidos?
El futuro de la electricidad, un informe del Foro Económico Mundial en colaboración con Bain & Company, ofrece una perspectiva más amplia de los cambios que están teniendo lugar en el sector eléctrico, las oportunidades disponibles y los obstáculos para la inversión necesaria, e incluye recomendaciones para responsables de formular políticas, reguladores, empresas e inversores.
Autor: Roberto Bocca es el director de Industrias Energéticas del Foro Económico Mundial. Julian Critchlow es socio de Bain & Company en Londres.
Esto forma parte de la serie de publicaciones del proyecto Future of Electricity .
Imagen: Se observan líneas de transmisión eléctrica en Neuhof, cerca de Hamburgo, el 13 de julio de 2012. REUTERS/Morris Mac Matzen


