
Tras un largo período de inversiones fallidas, los fondos de capital riesgo vuelven a fluir hacia el sector de las tecnologías limpias.
La década pasada de malos resultados deja valiosas lecciones.
He aquí tres de ellas.
Dos herramientas cruciales que pueden ayudarnos a combatir el calentamiento global son la innovación y la regulación ambiental. La innovación impulsa al mercado a depender menos del petróleo y a ser más respetuoso con el medio ambiente. La regulación, por su parte, obliga a las empresas a invertir capital y a reducir aún más sus emisiones de carbono.
Una de las fuerzas clave que alientan la innovación es la industria del capital riesgo (VC), que tradicionalmente ha tratado de evitar interactuar con los organismos reguladores. Sin embargo, no todos los sectores de inversión son iguales, como han descubierto los pioneros del capital riesgo en el sector energético durante la última década de inversiones en energía limpia.
Hoy, tras una década de fracasos, la industria de las tecnologías limpias ha alcanzado por fin un punto de inflexión en su madurez. La tecnología empieza a ser económicamente viable y han surgido nuevos modelos de negocio. Como resultado, los fondos fluyen rápidamente hacia este sector. Actualmente estamos viendo inversiones por valor de 300.000 millones de dólares anuales en el sector, y se espera que esta cifra supere el billón de dólares en los próximos cinco años. Ahora, más que nunca, los nuevos inversores deberían recordar las lecciones aprendidas durante una década de fracasos y aprovecharlas para acelerar la transición hacia un futuro sostenible.
A diferencia de la mayoría de los fondos de capital riesgo, muchos fondos de capital riesgo del sector energético han defraudado a sus inversores. En la década anterior a 2016, los fondos de capital riesgo relacionados con la energía perdieron más de la mitad de sus inversiones: unos 12.500 millones de dólares. Solo en los últimos años, quienes sobrevivieron a esa debacle financiera han podido aprender de los errores de los pioneros y adquirir la experiencia necesaria para tener éxito en este campo tan exigente.
El Westly Group, al igual que muchos otros fondos posteriores, se ha convertido en líder del sector al aplicar las lecciones de sus estrategias de inversión anteriores. El sector del capital riesgo puede beneficiarse mucho de tres lecciones extraídas de esas experiencias: la búsqueda de la eficiencia de capital, la necesidad de entender el entorno regulatorio y la importancia de participar en mercados de rápido crecimiento.
1. Las inversiones energéticas tienden por naturaleza a requerir mucho capital ; en muchos casos, esto significa que exigen un gran desembolso de capital antes de empezar a generar ingresos. Esto se debe sobre todo a la necesidad de desarrollar hardware relacionado con la energía antes de que una empresa pueda iniciar el proceso de ventas. Por ese motivo, para fomentar con éxito la innovación impulsada por el capital riesgo, es necesario centrarse en inversiones basadas en software y eficientes en el uso del capital. Las inversiones intensivas en capital en investigación y desarrollo de hardware, como las tecnologías de capacidad energética deberían dejarse en manos de empresas que puedan comprometerse a financiar presupuestos plurianuales de investigación y desarrollo sin obtener rendimientos, o de fondos con conocimientos muy específicos sobre hardware.
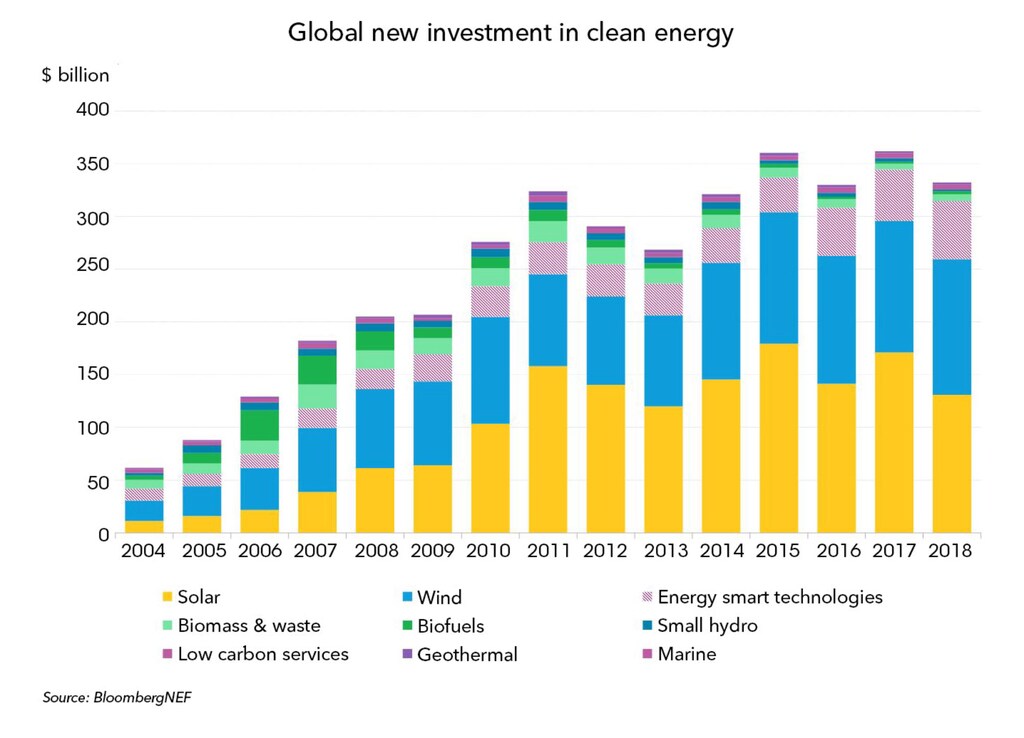
2. En el sector energético, la regulación importa. En algunos aspectos cruciales, este es un sector impulsado por reformas regulatorias como los mandatos sobre carbono, los impuestos al carbono, las subvenciones a la energía y los objetivos de emisiones, por mencionar solo algunas. Vender a empresas de servicios públicos reguladas supone un reto que no todas las empresas emergentes pueden afrontar. Por ello, los fondos de capital riesgo que quieran tener éxito en el sector deben entender cómo evolucionan las regulaciones y ayudar a los emprendedores a gestionar las ventas a centrales eléctricas y empresas de transmisión. Un gran ejemplo es el préstamo gubernamental de 465 millones de dólares del gobierno que salvó a Tesla en un momento crucial. Algunos afirman que, sin grandes fondos de capital riesgo que defendieran a Tesla ante el gobierno, la empresa no habría salido adelante.
3. No todos los campos y tecnologías del sector energético crecen de la misma manera. Algunas áreas, como los vehículos eléctricos y el almacenamiento de energía, han registrado un crecimiento de dos e incluso tres dígitos. Al mismo tiempo, otros sectores, como el de los vehículos con motor de combustión interna, están en declive.
La industria de la inversión en tecnologías limpias atraviesa un momento crucial de su historia. Los inversores de capital riesgo deberían aplicar estas lecciones duramente aprendidas para acelerar la transición hacia un futuro más limpio, una empresa emergente a la vez.




