Las tecnologías emergentes de la Cuarta Revolución Industrial están alterando los mercados tradicionales de infraestructura y creando otros nuevos;
este cambio, junto con el impacto de la pandemia de COVID-19, ha dado lugar a un aumento de la demanda y a una mayor incertidumbre en la oferta;
Se necesitará nueva infraestructura, y la inversión privada, en niveles superiores a los asignados hasta la fecha, será necesaria para cerrar una brecha de financiación de varios billones de dólares.
Las tecnologías transformadoras y disruptivas de la Cuarta Revolución Industrial están redefiniendo las posibilidades del entorno construido. Los avances en la proliferación de datos, la conectividad, la automatización y la tecnología de sostenibilidad están alterando los mercados existentes y creando otros completamente nuevos en muchos subsectores de la infraestructura.
La crisis de COVID-19 también está provocando profundos cambios en las necesidades sociales y en las demandas de los consumidores, acelerando la adopción de determinadas tecnologías que amenazan con erosionar la cuota de mercado de activos que tradicionalmente tenían un uso muy elevado. En conjunto, estas dinámicas están poniendo ahora en entredicho supuestos arraigados sobre la naturaleza esencial y monopolística de algunos servicios de infraestructura.
Como se señala en el reciente informe de Marsh & McLennan Advantage y de la Global Infrastructure Investor Association (GIIA), Riesgos globales para la infraestructura: el desafío tecnológico, estas dos fuerzas han dado lugar a una mayor competencia para los propietarios y operadores de determinados activos, al tiempo que reducen o modifican la demanda de otros.
Sin embargo, el sector de la infraestructura ha sido históricamente lento en comprender y adoptar nuevas tecnologías. En 2019, el Foro Económico Mundial señaló que sigue siendo “uno de los sectores menos transformados digitalmente de la economía”. Esta desconexión crea el potencial de activos varados: se estima que el poder disruptivo de las energías renovables dejará varados casi 20 billones de dólares en activos energéticos tradicionales basados en combustibles fósiles en todo el mundo en los próximos 30 años. Por ello, ha llegado el momento de que el sector de la infraestructura preste atención y tome verdadera conciencia de los riesgos que conlleva la disrupción tecnológica.
Un panorama competitivo en evolución
Los rápidos avances tecnológicos han reducido con frecuencia las barreras de entrada, tradicionalmente elevadas, para los servicios de infraestructura que antes se consideraban de naturaleza monopolística. A medida que las nuevas tecnologías se vuelven más baratas o eficientes, los disruptores oportunistas se disputan cada vez más una cuota de mercado en muchos subsectores, ofreciendo alternativas atractivas a los productos y servicios existentes. Esto crea nuevos riesgos para los inversores establecidos y plantea preguntas difíciles sobre la valoración de los activos y las estructuras contractuales a largo plazo.
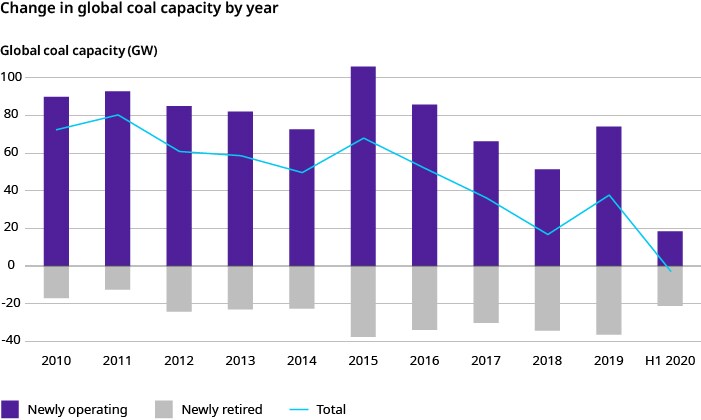
La disrupción tecnológica es especialmente relevante para el sector energético, ya que las tecnologías de energías renovables y de almacenamiento de energía están avanzando considerablemente hacia la paridad en coste y eficiencia con la generación de electricidad basada en combustibles fósiles. Según la Agencia Internacional de Energías Renovables, el coste de la energía solar fotovoltaica a escala de red se redujo un 82 % entre 2010 y 2019, mientras que los nuevos proyectos solares y eólicos ya son más baratos que las centrales de carbón existentes en muchas regiones y que las nuevas centrales de carbón en todos los mercados principales. En consecuencia, la capacidad mundial de generación de energía a partir del carbón ha disminuido por primera vez en la historia, con más generadores desconectados que puestos en servicio en el primer semestre de 2020.
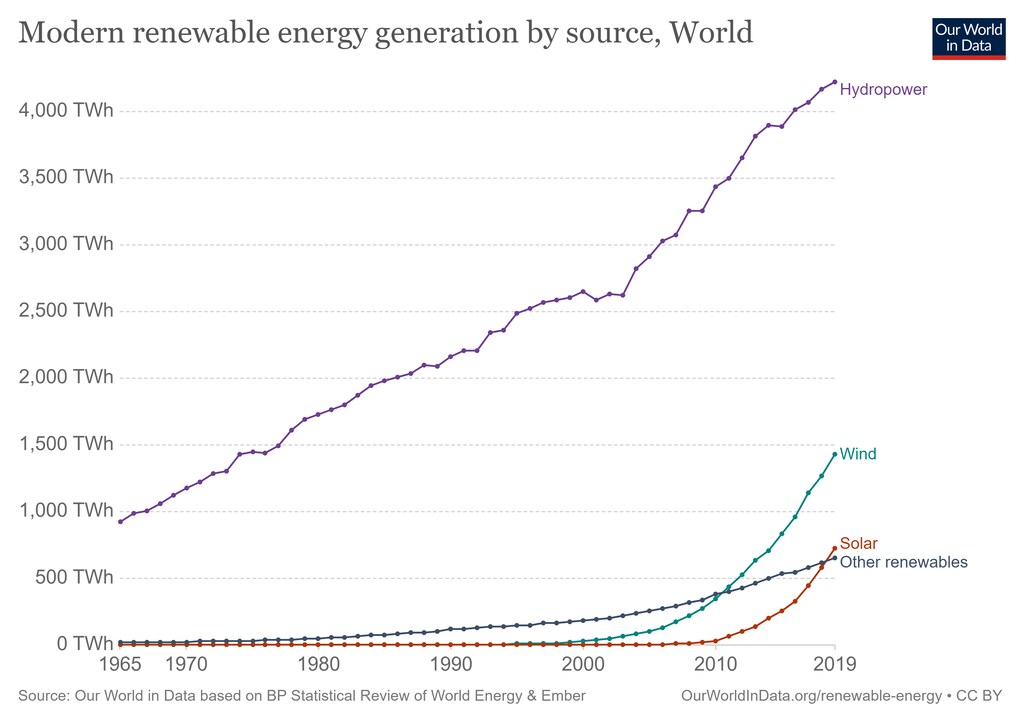
Las energías renovables han roto, sin duda, el monopolio de la generación de electricidad basada en combustibles fósiles al ofrecer a los consumidores una alternativa real, respaldada además por la cruzada permanente contra el cambio climático. Con la tecnología verde preparada para hacerse más viable comercialmente a gran escala en los próximos años (en parte impulsada por la continuidad de las subvenciones respaldadas por los gobiernos), la energía de origen fósil podría acabar perdiendo la centralidad que ha disfrutado durante mucho tiempo en el sistema energético mundial. De hecho, la financiación de infraestructura energética a nivel mundial ya se está alejando de los activos basados en combustibles fósiles y avanzando hacia las renovables, con una inversión en estas últimas que se espera supere a la inversión en petróleo y gas aguas abajo en un futuro cercano.
El auge de las energías renovables incluso está amenazando con dejar varados activos en otros subsectores de la infraestructura, como las vías de ferrocarril de mercancías que transportan exclusivamente carbón a las centrales eléctricas. A medida que avanza la Cuarta Revolución Industrial, la presión competitiva de las tecnologías emergentes seguirá transformando las perspectivas de los inversores y operadores de infraestructura establecidos.
Tasas de utilización reducidas para los activos de transporte
Las consecuencias sociales de la crisis de COVID-19 también aceleran un cambio en las necesidades y preferencias de los clientes, lo que puede socavar aún más la naturaleza fundamental y esencial de los activos y servicios.
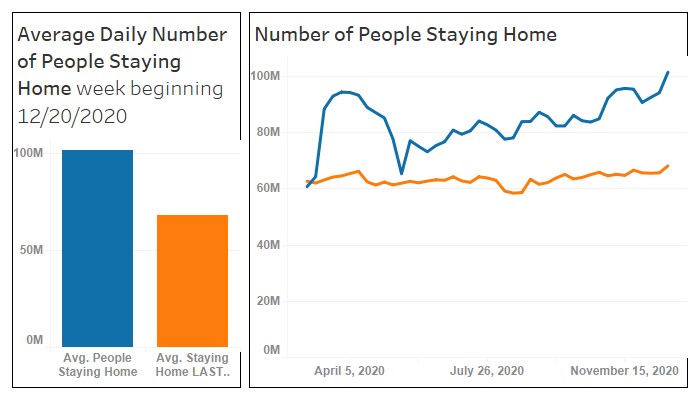
Por ejemplo, la caída del tráfico en el ferrocarril de cercanías y en los viajes aéreos internacionales se ha visto acompañada de la rápida adopción de tecnologías de trabajo remoto y de nuevas prácticas laborales. Los datos de la Oficina de Estadísticas de Transporte de EE. UU. sugieren que, desde el inicio de los confinamientos por COVID-19, más personas permanecieron en casa en cualquier semana de 2020 que en la semana correspondiente de 2019. La transformación drástica de los patrones de movilidad ha provocado ondas de choque sísmicas en diversos subsectores del transporte. La utilización mensual del ferrocarril urbano en EE. UU. ha caído hasta casi una cuarta parte de los niveles de 2019; el total mensual de viajes aéreos se ha reducido un 65 % interanual.
Aún está por ver si el impacto total de la pandemia en los viajes será permanente, pero al menos está claro que los modelos de trabajo remoto habilitados por la tecnología están adquiriendo mayor legitimidad en muchos ámbitos. Esto significa que los viajes de negocios en particular, desde autobús y tren interurbanos hasta vuelos nacionales o internacionales, pueden dejar de ser tan esenciales como antes para algunos ciudadanos en la “nueva normalidad”. Dependiendo de la medida en que las empresas adopten soluciones digitales como la videoconferencia, el mundo posterior a la pandemia podría caracterizarse por una menor demanda de algunos servicios de transporte de cercanías, lo que a su vez podría afectar a la naturaleza y la escala de la inversión futura en muchos activos de transporte.
Perspectivas de futuro
Si bien la revolución tecnológica del sector y la llegada de la pandemia de COVID-19 han provocado, sin duda, un aumento de la demanda y una mayor incertidumbre en la oferta, la necesidad de nueva infraestructura en todo el mundo sigue aumentando hasta niveles que superan la capacidad de los gobiernos por sí solos. La inversión privada, en niveles superiores a los asignados hasta la fecha, será necesaria para cerrar la brecha mundial de infraestructura de varios billones de dólares.
Al analizar los mercados principales de los miembros de la Global Infrastructure Investor Association (GIIA), los retos de la descarbonización, la resiliencia climática y la conectividad digital impulsarán niveles sin precedentes de nuevas oportunidades de inversión.
Mientras los gobiernos de todo el mundo buscan recuperarse de los daños económicos causados por la COVID-19, deberán determinar con rapidez qué papel prevén para la inversión privada en la provisión de las necesidades de infraestructura del futuro. Los propietarios de activos de infraestructura están dispuestos a aportar no solo el capital privado tan necesario, sino también experiencia global, innovación y disciplina de proyecto. La GIIA seguirá colaborando con los gobiernos y los reguladores para crear el marco adecuado que fomente esa inversión de forma que beneficie a todas las partes interesadas.




