El Gobierno del Reino Unido ha aumentado del 25% al 35%, a partir de enero de 2023, el gravamen sobre las empresas de petróleo y gas, como parte de su declaración de otoño de noviembre.
Se prevé que estos impuestos, junto con un nuevo impuesto del 45% sobre los beneficios extraordinarios de los generadores de electricidad, recauden 14.000 millones de libras el próximo año.
En este artículo, un profesor de economía y políticas públicas explica los distintos tipos de impuestos sobre beneficios extraordinarios que aplican los gobiernos y por qué cree que los incentivos a la inversión probablemente no funcionen en tiempos de incertidumbre.
El Gobierno del Reino Unido ha aumentado del 25% el gravamen sobre las empresas de petróleo y gas —el gravamen sobre los beneficios energéticos del Reino Unido— al 35% a partir de enero de 2023, como parte de su declaración de otoño del 17 de noviembre. El régimen también se ha prorrogado dos años, hasta marzo de 2028. Se prevé que estos impuestos, junto con un nuevo impuesto del 45% sobre los beneficios extraordinarios de los generadores de electricidad, recauden 14.000 millones de libras el próximo año, según el ministro de Hacienda del Reino Unido, Jeremy Hunt.
Pero incluso en épocas normales, los beneficios de las empresas de petróleo y gas que operan en la plataforma continental del Reino Unido están sujetos a un tipo impositivo del 40%, en lugar del tipo habitual del 19% aplicado a los beneficios empresariales. El gravamen introduce un impuesto adicional sobre sociedades del 35% (del 25% antes de la declaración de otoño de 2022), lo que eleva al 75% el tipo impositivo sobre los beneficios de empresas como BP y Shell desde enero de 2023 (65% hasta finales de 2022).
Documentos gubernamentales, muestran que menos de 35 grupos pagan el impuesto actual del 40% y que, en 2021, siete grupos asumieron el 95% de la recaudación tributaria total. El número de contribuyentes y su proporción relativa de la recaudación total deberían ser, en términos generales, similares en el caso del gravamen sobre los beneficios energéticos.
Pero lo que debe ajustarse no es el tamaño del impuesto sobre los beneficios extraordinarios del Reino Unido; hace falta un diseño más sólido para recaudar más dinero de forma más eficiente y aumentar el gasto público. Esto es particularmente importante tras las noticias recientes de que Shell está pagando cero impuestos sobre beneficios extraordinarios pese a sus enormes beneficios en el Reino Unido este año. Esto es consecuencia directa del diseño del gravamen británico. Aumentar el tipo impositivo no resuelve en absoluto este problema.

Gravar los beneficios energéticos
Hay distintos tipos de impuestos sobre beneficios extraordinarios. Algunos gravan los beneficios normales, mientras que otros se centran en los beneficios excesivos. Esto significa que se recauda una suma determinada de una organización a la que le ha ido particularmente bien debido a circunstancias ajenas a su control.
En efecto, los beneficios extraordinarios no surgen de una inversión astuta en una tecnología innovadora, sino que se producen cuando las empresas se benefician de factores externos. Por ejemplo, el aumento de los tipos de interés en el sector bancario o el encarecimiento de las materias primas en el sector energético suelen generar más ingresos para las empresas de esos sectores. Sin duda, lo hemos visto este año, cuando las cinco mayores compañías petroleras del mundo repartieron 50.000 millones de libras en beneficios. Cuando los beneficios extraordinarios se deben exclusivamente a factores externos, esos sectores se convierten en objetivos prioritarios para los impuestos sobre beneficios extraordinarios.
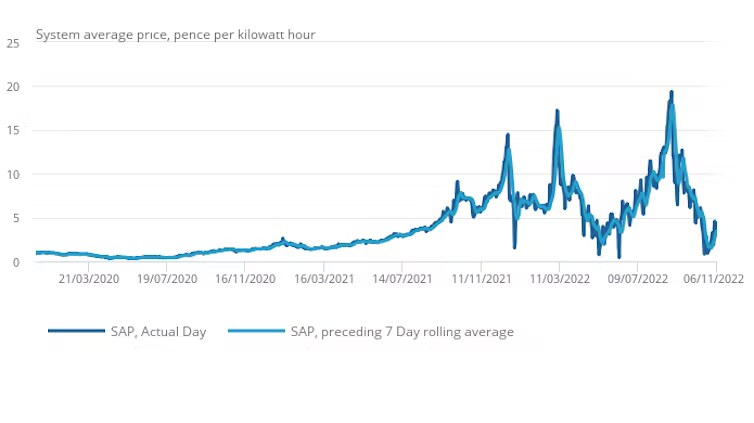
Los precios del gas en el Reino Unido subieron un 110% en una semana de 2022
¿Cómo funcionan los impuestos sobre beneficios extraordinarios?
Los impuestos sobre beneficios extraordinarios deberían ser una forma práctica de que los gobiernos recauden rápidamente una gran cantidad de ingresos. Esto resulta particularmente útil en momentos como el actual, cuando la gente sufre debido a las mismas circunstancias de las que algunas empresas están obteniendo beneficios. Como ventaja adicional para quienes diseñan las políticas, los impuestos sobre beneficios excesivos son lo que los economistas llaman «impuestos no distorsionadores», porque no incentivan a las empresas a cambiar su comportamiento para eludir o reducir su obligación tributaria.
Sin embargo, los gobiernos deben tener cuidado de no generar incertidumbre para las empresas. Si un impuesto sobre beneficios extraordinarios se introduce como medida temporal, las empresas se preguntan durante cuánto tiempo deben tenerlo en cuenta en sus planes. Los compromisos políticos o la introducción del impuesto como medida permanente pueden aliviar esta incertidumbre.
Una empresa también podría intentar evitar el impuesto trasladando sus actividades a otro país. En el caso del gravamen energético actual del Reino Unido, esto es poco probable, porque otros países o regiones que compiten por este tipo de inversiones también están considerando impuestos sobre los beneficios excesivos.
La UE introdujo un gravamen en septiembre sobre los beneficios que superan en un 20% el promedio de los beneficios imponibles desde 2018 (abarcará 2022 y 2023). El presidente de Estados Unidos, Biden, también ha señalado la posibilidad de aplicar un impuesto sobre los beneficios energéticos excesivos.
Gravar los beneficios energéticos del Reino Unido
Numerosos estudios muestran cómo diseñar un impuesto sólido sobre beneficios extraordinarios que genere ingresos sustanciales para el gobierno y la ciudadanía. El gravamen británico sobre los beneficios energéticos no se ajusta a estos hallazgos en dos aspectos principales:
Es un impuesto temporal adicional sobre los beneficios empresariales que no se basa en una definición clara de los beneficios excesivos, pero la investigación muestra que los gravámenes eficaces en el sector energético suelen ser impuestos permanentes basados en una medida clara de los beneficios excesivos, y no en umbrales de precios arbitrarios.
Ofrece una cuantiosa superdeducción por inversión a las empresas que invierten en proyectos energéticos del Reino Unido, lo que significa que, por cada millón de libras de nueva inversión, las empresas de petróleo y gas reciben más de 900.000 libras en desgravación fiscal. Se trata de una subvención enorme.
Así es como algunas grandes petroleras han evitado pagar muchos impuestos por sus beneficios en el Reino Unido en los últimos trimestres, a pesar de las enormes ganancias de este año. Una superdeducción, sobre todo en un momento de gran incertidumbre sobre las perspectivas económicas, es un desperdicio de recursos.
Mi investigación muestra que los incentivos a la inversión no son eficaces en circunstancias de gran incertidumbre, porque las empresas aplazan los nuevos proyectos de inversión. En épocas volátiles, una superdeducción acaba subvencionando proyectos que se habrían llevado a cabo de todos modos, incluso sin la desgravación fiscal.
Un diseño más sólido
Al salir de dos devastadoras crisis económicas separadas por poco más de diez años, el Reino Unido —la pandemia de COVID-19 y la crisis financiera mundial de 2007-8— se enfrenta a una crisis del coste de la vida sin precedentes, impulsada en parte por un aumento incontrolable de los precios de la energía.
En la situación actual, se prevé que la garantía del precio de la energía y el programa de ayuda con las facturas de energía, destinado a limitar las facturas de gas de los hogares, cuesten en total unos 43.000 millones de libras este año. La previsión actual del gravamen sobre los beneficios energéticos estima que recaudará 14.000 millones de libras.
Sería ingenuo pensar que quitar unos pocos miles de millones de libras de los beneficios de las empresas energéticas puede ser la solución definitiva para los duros inviernos que se avecinan. Sin embargo, mejorar el diseño del gravamen sobre los beneficios energéticos —en particular, reducir la superdeducción— permitiría que las empresas energéticas asumieran una parte mayor de la carga social, sufragando parte de las ayudas para el coste de la vida que los hogares necesitarán este año.
¿Cómo impulsa el Foro Económico Mundial la transición energética?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que están transformando los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se relacionan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración entre cadenas de valor y regiones, el Centro facilita vías compartidas que ayudan a sus socios a coordinarse en torno a soluciones prácticas para una transición segura, baja en carbono y equitativa.




