Las interrupciones en los flujos a través del estrecho de Ormuz repercuten en los mercados energéticos mundiales, y Asia es la región más expuesta.
La interrupción geopolítica del suministro de combustibles fósiles es, a la vez, un sólido argumento a largo plazo para acelerar el despliegue de las energías renovables y un poderoso freno a corto plazo para hacerlo.
La dependencia de Asia de los combustibles fósiles importados está convirtiendo las tensiones geopolíticas en una presión económica, y la seguridad energética y la diversificación se consolidan como prioridades estratégicas fundamentales de la política.
El estrecho de Ormuz, una vía marítima estrecha que conecta el golfo Pérsico con el golfo de Omán, se ha convertido en el punto de presión en el que se está poniendo a prueba la seguridad energética de Asia.
A finales de marzo, tras estallar la guerra en Oriente Medio, Filipinas declaró una emergencia energética nacional, lo que puso de manifiesto una vulnerabilidad más amplia que afecta a la región de Asia-Pacífico. Otros países de la región, como Tailandia, Malasia, Vietnam e Indonesia, siguieron con medidas de emergencia para la conservación energética.
En conjunto, estos acontecimientos revelan una creciente tensión entre las necesidades energéticas inmediatas y los objetivos de transición energética a largo plazo, lo que plantea interrogantes sobre el rumbo de la transición energética de la región.
¿Por qué el estrecho de Ormuz es un punto de estrangulamiento crítico para el tránsito de petróleo hacia Asia?
Alrededor del 80 % del petróleo crudo que pasa por el estrecho de Ormuz se destina a mercados asiáticos, siendo China, India y Japón los principales importadores. Para la ASEAN por sí sola, el 55 % de las importaciones de petróleo crudo procede de Oriente Medio, lo que deja hasta un 28 % del consumo final de energía de la región en riesgo de interrupción directa. Esta concentración ha provocado un shock directo para las refinerías, las empresas de servicios públicos y los sectores industriales de toda la región. Para los importadores netos de energía, como Filipinas y Tailandia, el aumento de los precios del petróleo se traslada directamente al coste de la electricidad, lo que incrementa los gastos de la industria manufacturera, el transporte y los hogares.
También ha tenido un impacto económico considerable: los picos de precios del combustible pueden traducirse en cortes de suministro eléctrico, ralentizaciones de la producción y reducciones de los ingresos de los hogares en cuestión de semanas. El resultado es un shock energético que se refleja en las facturas de electricidad, en las colas para repostar combustible y en la presión sobre los presupuestos gubernamentales de toda la región. A nivel regional, la importación de petróleo y gas a los precios actuales añade 3.360 millones de dólares al mes a la factura de importaciones de la ASEAN, lo que supone un incremento del 3,4 % por encima de las previsiones presupuestarias para 2026.

¿Cómo está generando la crisis actual vulnerabilidades críticas para Asia?
Los mercados asiáticos son también el principal destino de las exportaciones de gas de Qatar y de los Emiratos Árabes Unidos. En 2025, casi el 90 % del volumen total de gas exportado a través del estrecho de Ormuz se destinó al mercado asiático, mientras que la cuota de Europa fue algo superior al 10 %. Esta exposición se ve agravada por las limitadas rutas alternativas de suministro; a diferencia de Europa, que diversificó su infraestructura de importación de gas tras la invasión rusa de Ucrania en 2022.
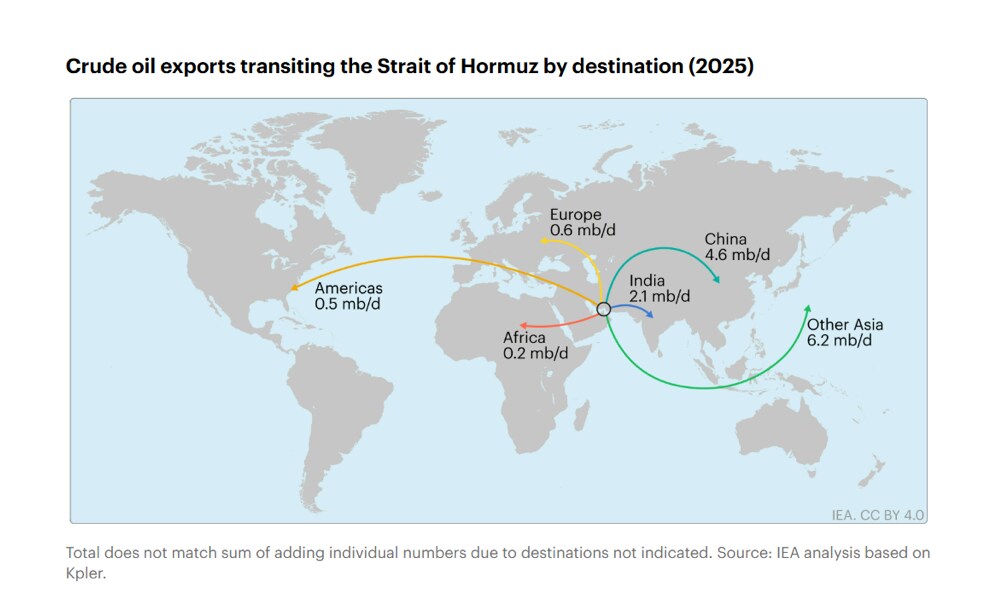
Bangladés, Pakistán e India importaron casi dos tercios de su GNL a través del estrecho en 2025, lo que los hace especialmente vulnerables a cualquier interrupción de los flujos de tránsito. En el conjunto de la ASEAN, alrededor del 17 % del suministro de gas natural procede de Oriente Medio, lo que se traduce en una interrupción del 3 % en el consumo, cifra que, aunque más contenida que el shock petrolero, sigue teniendo consecuencias significativas para la generación eléctrica y la actividad industrial. En la India, la exposición abarca tanto el GNL, que alimenta las redes eléctricas y la industria, como el GLP, el gas embotellado del que dependen para cocinar más de 330 millones de hogares indios. Dado que las empresas petroleras de titularidad pública se apresuran ahora a asegurar 2,2 millones de toneladas anuales de suministro de GLP procedentes de Estados Unidos, una crisis surgida en el golfo Pérsico está reconfigurando silenciosamente el mapa de las alianzas energéticas a largo plazo de la India.
¿Están los responsables políticos priorizando la protección a corto plazo frente a la transición a largo plazo?
Las perturbaciones geopolíticas en las cadenas de suministro de combustibles fósiles producen un doble efecto: refuerzan el argumento estratégico a favor de diversificar los sistemas energéticos y acelerar las energías renovables nacionales, al tiempo que aumentan la dependencia a corto plazo de los combustibles fósiles. La creciente presión política para proteger a los consumidores está impulsando un repunte de las subvenciones a los combustibles fósiles y reduce el margen fiscal para la inversión en energía limpia. Las medidas de amplio alcance, como las subvenciones a los combustibles, las reducciones fiscales y los topes de precios, pueden aliviar temporalmente la inflación, pero son costosas desde el punto de vista fiscal, a menudo regresivas en su distribución y difíciles de eliminar una vez aplicadas. La factura mensual de subvenciones a los combustibles de Malasia, por ejemplo, se ha quintuplicado desde que comenzó la crisis. El riesgo no es un aumento temporal de las emisiones, sino el hecho de que las medidas de emergencia pueden convertirse en elementos permanentes, desplazando las inversiones necesarias para prevenir la próxima crisis.
Los gobiernos de toda Asia combinan los controles de precios con intervenciones del lado de la oferta para gestionar el shock. En Corea del Sur, las autoridades han impuesto topes a los precios de los combustibles, han prorrogado las reducciones de los impuestos sobre los carburantes y han levantado las restricciones a la generación con carbón. La India ha ordenado a las centrales de carbón funcionar a plena capacidad, aprovechando las reservas nacionales para estabilizar el suministro eléctrico. Bangladés, Tailandia y Vietnam también han incrementado la producción de carbón a medida que crecen las preocupaciones por la seguridad energética. En toda la región, algunos países han introducido semanas laborales de cuatro días para los funcionarios y han elevado los límites de temperatura en las oficinas para frenar la demanda eléctrica, medidas que reflejan la amplitud y la urgencia de la presión sobre el suministro.
La pauta es coherente: recurrir a lo que está disponible, resulta asequible y es controlable. Sin embargo, no todos los países están igual de expuestos. La rápida expansión de la generación solar en Vietnam en los últimos años ha supuesto un colchón significativo, lo que demuestra que los países que avanzaron antes en energías renovables son los más resilientes. Del mismo modo, China parece estar algo al resguardo de los shocks de precios derivados del conflicto en Oriente Medio gracias a sus importantes reservas energéticas, a un suministro energético diversificado y a un sector de energías renovables en rápida expansión, que en conjunto reducen su dependencia del petróleo de Oriente Medio. Esta lección no pasará desapercibida para los responsables políticos.
En el conjunto de la ASEAN, los análisis sugieren que sustituir la capacidad de gas prevista por soluciones solares y de almacenamiento podría ahorrar a la región hasta 4.000 millones de dólares de aquí a 2030 – una cifra que cobra nueva relevancia si se compara con las crecientes facturas de importación de combustibles fósiles.

¿Cómo refuerzan las recientes perturbaciones en los mercados petrolíferos el argumento a favor de los combustibles limpios?
Los combustibles limpios pueden aumentar la resiliencia frente a los shocks geopolíticos cuando se producen a partir de recursos nacionales, como la electricidad renovable o materias primas y residuos biogenéticos locales. Esto está llevando a los gobiernos de toda Asia y la UE a revisar los mandatos de mezcla de biocombustibles y las estrategias más amplias para los combustibles limpios desde la perspectiva de la seguridad energética. En China, por ejemplo, el principal regulador energético se ha comprometido a acelerar el desarrollo de su industria del hidrógeno y aprovechar insumos más baratos, como la energía eólica y solar de producción nacional.
Aunque persisten las limitaciones de infraestructura, la volatilidad sostenida ha acelerado históricamente los cambios estructurales al movilizar políticas e inversiones. La inestabilidad continuada podría, por tanto, remodelar la economía de los combustibles y los flujos comerciales, reforzando el argumento a favor de los combustibles limpios, como se explora en la iniciativa del Foro Económico Mundial Future of Clean Fuels. El análisis del recientemente publicado Fuelling the Future Whitepaper muestra que los biocombustibles ya han reducido la dependencia de las importaciones de combustibles para el transporte entre un 5 % y un 15 % en varios países importadores, lo que ilustra su capacidad para amortiguar shocks externos.
Las fuerzas en juego en Asia, como la exposición geopolítica, la dependencia de los combustibles fósiles y el atractivo de las soluciones a corto plazo, son precisamente lo que el próximo Índice de Transición Energética 2026 (ETI) recoge en detalle. El ETI ofrece un marco oportuno para comprender cómo los países equilibran seguridad, asequibilidad y sostenibilidad, y dónde queda más camino por recorrer.




