Un informe reciente sigue el costo de capital en todo el sistema energético mundial.
Destaca la necesidad de acelerar la inversión en energía baja en carbono para cumplir los objetivos climáticos.
Los responsables de políticas pueden influir en el costo de capital a medida que avanzamos hacia una economía baja en carbono.
Lograr los objetivos del Acuerdo de París exige canalizar grandes volúmenes de capital hacia la energía baja en carbono, y el precio de las energías renovables depende en gran medida del costo de capital. El costo de capital es un determinante importante del costo total de las distintas tecnologías energéticas y refleja los riesgos que perciben los mercados financieros; por ejemplo, la rapidez con que el carbón podría ser desplazado por las renovables.
Actúa como un mecanismo de transmisión clave entre el sistema financiero y la economía real, al afectar las decisiones de inversión tanto de las instituciones financieras como de las empresas. Por lo tanto, para acelerar la transición hacia una economía baja en carbono se requiere una reducción del costo de capital para la energía limpia.
La Universidad de Oxford y el Oxford Sustainable Finance Group publicaron recientemente el análisis más exhaustivo de las tendencias del costo de capital en el sector energético mundial durante las dos últimas décadas. Este informe hace un seguimiento del costo de capital cambiante en sectores como la producción de petróleo y gas, la minería del carbón, la eólica y la solar.
Este enfoque a gran escala y robusto ofrece una visión más amplia de los cambios en el costo de capital del sistema energético mundial, al informar a los responsables de políticas sobre la evolución del sentimiento del mercado y las preferencias de riesgo por región y clase de activos en industrias intensivas en carbono. Esta es una continuación del primer informe publicado en 2021, que hacía un seguimiento del costo de la deuda en el sector energético; esta versión actualizada amplía el análisis a acciones, bonos corporativos y datos contables, además de los préstamos sindicados.

Empresas de servicios públicos de electricidad
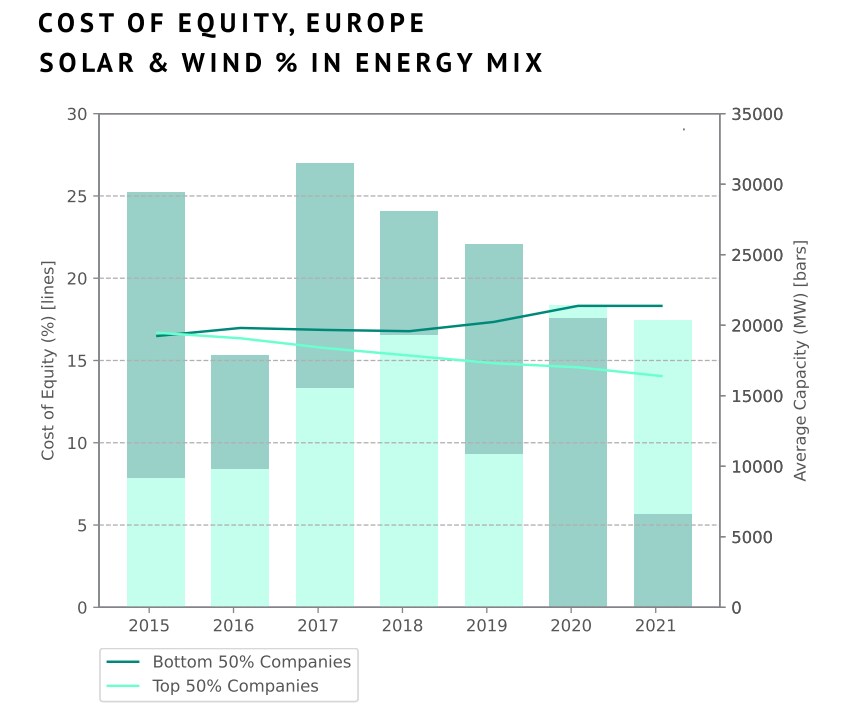
Constatamos que las empresas de servicios públicos de electricidad renovable con una mayor proporción de capacidad solar y eólica tienen un costo del capital propio y de la deuda más bajo que sus pares centrados en los combustibles fósiles, a escala mundial. Esta tendencia es especialmente pronunciada en Europa, lo que demuestra que las políticas y acciones favorables al clima han logrado que invertir en la generación de energía limpia sea una fuente de energía altamente rentable. Sin embargo, esta tendencia varía considerablemente según la región. En Europa, las empresas de servicios públicos de electricidad bajas en carbono tienen un costo de capital más bajo que sus homólogas altas en carbono. Pero en China ocurre lo contrario. Y en América, el informe no encontró una tendencia consistente.
Encontramos que el costo de la deuda de las empresas de servicios públicos de electricidad renovable es del 6 % en 2021, frente al 6,7 % de las empresas de servicios públicos de electricidad basadas en combustibles fósiles. De manera similar, las empresas centradas en energías renovables tienen un costo del capital propio (15,2 %) inferior al de las que dependen de los combustibles fósiles (16,4 %). En Europa, la brecha entre las empresas de servicios públicos bajas en carbono y sus pares altas en carbono se ha ido ampliando con el tiempo. Esto sugiere que los inversores de capital prospectivos en Europa están incorporando en los precios los crecientes riesgos de transición inherentes a los combustibles fósiles.
Producción de energía
Al examinar la producción de energía, constatamos que, a nivel mundial, la minería del carbón presenta el costo de capital más alto, con un costo de la deuda que aumentó al 7,9 % en 2021 y un costo del capital propio que subió al 18,2 %, seguida por la producción de petróleo y gas y los combustibles renovables. Desde 2016, el costo de la deuda para captar capital destinado a la energía renovable y a la tecnología ha mostrado una trayectoria descendente, mientras que el de la minería del carbón ha aumentado. Al igual que con las empresas de servicios públicos de electricidad, las tendencias varían considerablemente según la región. Sin embargo, dentro del sector del petróleo y el gas, existe una brecha consistente entre las empresas dedicadas a la exploración y producción y el resto del sector, y el financiamiento de estas actividades upstream se vuelve cada vez más costoso, en términos absolutos o relativos.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición a la energía limpia?

Acelerar la transición energética
Estos hallazgos muestran que invertir en actividades intensivas en carbono, así como en actividades upstream de la industria del petróleo y el gas, que requieren mucho capital, se está volviendo cada vez más arriesgado. En el contexto de la invasión de Rusia a Ucrania, los precios del petróleo y el gas han alcanzado sus niveles más altos en una década, lo que impulsa aún más a las economías a desprenderse de los combustibles fósiles y a desplazar los flujos de capital hacia la energía limpia.
En Europa demostramos que las políticas ambientales influyen en la fijación de precios de los activos, lo que puede servir de modelo para Norteamérica y China, donde la acción climática ha sido menos consistente. En Norteamérica, donde aún no observamos una tendencia consistente en el costo de capital de la energía renovable frente a la energía fósil, seguiremos de cerca si la Ley de Reducción de la Inflación puede cambiar la fijación de precios del riesgo a favor de la energía limpia.




