Existe un consenso internacional cada vez mayor de que el hidrógeno limpio desempeñará un papel clave en la transición mundial hacia un futuro energético sostenible. Es crucial para ayudar a reducir las emisiones de carbono de la industria y el transporte pesado, así como para proporcionar almacenamiento de energía a largo plazo a gran escala.
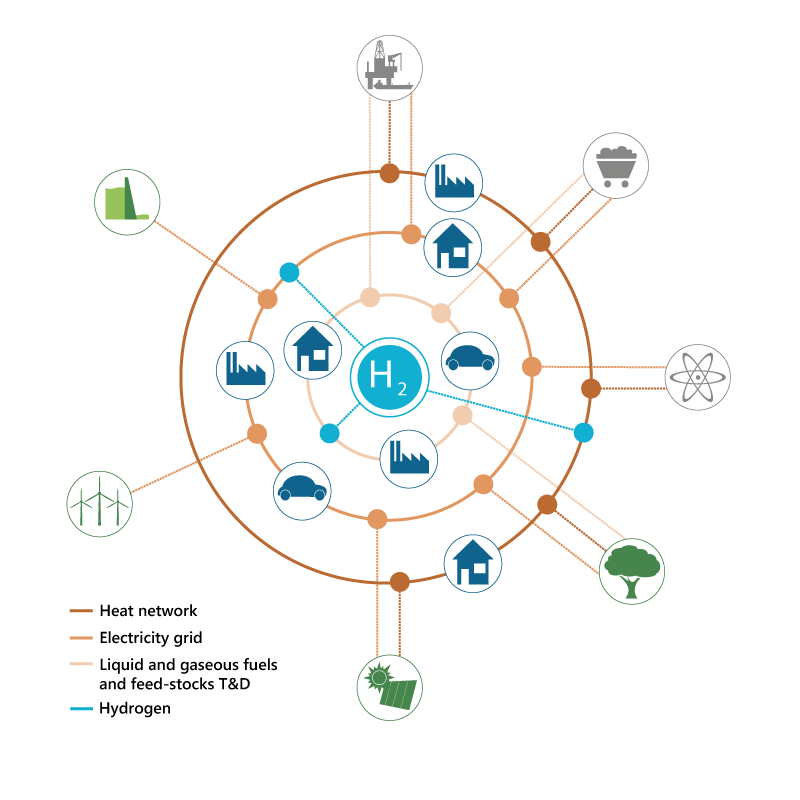
El hidrógeno es un vector energético versátil que puede producirse a partir de una amplia variedad de fuentes y utilizarse de muchas formas en todo el sector energético. En su versión baja en carbono, el hidrógeno limpio podría ser revolucionario, pero su adopción generalizada plantea desafíos.
La Agencia Internacional de la Energía está preparando un importante estudio nuevo para evaluar la situación del hidrógeno, su economía y su potencial. Está previsto que se publique a mediados de junio y será una contribución clave a la presidencia japonesa del G20 de 2019.
Costes del hidrógeno limpio
Los investigadores han descubierto que el hidrógeno limpio sigue siendo demasiado caro para permitir su despliegue generalizado. Según algunas estimaciones, es posible que los precios no bajen lo suficiente hasta la década de 2030. Pero, pese a la incertidumbre sobre el futuro del hidrógeno limpio, hay señales prometedoras de que podría volverse más asequible antes de lo previsto.
El origen del hidrógeno es importante. Actualmente, se produce principalmente a escala industrial a partir de gas natural, lo que genera importantes emisiones de carbono. Ese tipo se conoce como hidrógeno «gris».
Una versión más limpia es el hidrógeno «azul», cuyas emisiones de carbono se capturan y almacenan o reutilizan. El más limpio de todos es el hidrógeno «verde», que se genera con fuentes de energía renovables sin producir emisiones de carbono desde el principio.
Las emisiones de CO2 podrían encarecer el hidrógeno gris
Actualmente, el hidrógeno gris es más barato que los otros dos. Se estima que su precio ronda los 1,50 € por kilo. El principal factor determinante es el precio del gas natural, que varía en todo el mundo.
Con demasiada frecuencia, se supone que el precio de esta variante de hidrógeno limpio se mantendrá en este nivel relativamente bajo en el futuro previsible. Eso pasa por alto la proyección de la AIE de un aumento estructural de los precios del gas natural debido a las fuerzas del mercado. Y, lo que es más importante, no tiene en cuenta la posible volatilidad de los precios del gas, como se ha demostrado en Europa, donde están más vinculados a los mercados al contado.
Además, las emisiones de CO2 del hidrógeno gris tienen un coste en un número cada vez mayor de jurisdicciones de todo el mundo. En el régimen de comercio de derechos de emisión de la Unión Europea, el precio del CO2 se sitúa entre 20 € y 25 € por tonelada.
Un número cada vez mayor de países de la Unión Europea quiere establecer un precio mínimo del CO2 que aumente gradualmente hasta situarse entre 30 € y 40 € por tonelada en los próximos 10 años. Esto significa que el coste del CO2 podría añadir casi 0,50 € al precio de un kilo de hidrógeno gris en Europa, hasta elevar el precio total a unos 2 €.
En un mundo cada vez más limitado por las emisiones de carbono, tampoco debemos perder de vista la aceptación social cada vez menor de seguir emitiendo CO2 al producir y utilizar hidrógeno limpio en la industria.
El hidrógeno azul puede reducir la brecha
El precio del hidrógeno azul también está determinado principalmente por los precios del gas natural. Pero el segundo factor más importante es el coste de capturar y reutilizar o almacenar las emisiones de carbono.
Las estimaciones actuales sitúan el precio de la captura, utilización y almacenamiento de carbono (CCUS) entre 50 € y 70 € por tonelada de CO2. El precio es menor en casos concretos, como la producción de amoníaco.
Esto sitúa el precio actual del hidrógeno azul en Europa algo por encima del del hidrógeno gris, pero esa brecha se reducirá si el precio de las emisiones de CO2 sigue aumentando en los próximos años.
Una vez que se amplíe y estandarice el proceso de CCUS en las plantas de hidrógeno azul, es probable que el coste disminuya.
Con el tiempo, la innovación debería abrir más oportunidades para utilizar CO2 en la industria, lo que podría reducir aún más el coste de la CCUS. Estos avances podrían acercar el precio del hidrógeno azul al del hidrógeno gris antes de lo que se suele suponer.
El precio del hidrógeno verde depende de las energías renovables
En el precio delhidrógeno verdeinfluyen distintos factores; actualmente se estima que oscila entre 3,50 € y 5 € por kilo.
El primero es el coste de la electrólisis, el proceso mediante el cual se produce este tipo de hidrógeno limpio a partir de agua utilizando energía renovable. Actualmente, la capacidad mundial total de electrólisis es limitada y costosa. La mayoría de los expertos del sector espera que un aumento significativo de la capacidad de electrólisis reduzca los costes aproximadamente un 70% en los próximos 10 años.
Sin embargo, el factor más decisivo para el coste del hidrógeno verde es el precio de la electricidad verde utilizada en el proceso de electrólisis.
El coste de generar energía solar y eólica ha bajado de forma espectacular en la última década. Esto debería llevar a la cautela al considerar cómo evolucionará el coste del hidrógeno verde en el futuro. Al igual que la energía eólica y la solar, podría bajar mucho más rápido de lo que esperan ahora los expertos.
En países y regiones con abundante sol y energía eólica —como Oriente Medio, el norte de África y América Latina—, el precio de la electricidad verde ha bajado hasta unos 2 céntimos de euro por kWh.
Los expertos esperan que baje aún más en un futuro próximo. Steven Chu, ex secretario de Energía de Estados Unidos, sugirió recientemente que los precios podrían llegar pronto a tan solo 1,5 centavos de dólar (1,3 céntimos de euro) por kWh.
En esos países y regiones, existe una posibilidad real de producir electricidad verde en masa para uso interno, así como hidrógeno verde tanto para aplicaciones nacionales como para los mercados de exportación.
¿Hacia un mercado mundial del hidrógeno limpio?
En principio, el hidrógeno verde puede transportarse por barco a cualquier lugar del mundo que cuente con menos fuentes de energía renovable baratas.
Japón tiene en marcha varios proyectos piloto importantes —con países como Australia, Arabia Saudí y Brunéi— para determinar la mejor forma de transportar hidrógeno verde o azul por barco a grandes distancias.
Es demasiado pronto para saber cómo evolucionará el coste del transporte y con qué rapidez podría desarrollarse este mercado mundial del hidrógeno. En función de los avances tecnológicos, en las próximas décadas podría surgir un mercado similar al del gas natural licuado.
¿Qué significa todo esto para el coste del hidrógeno verde en Europa?
En primer lugar, es posible que el coste del hidrógeno verde tarde más en bajar a niveles cercanos a los del hidrógeno gris y azul. La ampliación de la electrólisis debe reducir los costes. Y, aún más crucial, la producción en masa requerirá grandes volúmenes de electricidad verde barata.
Se espera que la expansión prevista de la producción eólica marina en el noroeste de Europa comience en los próximos 10 a 15 años. Para principios de la década de 2030, podría haber comenzado el despliegue masivo del hidrógeno verde en esa parte del mundo.
Algunas grandes empresas industriales, como Engie, han fijado un objetivo de coste explícito para que el hidrógeno verde alcance la paridad de red con el hidrógeno gris en 2030. El Gobierno japonés también ha establecido objetivos de coste exigentes para el hidrógeno limpio de aquí a 2040.
Esas ambiciones son a largo plazo, pero no impiden un uso significativo del hidrógeno verde en los próximos años. Ya está ocurriendo en distintos lugares de Europa, donde instalaciones eólicas o solares in situ generan hidrógeno verde para aplicaciones industriales, de transporte o de almacenamiento de energía.
En varios casos, empresas innovadoras han encontrado modelos de negocio sostenibles. La compañía eléctrica sueca Vattenfall ha calculado que fabricar un automóvil de 20.000 € con acero sin CO2 (utilizando hidrógeno verde), en lugar de acero convencional, añadiría apenas 200 € al precio. Esto sugiere que podrían desarrollarse mercados prémium para consumidores dispuestos a pagar entre un 1% y un 3% más por productos fabricados con hidrógeno verde.
La compañía eléctrica danesa Orsted anunció recientemente que su oferta en una subasta de energía eólica marina en los Países Bajos incluye la producción de hidrógeno verde para uso industrial. Esto demuestra que se están creando nuevos modelos de negocio en este mismo momento, lo que abre la posibilidad de sorpresas positivas en el futuro.
Orientar el futuro del hidrógeno limpio mediante políticas
La política energética puede marcar claramente una gran diferencia mediante medidas como los precios mínimos del CO2. Otro factor importante es la forma en que las autoridades pueden impulsar la transición energética.
El Gobierno neerlandés ha anunciado la ampliación de su programa de bajas emisiones de carbono. Actualmente, se limita a subvencionar la producción de energía renovable, pero pronto se ampliará para incluir todas las formas posibles y rentables de reducir el CO2, incluida la CCUS. Esto contribuirá a activar proyectos de hidrógeno azul impulsados por el mercado y, según cómo evolucionen los costes, ojalá también proyectos de hidrógeno verde en un futuro próximo.
La estrategia de Francia en materia de hidrógeno incluye objetivos indicativos para ecologizar el uso actual del hidrógeno gris en la industria. El Gobierno francés se ha fijado como objetivo que el hidrógeno verde represente el 10% del uso industrial en 2022 y entre el 20% y el 40% en 2027.
Una propuesta de algunas empresas del sector en Alemania (Shell, Siemens, Tennet) busca organizar subastas conjuntas de parques eólicos marinos para la electrólisis, lo que supondría conectar la cadena de valor en una única licitación.
Las normas de cero emisiones para vehículos son cada vez más populares en muchas ciudades y países. Impulsan con fuerza las aplicaciones del hidrógeno limpio en el transporte, donde el diésel y la gasolina están perdiendo aceptación rápidamente. Esto podría contribuir a reducir aún más rápido el coste de la electrólisis.
Muchos de los debates actuales en Europa también incluyen propuestas como la obligación de mezclar gas limpio (incluido el hidrógeno) en las redes de gas. Esto ayudaría a poner en marcha el mercado del hidrógeno limpio en Europa, aunque empecemos con niveles bajos.
Otros instrumentos políticos importantes incluyen duplicar la I+D en hidrógeno limpio, tal como se acordó en la iniciativa Mission Innovation; eliminar las subvenciones a los combustibles fósiles; establecer garantías de origen para el hidrógeno azul y verde; aplicar favorablemente la Directiva europea sobre energías renovables (REDII); fijar normas comunes de calidad y seguridad; y armonizar los enfoques regulatorios sobre las funciones que pueden desempeñar los distintos participantes del mercado en este nuevo sector.
Cabe esperar que en los próximos meses se hable mucho más de las políticas para impulsar la creación de un mercado único del hidrógeno limpio en Europa. El futuro del hidrógeno limpio ya ha comenzado.




