Las necesidades de energía limpia podrían provocar años de precios elevados del cobre, el níquel, el cobalto y el litio en un escenario de emisiones netas cero.
Solo el aumento de la demanda de los cuatro metales clave para la transición energética elevaría su valor de producción a 12,9 billones de dólares durante 20 años.
La claridad es esencial en las políticas climáticas para facilitar la transición hacia la energía limpia, escriben expertos del FMI.
El giro histórico del mundo hacia la reducción de las emisiones de carbono probablemente impulse una demanda sin precedentes de algunos de los metales más cruciales utilizados para generar y almacenar energía renovable en un escenario de emisiones netas cero para 2050.
El consiguiente aumento de los precios de materiales como el cobalto y el níquel supondría tiempos de bonanza para algunas economías que son los mayores exportadores, pero el fuerte encarecimiento de los costes podría prolongarse hasta finales de esta década y podría descarrilar o retrasar la propia transición energética.
Los precios de los metales industriales, un pilar importante de la economía mundial, ya han experimentado un notable repunte tras la pandemia, a medida que las economías reabrieron, como escribimos recientemente en un artículo. Nuestra investigación más reciente, incluida en las Perspectivas de la Economía Mundial de octubre y en un nuevo documento de trabajo del personal del FMI, detalla los probables efectos de la transición energética en los mercados de metales y el impacto económico para productores e importadores.
Por ejemplo, el litio, utilizado en las baterías de los vehículos eléctricos, podría pasar de un nivel de unos 6000 dólares por tonelada métrica en 2020 a unos 15 000 dólares hacia finales de esta década, y mantenerse elevado durante gran parte de la década de 2030. Los precios del cobalto y el níquel también experimentarían aumentos similares en los próximos años.
Precios de los metales y transición hacia la energía limpia
Nos centramos específicamente en el objetivo de limitar el aumento de la temperatura global a 1,5 grados Celsius, lo que exige una transformación del sistema energético que podría aumentar sustancialmente la demanda de metales, ya que las tecnologías de bajas emisiones, incluidas la energía renovable, los vehículos eléctricos, el hidrógeno y la captura de carbono, requieren más metales que sus equivalentes basados en combustibles fósiles.
Nuestro enfoque se centra en cuatro metales importantes entre la variedad utilizada para la transición. Se trata del cobre y el níquel, metales principales y consolidados que se negocian en bolsas desde hace décadas, y del litio y el cobalto, metales secundarios pero en auge, que se negocian en bolsas solo recientemente, pero que ganan popularidad por su importancia para la transición hacia la energía limpia.
El rápido ritmo de cambio necesario para cumplir los objetivos climáticos, como la Hoja de ruta de cero emisiones netas para 2050 de la Agencia Internacional de la Energía (AIE), implica un fuerte aumento de la demanda de metales en la próxima década. Según el escenario ambicioso de la hoja de ruta, el consumo de litio y cobalto se multiplica por más de seis para satisfacer las necesidades de las baterías y otros usos de la energía limpia. El uso de cobre se duplicaría y el de níquel se cuadruplicaría, aunque esto incluye la satisfacción de necesidades no relacionadas con la energía limpia.
Precios de los metales
Aunque la demanda de metales podría dispararse, la oferta suele reaccionar lentamente a las señales de precios, en parte en función de la producción. El cobre, el níquel y el cobalto proceden de minas, que requieren inversiones intensivas y tardan de media más de una década desde el descubrimiento hasta la producción, según la AIE. En cambio, el litio se extrae a menudo de manantiales minerales y salmueras mediante agua salada bombeada desde el subsuelo. Esto acorta los plazos para la nueva producción, que de media son de unos cinco años. Las tendencias de la oferta también están influidas por la innovación en las tecnologías de extracción, la concentración del mercado y la normativa medioambiental. La combinación de una demanda en fuerte aumento y de cambios más lentos en la oferta puede impulsar el alza de los precios. De hecho, si la minería tuviera que satisfacer el consumo previsto en el escenario de cero emisiones netas de la AIE, nuestro reciente análisis muestra que los precios podrían alcanzar máximos históricos durante un período de duración sin precedentes, y que esos mayores costes incluso podrían retrasar la propia transición hacia la energía limpia.
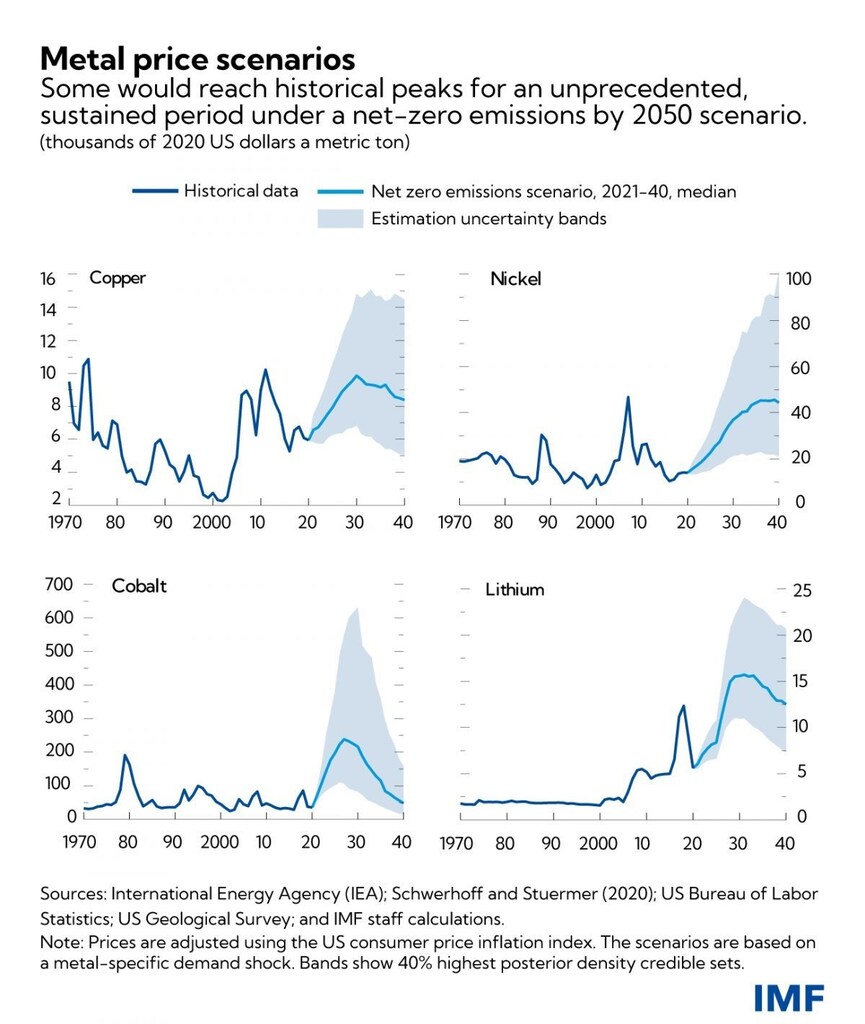
En concreto, los precios del cobalto, el litio y el níquel aumentarían varios cientos por ciento respecto a los niveles de 2020 y alcanzarían su máximo alrededor de 2030. Sin embargo, el cobre supone un cuello de botella menor, ya que sus aumentos de demanda no son tan pronunciados. Estimamos que los precios alcanzarían su máximo como en 2011, aunque permanecerían elevados durante más tiempo.
El repunte de la demanda en un escenario de cero emisiones netas se adelanta, porque componentes de la energía renovable, como los aerogeneradores o las baterías, necesitan metales desde el principio. Sin embargo, en el lado de la oferta, la producción reacciona lentamente debido a los largos plazos para abrir minas, y solo eventualmente alivia la tensión del mercado después de 2030.
Relevancia macroeconómica
En un escenario de emisiones netas cero, el auge de la demanda de los cuatro metales clave para la transición energética por sí solo multiplicaría por seis su valor de producción, hasta alcanzar 12,9 billones de dólares en dos décadas. Esto podría equivaler al valor estimado aproximado de la producción de petróleo en un escenario de cero emisiones netas durante ese período. Los cuatro metales podrían afectar a la economía a través de la inflación, el comercio y la producción, y proporcionar importantes beneficios extraordinarios a los productores de materias primas.
La concentración de la oferta de metales implica que algunos de los principales productores podrían beneficiarse. Por lo general, los países con mayor producción tienen las mayores reservas y es probable que sean los principales productores potenciales. La República Democrática del Congo, por ejemplo, representa alrededor del 70 % de la producción mundial de cobalto y la mitad de las reservas. Otros destacados son Australia, por su litio, cobalto y níquel; Chile, por el cobre y el litio; y también Perú, Rusia, Indonesia y Sudáfrica.
Un auge de los metales de larga duración también podría traer importantes beneficios económicos, especialmente para los grandes exportadores. De hecho, estimamos que un aumento persistente del 10 % en el índice de precios de los metales del FMI añade dos tercios de punto porcentual adicional al ritmo de crecimiento económico de los países exportadores de metales en relación con los importadores. Los exportadores también experimentarían una mejora de magnitud similar en los saldos fiscales del gobierno gracias a las regalías o los ingresos fiscales.
Implicaciones para las políticas y velocidad de la transición hacia la energía limpia
La elevada incertidumbre en torno a los escenarios de demanda es una advertencia importante. El cambio tecnológico es difícil de predecir, y la velocidad y la dirección de la transición energética dependen de la evolución de las decisiones políticas. Esta ambigüedad es perjudicial, porque puede frenar la inversión minera y aumentar la probabilidad de que los precios elevados de los metales descarrilen o retrasen la transición energética.
Una política climática creíble y coordinada a escala mundial; unas normas elevadas en materia ambiental, social, laboral y de gobernanza; y la reducción de las barreras comerciales y de las restricciones a la exportación permitirían que los mercados funcionaran de forma eficiente. Esto orientaría la inversión hacia una ampliación suficiente de la oferta de metales, evitando aumentos de costes innecesarios para las tecnologías bajas en carbono y contribuyendo a la transición hacia la energía limpia.
Por último, un organismo internacional con un mandato que abarque los metales, análogo a la AIE en materia de energía o a la Organización de las Naciones Unidas para la Alimentación y la Agricultura, podría desempeñar un papel clave en la difusión y el análisis de datos, en el establecimiento de normas del sector y en el fomento de la cooperación mundial.




