Este artículo se publicó originalmente en noviembre de 2023 y se ha actualizado.
Los minerales y los elementos de tierras raras son esenciales en la producción de tecnologías de energía limpia.
Existe una brecha entre la oferta y la demanda de minerales críticos necesarios para la transición energética.
La iniciativa Garantizar los minerales para la transición energética ha identificado los riesgos y las implicaciones de esta brecha, así como la forma de gestionarla.
La adopción generalizada y rápida de tecnologías bajas en carbono necesarias para la transición energética no será posible sin un aumento del suministro de minerales críticos a un ritmo nunca visto en la historia.
Minerales como el litio, el cobalto, el cobre, el níquel y las tierras raras son insumos esenciales en la producción de vehículos eléctricos (VE), energías renovables, redes eléctricas y otras tecnologías de energía limpia.
Datos recientes de la ONU revelan un aumento de la extracción de recursos, que se ha disparado casi un 400 % desde 1970 y que se prevé crezca un 60 % para 2060, según The Guardian.
La adopción de tecnologías bajas en carbono tendría que dispararse aún más para cumplir los objetivos climáticos, sobre todo porque las soluciones de energía limpia suelen ser mucho más intensivas en materiales que sus equivalentes convencionales durante la fase de construcción.
Tomando la energía eólica marina como ejemplo, esta supone seis veces más intensidad de materiales que una instalación de gas por megavatio, según concluye McKinsey.
La adopción generalizada y rápida de tecnologías bajas en carbono necesarias para la transición energética no será, por tanto, posible sin un aumento del suministro de minerales críticos a un ritmo nunca visto en la historia.
Por ejemplo, si el mundo aspira a alcanzar el cero neto en 2050, alrededor del 60 % de los coches vendidos en todo el mundo en 2030 deben ser vehículos eléctricos de batería (BEV). La Agencia Internacional de la Energía (AIE), según su escenario «Cero Neto para 2050», estima que alcanzar el cero neto a escala mundial exigiría ya en 2040 seis veces más insumos minerales que en la actualidad.
Una demanda que crece tan rápidamente contrasta marcadamente con el tiempo que probablemente tardará en ampliarse la oferta en las circunstancias actuales. No solo la fase de concesión de permisos, exploración y desarrollo de activos puede prolongarse entre una y dos décadas antes de iniciar la producción, sino que hoy no se invierte suficiente dinero para satisfacer la demanda futura.
Aunque políticas como la Ley de Reducción de la Inflación (IRA) han cambiado el panorama de subvenciones e inversiones, con mayores incentivos para los insumos necesarios para producir tecnologías de transición energética y, así, reducir las restricciones de oferta de minerales críticos.
Teniendo en cuenta la cartera de proyectos mineros y el tiempo que se necesita para llevar estos nuevos proyectos al mercado, se prevé que muchos de los minerales requeridos alcancen un desequilibrio entre oferta y demanda en 2030, incluso en un escenario de alta oferta.
McKinsey estima que, sobre la base de las perspectivas actuales de oferta y tecnología, la incapacidad de cerrar la brecha entre oferta y demanda de minerales críticos provocaría la emisión de 400 a 600 MtCO₂e adicionales de gases de efecto invernadero solo en 2030. El resultado es una brecha entre oferta y demanda que se avecina y que ya está provocando una carrera por los recursos entre numerosos países.
En las próximas décadas, será fundamental garantizar un suministro fiable de minerales críticos para impulsar la transición energética. Los sistemas energéticos, vitales para nuestras economías y para la vida, deben ser sostenibles, seguros y equitativos. Cumplir este “triángulo energético” ya es en sí mismo un desafío significativo. Además, la carrera contra el reloj climático para acelerar la transición energética a un ritmo acorde con una trayectoria de cero neto añade una urgencia considerable, y esto debe ir acompañado de un esfuerzo acelerado para asegurar los minerales necesarios para el cambio.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición a la energía limpia?
Abordar la brecha entre oferta y demanda de minerales críticos
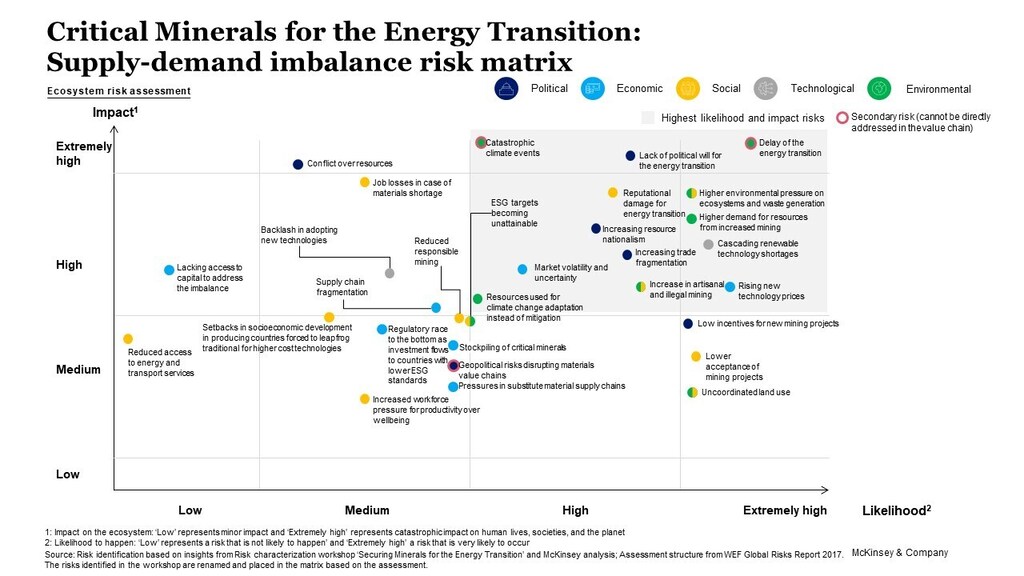
La brecha entre oferta y demanda de minerales críticos amenaza la seguridad y la sostenibilidad energéticas y podría generar una variedad de riesgos globales. La iniciativa Garantizar los minerales para la transición energética (SMET) del Foro Económico Mundial, en colaboración con McKinsey, ha identificado los riesgos que pueden surgir de la incapacidad de cerrar la brecha entre oferta y demanda, así como de los esfuerzos diseñados para cerrarla (Figura 1).
Estos riesgos pueden clasificarse en cinco categorías: políticos, económicos, sociales, tecnológicos y ambientales. Además, pueden evaluarse según su probabilidad de ocurrencia y su impacto en las partes interesadas primarias y secundarias del ecosistema de minerales. Entre los riesgos más importantes que hemos identificado se encuentran:
Aumento de los precios de las nuevas tecnologías (riesgo económico). Los precios de las materias primas podrían aumentar sustancialmente por la escasez de insumos, lo que en última instancia encarecería las tecnologías y soluciones de energía limpia que todos necesitamos.
Retrasos en la transición energética y en los avances para abordar el cambio climático (riesgo ambiental). Los objetivos de la transición energética podrían retrasarse por la falta de tecnologías suficientes para garantizarla. En esencia, las escaseces de suministro que retrasen la transición energética podrían dificultar los esfuerzos por alcanzar los objetivos climáticos.
Reducción de la minería responsable (riesgo social). La actividad minera podría volverse menos responsable si no se centra en alcanzar estándares ambientales, sociales y de gobernanza (ESG) de primer nivel, en caso de que la expansión necesaria no se produzca de manera ordenada y oportuna.
Falta de voluntad política para la transición energética y aumento de las tensiones geopolíticas (riesgo político). Si la transición se encarece por la escasez de materiales, los responsables políticos podrían reducir sus ambiciones para apoyarla ante los obstáculos. También podrían intensificar la carrera por controlar las cadenas de valor de los minerales críticos para crear una ventaja competitiva y garantizar la seguridad del suministro.
Ahora es el momento de que las partes interesadas internacionales construyan colaboraciones estratégicas para gestionar y mitigar estos riesgos. La iniciativa SMET ha identificado estrategias prioritarias a corto y medio plazo que podrían ayudar a las partes interesadas a evitar y reducir los riesgos derivados del desequilibrio entre oferta y demanda de minerales para la transición energética. Y, al igual que ocurre con la energía, tendrán importancia tanto las acciones para ampliar la oferta como para mejorar la eficiencia de la demanda, junto con las políticas y la innovación.
Las estrategias clave de gestión de riesgos identificadas por la iniciativa SMET se centran en la aceptación social, la normalización y la gobernanza, la financiación, la innovación y la circularidad. Entre los temas importantes que conviene abordar figuran, por ejemplo:
Abordar los estándares ESG, por ejemplo, armonizando los marcos existentes y desarrollando un estándar unificado para toda la cadena de suministro minero. Esto podría ayudar a establecer unas “condiciones de competencia equitativas” en todos los territorios. Podría lograrse comprendiendo primero las lagunas de los marcos existentes y armonizándolos de manera que sean fáciles de adoptar y de seguir en todas las jurisdicciones.
Aprovechar instrumentos de financiación alternativos en mercados difíciles puede ser crucial en las regiones donde la financiación tradicional es limitada. Instrumentos como la financiación concesional y mixta, la inversión de impacto, los bonos verdes o las asociaciones público-privadas pueden ayudar a captar fondos para proyectos mineros en mercados difíciles, en particular en aquellos con riesgos ambientales y sociales más frecuentes.
Reducir la intensidad de recursos de las actividades mineras y aumentar la oferta mediante soluciones innovadoras y modelos de negocio a lo largo de la cadena de valor. Estimular la innovación e identificar ejemplos “faro” que puedan escalarse (por ejemplo, extrayendo más de minerales de menor calidad mediante tecnologías de lixiviación), y ofrecer incentivos de mercado para modelos de circularidad (p. ej., la minería urbana) puede ayudar a reducir las restricciones de oferta y aliviar la presión ambiental sobre los ecosistemas.
Muchos de estos enfoques para gestionar los riesgos también pueden contribuir de forma significativa a cerrar la brecha entre oferta y demanda de minerales. Por ejemplo, aprovechar instrumentos de financiación alternativos en mercados difíciles podría desbloquear y aumentar la oferta de minerales críticos. Asimismo, reducir la intensidad de recursos de la actividad minera mediante la circularidad podría disminuir la demanda de minerales críticos primarios desde ahora hasta 2050.
Más allá de la gestión de riesgos, se requerirán más acción y colaboración colectivas para garantizar estos minerales críticos. Esto exigirá la cooperación de múltiples partes interesadas, desde reguladores, organizaciones sin ánimo de lucro e investigadores hasta asociaciones sectoriales y financiadores. Ya existen algunos ejemplos de iniciativas colaborativas público-privadas que están marcando una diferencia positiva. Por ejemplo:
La Iniciativa de Minería Inteligente con el Clima del Banco Mundial sirve de plataforma para prestar asistencia técnica y apoyar inversiones en países en desarrollo ricos en recursos, con el fin de lograr un abastecimiento responsable y bajo en carbono.
La Alianza Mundial para las Baterías es una alianza que apoya la colaboración en toda la cadena de valor del sector automotriz para alcanzar objetivos relacionados con la circularidad, la sostenibilidad y el abastecimiento responsable.
Se necesita una acción colaborativa para acelerar la transición energética
A pesar de estas iniciativas, sigue existiendo la necesidad de un esfuerzo colaborativo a escala mundial para aumentar la concienciación, movilizar la acción y reunir a las partes interesadas pertinentes con el fin de poner a disposición de forma sostenible y asequible los minerales críticos. Existe un imperativo urgente de reforzar el diálogo público-privado para una acción colaborativa en temas esenciales como el respaldo a la movilización de inversiones, la aceleración de la innovación, el desarrollo de competencias a lo largo de la cadena de valor y la evaluación de las lagunas en los actuales estándares ESG. Conectar a los actores clave para sensibilizar sobre estos temas contribuirá a una comprensión más completa del panorama general y ayudará a agilizar una acción significativa que acelere el ritmo de la transición energética.
Como la ventana hacia un mundo de 1,5 °C (degree world) se está cerrando rápidamente, la colaboración ágil en materia de minerales críticos se ha convertido en una prioridad urgente. Garantizar un suministro sostenible y asequible de minerales para la transición energética exige actuar de forma significativa ya.
Este blog forma parte de una serie escrita por miembros de la iniciativa Garantizar los minerales para la transición energética (SMET), liderada por el Foro Económico Mundial. La iniciativa busca identificar y caracterizar los riesgos relacionados con la brecha creciente entre la demanda y la oferta de minerales críticos necesarios para la transición energética, y proponer estrategias para su gestión colectiva.