Hay diversos modelos de negocio y mecanismos financieros disponibles para acelerar el retiro de las centrales eléctricas de carbón en todo el mundo.
Cuál es el más adecuado depende de numerosos factores, como la propiedad de la central, sus perspectivas de utilización y el compromiso del gobierno anfitrión.
Estos dos ejemplos ilustran el proceso de decisión para retirar lo más rápido posible centrales eléctricas de carbón.
La necesidad imperiosa de descarbonizar, junto con la reducción de los costos de la energía renovable (ER) para la generación eléctrica, ha centrado la atención en acelerar el retiro de las centrales eléctricas de carbón en todo el mundo. Ante la disponibilidad de diversos modelos de negocio y mecanismos financieros, la mejor manera de proceder para los gobiernos, los bancos y las empresas de servicios públicos depende de varios factores. Entre ellos figuran las perspectivas de utilización de la central, su situación contractual y propiedad, la salud financiera de la empresa de servicios públicos y el compromiso del gobierno anfitrión con el cierre.
¿Qué principios sustentan la aceleración del cierre de centrales de carbón?
La justificación económica y los principios de cualquiera de los modelos de negocio para acelerar el cierre de centrales eléctricas de carbón (CFPP) son, en términos generales, coherentes. A menudo, generar electricidad con ER cuesta menos que hacerlo con carbón. Reutilizar los equipos y el emplazamiento para producir energía limpia puede ayudar a prestar servicios, como aportar estabilidad, a la red eléctrica, reducir el costo del retiro de las CFPP y conservar al menos parte de la fuerza laboral. Dicho esto, es necesario adoptar medidas adecuadas para apoyar a los trabajadores de las centrales de carbón y a las comunidades afectadas: lo que generalmente se conoce como apoyo para una transición justa (JT).
Además, debe reconocerse que el propietario actual de la CFPP necesita alguna compensación por las ganancias perdidas. Esto se aplica, sin duda, a los productores independientes de energía (IPP) que tienen contratos de venta de electricidad. Pero las empresas de servicios públicos o las empresas estatales (SOE) también suelen necesitar cierto apoyo para recuperar el capital invertido.
Los mecanismos financieros pueden reducir el costo de financiar el cierre, la reutilización del emplazamiento y la JT. Estos mecanismos pueden incluir instrumentos concesionales, como préstamos a tasas inferiores a las del mercado basados en resultados, por ejemplo, vinculados a compromisos de descarbonización. Como alternativa, pueden impulsar la competencia, como en Alemania, donde se utilizan subastas inversas junto con una política de retiro del carbón.
Por su parte, la estructura de capital también puede ofrecer posibilidades de ahorro. Colocar una central de carbón en una entidad jurídica separada puede permitir que el financiamiento del retiro dependa más de la deuda, lo que reduce el rendimiento financiero esperado. Algunos ejemplos son el Mecanismo de Transición Energética (ETM) que está implementando el Banco Asiático de Desarrollo y la titulización respaldada por los usuarios de servicios públicos en Estados Unidos.
Por último, la posible emisión de créditos de compensación de carbono para los propietarios de las CFPP, en función de su retiro frente a las emisiones del escenario habitual, ofrece otra vía de acceso a la inversión privada.
Cómo decidir un modelo de negocio para acelerar el retiro de centrales de carbón
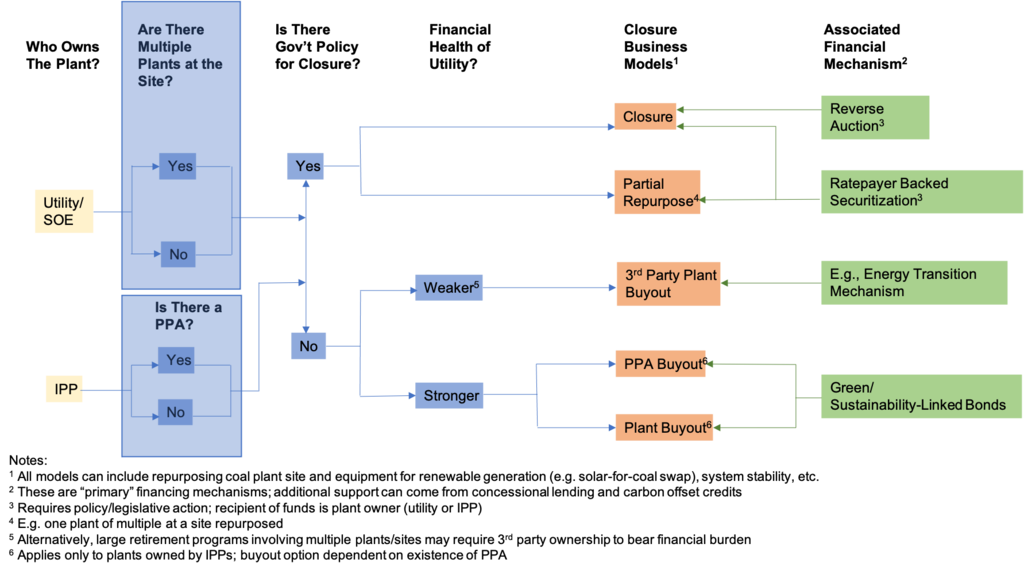
La decisión sobre el tipo de estructura de adquisición que debe adoptar una empresa de servicios públicos depende en gran medida de la ubicación, la antigüedad y otras características de la central, su propiedad y utilización, su contrato con los compradores de electricidad y la salud financiera de la empresa. El siguiente «árbol de decisiones» ofrece una visión general de los factores y de los modelos de negocio y mecanismos financieros aplicables.
A continuación, se presentan dos ejemplos de centrales eléctricas de carbón en distintas partes del mundo y los modelos de negocio recomendados para acelerar su retiro:
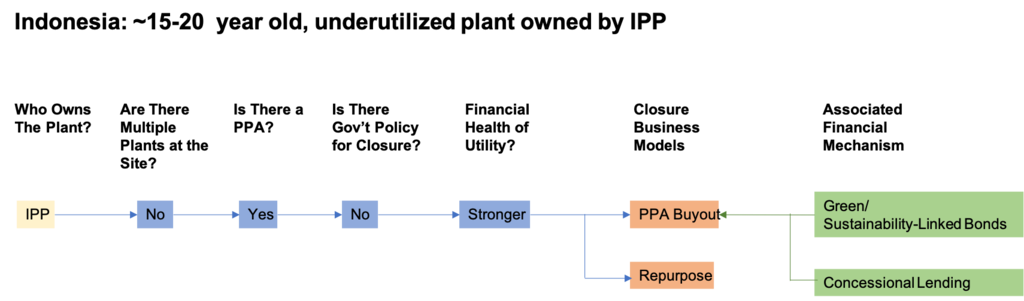
Antecedentes: El proveedor de servicios públicos de Indonesia, PLN, ha celebrado acuerdos de compra de energía de 25-30 años, acuerdos de compra de energía (PPA) con IPP basados en la capacidad. PLN también ha sobrestimado sistemáticamente la demanda, lo que ha generado un exceso de capacidad en el país. Como resultado, PLN paga por una capacidad que el país no necesita. Por lo general, los PPA se estructuran como contratos de construcción, propiedad, operación y transferencia, en los que el IPP mantiene el 100 % de la propiedad de la central hasta el vencimiento del PPA, momento en el que esta se transfiere a una filial de PLN.
Modelo de negocio sugerido: Adquisición del PPA junto con la sustitución del carbón por ER y, en la medida de lo posible, la reutilización del emplazamiento y los equipos existentes de la central de carbón
Fuente principal de financiamiento: Bonos verdes o vinculados a la sostenibilidad
La adquisición del PPA acelera la transferencia de la propiedad o el control de la CFPP a PLN, lo que le permite ahorrar frente a los pagos actuales de PLN en virtud del PPA —que son en gran medida fijos y no dependen de la generación eléctrica— y acelerar el retiro. Al vincular la adquisición con un PPA para nueva capacidad de ER, PLN puede incluir parte del pago por rescisión en el nuevo PPA de ER, aplazando el pago y quizá negociando una reducción del importe. El financiamiento concesional puede desempeñar un papel: el apoyo de gobiernos extranjeros e instituciones multilaterales (MDB) puede fomentar los retiros mediante financiamiento de bajo costo (para PLN o el gobierno de Indonesia), ya sea para una central (un PPA individual) o para toda una flota.
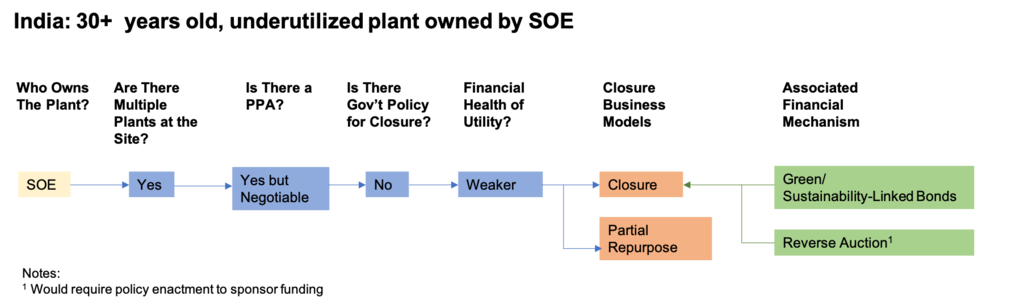
Antecedentes: India cuenta con una gran flota de centrales de carbón de 210 GW, de la cual aproximadamente una cuarta parte tiene más de 30 años. Una proporción considerable de estas centrales pertenece a SOE con bajos niveles de utilización, lo que hizo que la utilización total de las centrales propiedad de SOE en India se situara por debajo del 50 % en 2020-2021. Retirar esta capacidad a corto o mediano plazo es fundamental para que India amplíe su capacidad de ER de 100 GW a más de 400 GW para 2030. Dado que el costo operativo de esta flota de carbón antigua e ineficiente suele ser mayor que el de la energía solar y eólica, debería resultar económico retirar estas unidades incluso sin tener en cuenta ningún costo del carbono. La gran mayoría de la capacidad de carbón está comprometida con empresas estatales de distribución (DISCOM) mediante PPA de largo plazo, aunque estos suelen ser más flexibles.
Modelo de negocio sugerido: Cierre por etapas de las centrales en un emplazamiento de mayor tamaño
Fuentes principales de financiamiento: Subasta inversa si se aprueba una política nacional
A medida que aumenta la necesidad de flexibilidad en el sistema, varios de los emplazamientos actuales de centrales de carbón también pueden ser buenos candidatos para albergar centros que combinen energía renovable y flexibilidad (RE+FLEX), con el fin de respaldar el objetivo de 500 GW de ER. Estos proyectos suelen poder optar a financiamiento concesional y pueden generar oportunidades de colaboración público-privada. La mayoría de las centrales de carbón de India están compuestas por unidades de distintas antigüedades, lo que permite iniciar el proceso retirando algunas unidades y reutilizando selectivamente otras como centros RE+FLEX, para reequilibrar la generación entre las unidades restantes. Implantar un sistema de subastas inversas a escala nacional puede incentivar a los propietarios de SOE a buscar activamente las centrales cuyo retiro y reutilización para abastecer sus redes resulte menos costoso.




