Las renovables, junto con la energía nuclear, cubrirán con creces el aumento de la demanda eléctrica mundial entre 2022 y 2025, según la AIE.
Las fuentes de energía limpia impulsarán cada vez más el crecimiento de la demanda eléctrica mundial, desplazando en el proceso a los combustibles fósiles, según señala la agencia en su último informe.
Aquí, Carbon Brief repasa las principales conclusiones del Informe sobre el mercado eléctrico 2023 a través de cinco gráficos.
Análisis de Carbon Brief de las cifras del Agencia Internacional de la Energía (AIE) informe sobre el mercado eléctrico 2023 muestra que las renovables, junto con el repunte de la energía nuclear, cubrirán con creces el crecimiento de la demanda eléctrica entre 2022 y 2025.
Esto significa que las fuentes de energía limpia comenzarán a desplazar a los combustibles fósiles. Como resultado, las emisiones mundiales de dióxido de carbono (CO2) del sector eléctrico se estancarán o disminuirán, a pesar del rápido aumento de la demanda.
A continuación, Carbon Brief repasa las principales conclusiones del informe a través de cinco gráficos.
Demanda eléctrica
La AIE señala que las proyecciones de crecimiento del PIB mundial se han revisado a la baja en casi todos los países debido a la crisis energética, y el Reino Unido ha sufrido un golpe especialmente duro.
No obstante, la AIE afirma que el crecimiento de la demanda eléctrica mundial se recuperará con fuerza en 2023. Añade que se sumarán otros 2.500 teravatios hora (TWh) de demanda para 2025, principalmente en Asia.
Este crecimiento del 9% llevaría la demanda total a 29.281 TWh. Equivale a añadir al sistema eléctrico mundial una cantidad de demanda del tamaño de la UE, en solo tres años.
La AIE afirma que el crecimiento se concentrará en Asia, como muestra el gráfico siguiente.
Para 2025, China representará un tercio de la demanda eléctrica mundial, frente al 5% en 1990 y el 25% en 2015. Junto con el fuerte crecimiento en otras partes de Asia, para 2025 la región supondrá más de la mitad de la demanda eléctrica mundial, según la AIE, «por primera vez en la historia».
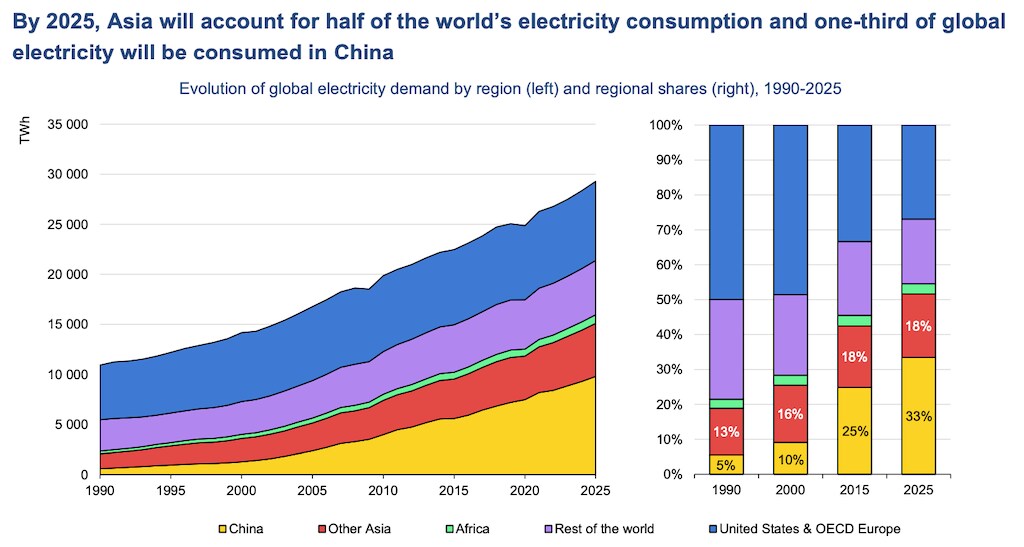
Aunque el consumo eléctrico crecerá de forma constante en Europa y Norteamérica, su cuota de la demanda mundial disminuirá a medida que aumente la de Asia.
Crecimiento de las renovables
La AIE añade que las renovables y la energía nuclear «dominarán» el crecimiento de la demanda eléctrica:
«Las energías renovables y la nuclear dominarán el crecimiento del suministro eléctrico mundial en los próximos tres años, cubriendo conjuntamente, de media, más del 90% de la demanda adicional.»
En conjunto, el panorama es aún más contundente. El análisis de Carbon Brief de las cifras de la AIE muestra que se prevé que la generación eléctrica mundial aumente en 2.493 TWh entre 2022 y 2025.
La AIE prevé que el crecimiento de la generación renovable cubra la gran mayoría de este total, con un aumento de 2.450 TWh. Esto equivale al 98% del aumento global de la demanda.
Además, la AIE también prevé un repunte de la generación nuclear, liderado por Asia. La nueva construcción en China e India, junto con los reinicios de reactores en Francia y Japón, hará que la producción nuclear aumente 302 TWh para 2025.
En conjunto, estas cifras muestran que las fuentes de energía limpia superarán el crecimiento de la demanda eléctrica mundial, desplazando al mismo tiempo a los combustibles fósiles. El crecimiento de la generación por combustible se muestra en el gráfico siguiente, en el que las renovables (rojo) casi igualan el aumento total (azul).
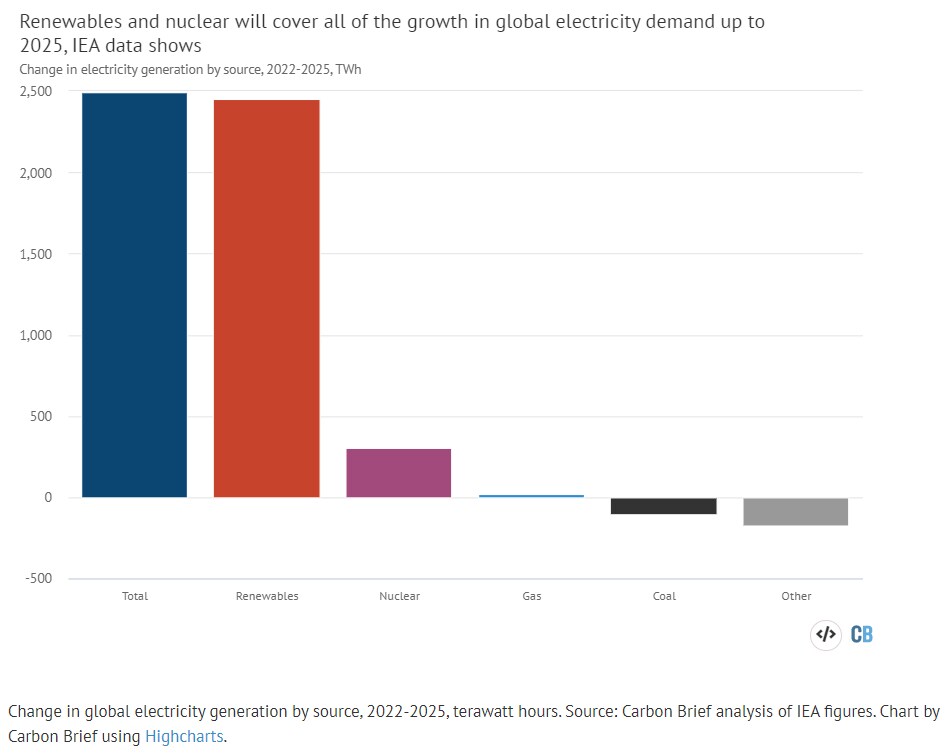
Actualización 8/2/2023: El cambio agregado de 2022 a 2025 oculta una mezcla de cambios estructurales y cíclicos. En concreto, es posible que el crecimiento estructural de las renovables y la nuclear aún no sea suficiente para compensar el aumento de la demanda. La AIE prevé un crecimiento excepcional, aunque en parte cíclico, de las renovables y la nuclear en 2023, al recuperarse de la sequía (hidroeléctrica) y de las paradas (nuclear).
El crecimiento de la producción en los próximos años significa que las renovables superarán al carbón y se convertirán en la mayor fuente de electricidad del mundo en un plazo de tres años, según muestran los datos de la AIE. Esto se ilustra en el gráfico siguiente.
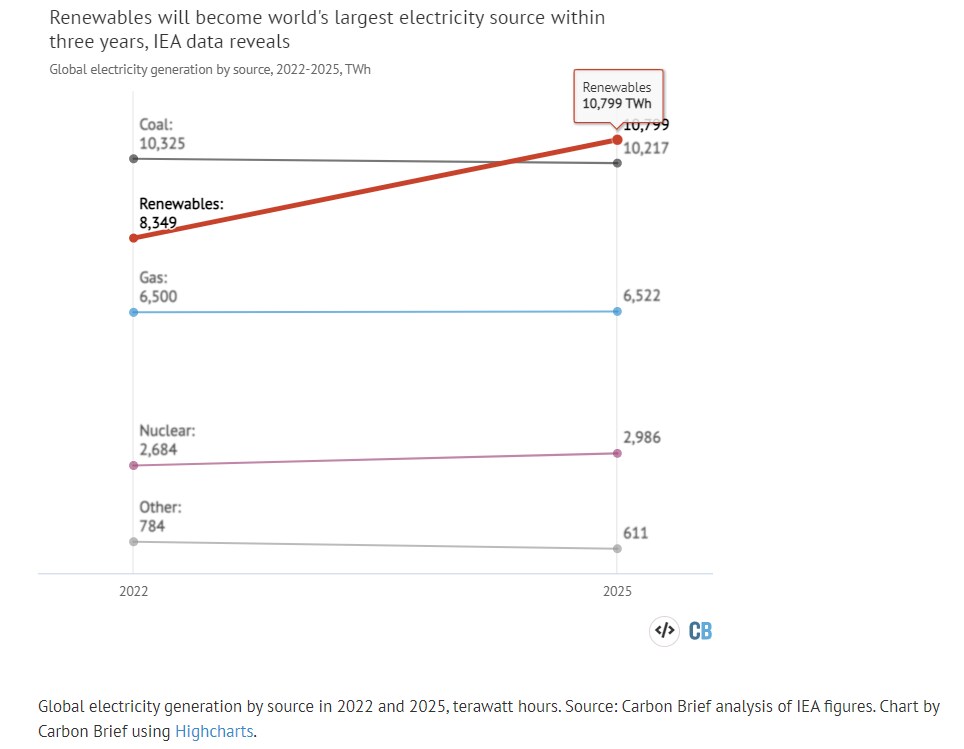
Las renovables aumentarían su cuota de la generación eléctrica mundial del 29% al 35% en solo tres años.
Las renovables habían aportado el 20% del suministro eléctrico mundial en 1990, y esta cuota se mantuvo más o menos sin cambios hasta hace tan poco como 2010.
La cuota del carbón ya ha caído del 40% de la generación eléctrica mundial en 2010 al 36% actual, y se reduciría aún más hasta el 33% en 2025, según las cifras de la AIE.
No obstante, el combustible fósil más contaminante seguiría siendo una de las mayores fuentes de electricidad del mundo. El gas generaría el 21% de la electricidad en 2025 y la nuclear el 10%.
Estancamiento del sector eléctrico
La presión de las energías limpias sobre la generación eléctrica con combustibles fósiles significa que las emisiones de CO2 del sector eléctrico se estancarán, según la AIE, como muestra el gráfico siguiente (izquierda).
De hecho, sus cifras detalladas sugieren una leve disminución de las emisiones de CO2 del sector eléctrico para 2025 (abajo a la derecha). Las reducciones en Europa (azules) y en las Américas (verdes) compensarían con creces los aumentos en Asia-Pacífico (amarillo, rojo y naranja).
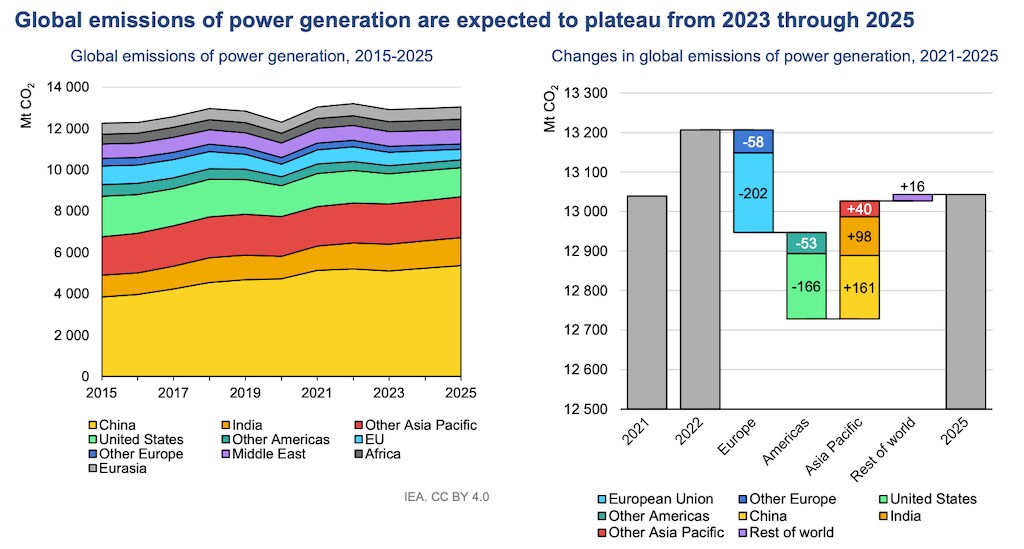
Cabe subrayar, sin embargo, que según la AIE las emisiones del sector eléctrico alcanzaron un máximo histórico en 2022. Esto significa que las emisiones se mantendrían en su máximo histórico, o solo ligeramente por debajo, durante los próximos años, en lugar de empezar a disminuir rápidamente.
Esta previsión de la AIE coincide con la que planteó el Rocky Mountain Institute a principios de este año. Afirmó que el mundo había alcanzado el pico de los combustibles fósiles en la generación eléctrica, gracias al acelerado crecimiento de la energía eólica y solar. El instituto pronosticó después descensos de la generación con combustibles fósiles del 4% anual entre 2025 y 2030.
Retos por delante
La AIE señala que habrá desafíos a medida que la energía eólica y la solar aporten cuotas cada vez mayores de la electricidad mundial. Afirma que la oferta y la demanda eléctricas también dependen cada vez más de las condiciones meteorológicas, y cita como ejemplos las recientes olas de calor, tormentas y sequías.
Esto apunta a la necesidad de aumentar la flexibilidad de la demanda por parte de los clientes y de ampliar la capacidad de almacenamiento, según la AIE. Asimismo, afirma que será necesaria suficiente capacidad «gestionable», que pueda encenderse o apagarse a voluntad. El informe dice:
«En un sector eléctrico descarbonizado, las renovables gestionables, como las centrales hidroeléctricas de embalse, geotérmicas y de biomasa, serán esenciales para complementar las renovables variables [eólica y solar].»
No obstante, el informe subraya que los retos de integrar las renovables variables no son actualmente un obstáculo para su expansión. Explica:
«[H]ay suficiente potencial para seguir ampliando la capacidad de las renovables variables en muchas regiones del mundo sin enfrentarse a grandes cuellos de botella en la integración del sistema.»
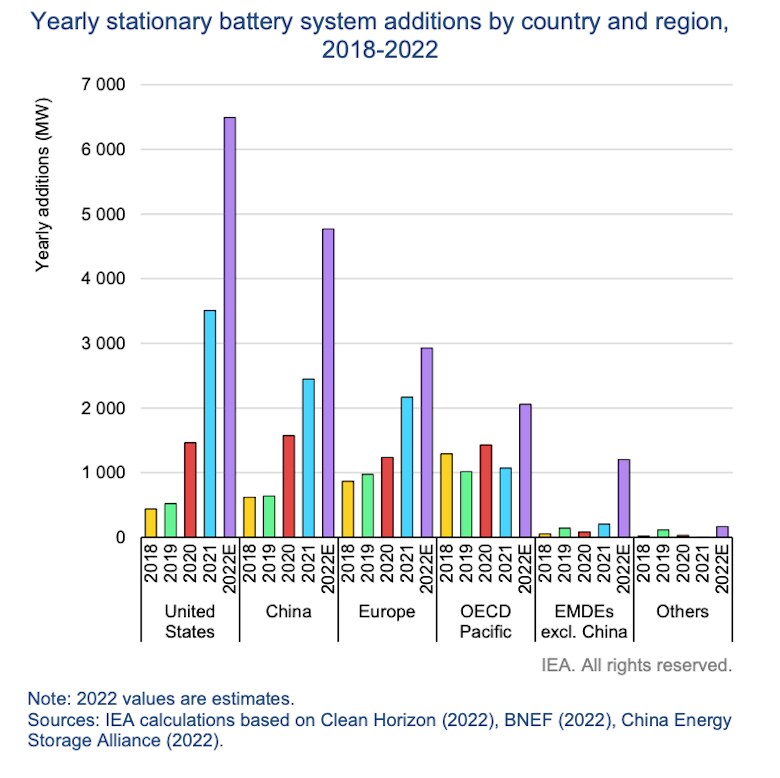
En relación con ello, el informe señala que cada año se construyen más sistemas de almacenamiento en baterías. En conjunto, en 2022 se añadieron unos 17 gigavatios (GW, mil megavatios, MW) de nueva capacidad de baterías, como muestra la figura siguiente. Esto supone un aumento de alrededor del 90% respecto al año anterior.
Dentro de ese panorama mundial, la AIE afirma que el crecimiento de las nuevas baterías aumentó un 80% en Estados Unidos,
un 100% en China, un 35% en la UE y aproximadamente seis veces (~500%) en las economías emergentes fuera de China.

¿Cómo impulsa el Foro Económico Mundial la transición energética?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que transforman los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se cruzan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración entre cadenas de valor y regiones, el Centro permite trazar vías compartidas que ayudan a los socios a alinearse en torno a soluciones prácticas para una transición segura, baja en carbono y equitativa.




