La industria del petróleo y el gas afronta desafíos sin precedentes en 2020.
Las transformaciones sociales y económicas significan que las respuestas que la industria empleó en el pasado, cuando enfrentó desafíos, podrían no ser suficientes hoy.
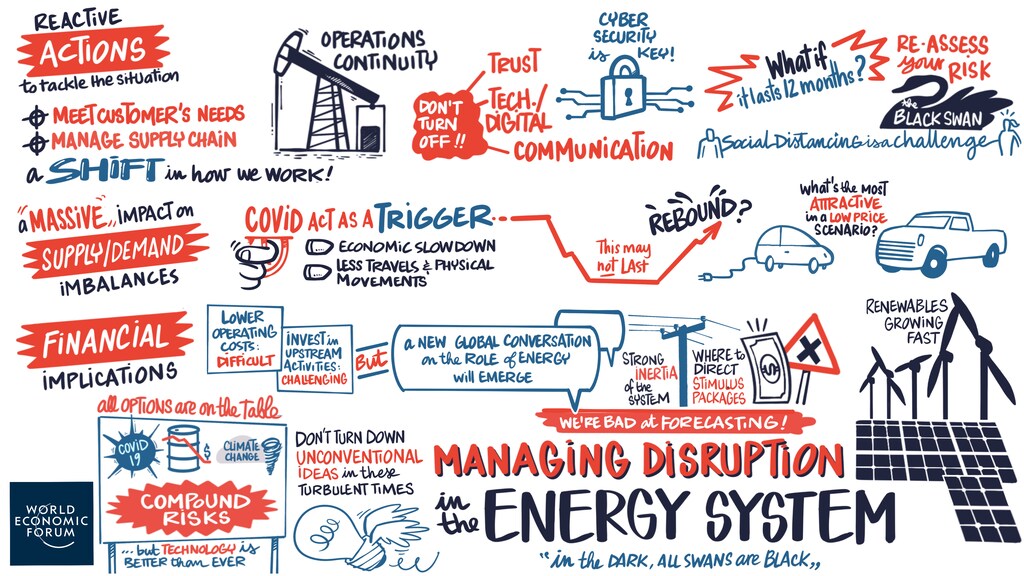
La industria mundial del petróleo y el gas ha atravesado tiempos difíciles antes, pero la situación que enfrenta en 2020 no tiene precedentes. Hoy se encuentra inmersa en un contexto de disrupción compuesta: un primer golpe causado por la sobreoferta mundial y un segundo golpe provocado por la destrucción de la demanda a causa de la pandemia de COVID-19, junto con presiones para mejorar su respuesta al cambio climático, podrían anunciar la necesidad de una transformación profunda.
Incluso antes de estos acontecimientos, la industria ya enfrentaba desafíos crecientes. Pese a que los precios promediaron $77 por barril en los últimos 10 años, el flujo de caja libre de las operaciones principales no ha sido suficiente para mantener los rendimientos para los accionistas como en el pasado. Los rendimientos de la industria están por debajo del costo de capital y, según un análisis propio de Accenture, los gastos de capital han disminuido un 30 % en respuesta a la COVID-19. La razón de apalancamiento de la deuda total respecto de la liquidez total casi se ha duplicado desde los momentos más críticos de la crisis financiera de 2008, y la participación de la industria en el S&P 500 se ha reducido a la mitad en la última década. Además de estos elementos, los consumidores y los inversores han buscado fuentes de energía alternativas en respuesta al cambio climático, lo que afecta la oferta y la demanda de combustibles fósiles.
Cuando la industria atravesó dificultades en el pasado, logró reducir costos, aplazar inversiones y esperar a una recuperación de los precios del petróleo. Muchos creen que esta vez las cosas son diferentes, ya que algunos cambios importantes se deben a transformaciones fundamentales en ámbitos como la economía y la sociedad.
El transporte, un sector de demanda clave para la industria del petróleo y el gas, es un ejemplo. Los vehículos con motores de combustión interna (ICE) todavía gozan de una ventaja económica, junto con mayor comodidad y flexibilidad, frente a otras alternativas de transporte ligero en la mayoría de las zonas geográficas. En Estados Unidos, por ejemplo, el costo total de propiedad (TCO) de los vehículos eléctricos (VE) es significativamente superior al de los ICE. Los precios del combustible para los vehículos ligeros ICE podrían superar los $4 por galón (lo que refleja un petróleo a $120 por barril) y los ICE seguirían siendo competitivos según el TCO actual.
Sin embargo, para 2030, algunas proyecciones sugieren que los VE podrían tener la ventaja, en especial si el costo de las emisiones de carbono se incluye en la ecuación. Debido a las grandes mejoras en el costo y la eficiencia de las baterías, el TCO de los VE caería bruscamente, lo que ejercería presión sobre el costo del combustible para los ICE. Según un análisis de Accenture, se estima que el precio máximo de la gasolina para que los ICE sigan siendo competitivos será de unos $1.50 por barril, lo que indica un precio del crudo de entre $10 y $20 por barril en 2030 en ausencia de cualquier impuesto al carbono o de paridad en los impuestos a los combustibles. Cada subsidio de $1,000 al precio de compra de un VE reduce el precio máximo del petróleo en otros $11 por barril. Si se eliminan estos subsidios y existe paridad en los impuestos a los combustibles y en las externalidades, el crudo sería competitivo con un precio máximo de $40 por barril.
La generación de energía es otro sector de demanda importante afectado por la competencia de fuentes energéticas alternativas. La penetración de fuentes de energía renovable de costo cada vez más bajo está limitando el crecimiento de la demanda de gas. La demanda de fuentes de energía renovable alternativas y de costo cada vez más bajo para reemplazar el carbón y el gas está aumentando rápidamente. La industria había considerado el gas natural licuado (GNL) como un combustible de transición en mercados clave como China e India, pero este papel depende de que el gas desplace al carbón. En los países en desarrollo, la limitada infraestructura nacional y el costo de importar gas natural como GNL pueden favorecer al carbón, en especial cuando el carbón se obtiene a nivel nacional (en China e India, por ejemplo), aunque en algunos entornos las preocupaciones por la calidad del aire y las emisiones favorecen la energía a partir de gas frente a la de carbón.
Otros factores que desafían a la industria incluyen:
1. Presiones crecientes para mejorar el desempeño ambiental. El análisis de Accenture sugiere que los impuestos al carbono podrían aumentar los precios del petróleo entre $3 y $8 por barril de petróleo equivalente (BOE), lo que modificaría la curva de costos y reconfiguraría las carteras de las compañías petroleras. Existen variaciones significativas entre regiones y entre clases de activos debido a las diferencias en la intensidad energética y de carbono. Por ejemplo, es probable que los activos de quema de gas de esquisto en Norteamérica incurran en aproximadamente $5 000 millones adicionales en impuestos al carbono en comparación con los activos sin quema. Los activos latinoamericanos, caracterizados por crudos amargos que requieren alta intensidad energética, también incurrirán en impuestos al carbono más elevados.
2. Mayor competencia por el capital. Años de rendimientos más bajos, desinversiones impulsadas por el cambio climático y el crecimiento de las inversiones en energías alternativas están reduciendo el acceso de las compañías de petróleo y gas al capital. Con el nivel actual de capital invertido, los márgenes deben igualar los $8/BOE en un escenario de $40 por barril (frente a los márgenes actuales de alrededor de $11/BOE en un escenario de $60 por barril) para generar un rendimiento sobre el capital invertido (ROIC) del 12 % y crear valor. Si los rendimientos continúan por debajo del costo de capital, la capacidad de la industria para atraer capital se verá aún más desafiada.
3. Escasez creciente de talento. La industria tiene dificultades para reclutar y retener a la próxima generación de trabajadores y para lograr una fuerza laboral equilibrada en cuanto al género. Los ciclos recientes de la industria y sus perspectivas a largo plazo son factores que desalientan la contratación. Se estima que más de 1 millón de empleos se perderán en 2020 solo en los servicios petroleros a causa de la pandemia, lo que representa una gran pérdida de talento y capital humano.
Este artículo de la Agenda forma parte de una serie que explora el futuro de la industria del petróleo y el gas como consecuencia de la disrupción compuesta que enfrenta en el contexto actual. Desarrollado conjuntamente por Accenture y el Foro Económico Mundial, abordará la necesidad de redefinir los fundamentos e identificar oportunidades de colaboración concreta entre los distintos actores del ecosistema petrolero.




