Para alcanzar los objetivos climáticos se requieren cambios enormes en los sistemas energéticos mundiales. Sin duda, las repercusiones serán significativas para los combustibles fósiles, desde el carbón hasta el petróleo y el gas natural. En lo que respecta al gas natural, los diversos sistemas de gasoductos regionales y nacionales representan infraestructuras importantes y de gran envergadura con una larga vida útil. Además, los recursos de gas natural (probados, probables y posibles) representan un activo enorme. Por ello, las estrategias que eviten los costes varados a lo largo de la cadena de valor del gas natural, al mismo tiempo que se alinean con los objetivos climáticos, resultan atractivas. “Limpio”, o el hidrógeno obtenido a partir del gas natural, representa una alternativa que ha recibido una atención creciente.
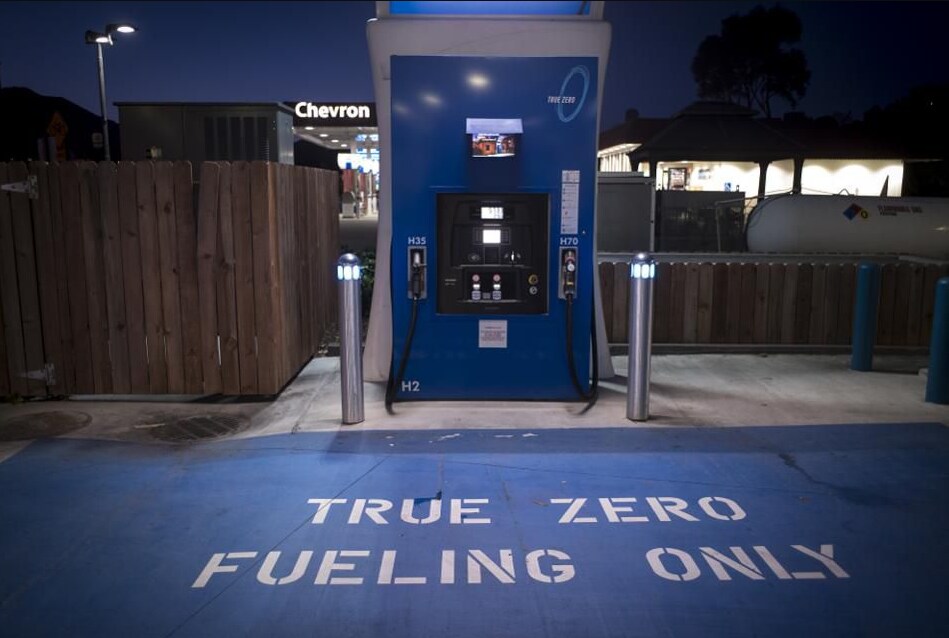
En este contexto climático más amplio, Estados Unidos ya está impulsando y ampliando considerablemente sus exportaciones de gas natural. Además, en Estados Unidos existe un recurso de gas considerable que no llega al mercado. Prueba de ello es que actualmente se están quemando en antorcha volúmenes significativos de gas natural en las regiones de Pérmico y Bakken por sí solas, y se prevé que esta cifra siga creciendo. La quema en antorcha, aunque normalmente se permite para posibilitar la producción de petróleo en zonas con capacidad insuficiente de evacuación de gas natural, supone un importante desperdicio de un recurso energético que, de otro modo, sería aprovechable. Este suministro desperdiciado podría constituir una fuente de energía primaria en una cadena de valor del hidrógeno que genere beneficios económicos para productores y consumidores.
Japón está desarrollando cadenas de suministro de hidrógeno desde Australia. Se trata de una forma de aprovechar recursos energéticos remotos, entre los que se incluyen la energía solar y eólica a gran escala, para países que carecen de suministro autóctono. Esto es especialmente cierto en el caso de las grandes economías en desarrollo de Asia, muchas de las cuales dependen cada vez más de suministros energéticos importados. En las regiones productoras, las cuencas de gas natural suelen tener potencial de almacenamiento geológico de CO2 storage; por ello, la conversión del gas natural en hidrógeno cerca de los lugares de producción puede resultar atractiva. Las exportaciones de hidrógeno pueden ofrecer una opción de transición energética económicamente viable para los países productores de petróleo y gas que las grandes economías en desarrollo considerarían atractiva. Así, podría contribuir a aliviar las tensiones que pueden surgir de las consecuencias económicas y geopolíticas de una transición energética.
Del hidrógeno azul al verde a partir del gas natural
Si el proceso de conversión del gas natural en hidrógeno se combina con la captura y el almacenamiento de CO2, se pueden evitar la mayor parte de las emisiones asociadas. No obstante, en todo el mundo solo tres plantas de producción de hidrógeno emplean CCS (Air Products, Quest y ACTL Sturgeon). Una planta cuenta con almacenamiento dedicado, mientras que las demás utilizan el CO2 para la recuperación mejorada de petróleo, pero las cantidades son modestas, de alrededor de 1 Mt al año en cada caso.
Pero el impulso va en aumento. En 2018, se han añadido seis nuevas instalaciones de CCS a gran escala a la base de datos del Global CCS Institute. Todas se encuentran en Europa (cuatro en el Reino Unido y la República de Irlanda, y dos en los Países Bajos), y todas están relacionadas con la producción de hidrógeno descarbonizado. Una de ellas es el proyecto H21 North of England. Convertirá a hidrógeno el suministro de gas natural de 3,7 millones de hogares y empresas del Reino Unido. El estudio de viabilidad incluye una comparación exhaustiva entre el hidrógeno obtenido por electrólisis y el hidrógeno obtenido a partir de gas natural con CCS. El estudio concluye que este último es un 60-70 % más barato que el primero (sobre la base de precios de la electricidad de 40-70 libras por MWh y precios del gas de 15-25 libras por MWh). La idea es producir amoníaco a partir de gas natural con CCS en Noruega y, a continuación, transportar el amoníaco al Reino Unido, donde se convierte en hidrógeno a su llegada. El coste de dicha conversión duplica aproximadamente el coste del gas al por mayor. Parte de este aumento de costes para los consumidores podría compensarse con una mayor eficiencia en el uso final, por ejemplo, si se aplican pilas de combustible para la cogeneración. Estas cifras indican la posible viabilidad de una estrategia de hidrógeno basada en combustibles fósiles (el llamado «hidrógeno azul»).
Estos «proyectos azules» deben competir con los «verdes». El precio de catálogo de los electrolizadores alcalinos hoy en día supera los 1000 USD/kW. Sin embargo, las mejoras de costes podrían cambiar decisivamente la economía en favor del suministro de hidrógeno renovable (el llamado «hidrógeno verde»). Las mejoras de costes en el suministro de electricidad renovable ya han cambiado el debate sobre el hidrógeno «verde», ya que la electricidad renovable de muy bajo coste, a 2-3 centavos de USD por kWh, es fundamental para la viabilidad económica de estas vías. A escala mundial, los costes de las energías renovables están impulsando esta dirección, y los acuerdos de compra de energía (PPA) en algunas partes del mundo indican que, en la actualidad, se pueden alcanzar estos niveles en condiciones adecuadas.
Una nueva economía del 'gas natural'
Dado que el hidrógeno suele generarse cerca del punto de producción de energía primaria, aún no está resuelta la cuestión de cómo transportarlo de la forma más eficiente. Si bien pronto podrían entrar en funcionamiento centrales eléctricas específicas con suministro de hidrógeno (por ejemplo, en los Países Bajos), el transporte de hidrógeno a través de la infraestructura de gas natural existente podría representar una oportunidad importante para un mercado de combustible de hidrógeno.
Una barrera para esta parte de la «economía del hidrógeno» está relacionada con la necesidad de renovar la infraestructura de transporte y distribución, así como de modificar las normas y sustituir o actualizar determinados equipos. Las normas vigentes de gasoductos y equipos limitan la cantidad de hidrógeno que puede transportarse, normalmente a un 10-20 %. Esto ofrece la perspectiva de una cuota significativa de hidrógeno. Según un reciente análisis del Departamento de Energía de Estados Unidos indica que los gasoductos de transporte pueden utilizarse para el hidrógeno con ajustes limitados en compresores y bridas. Sin embargo, es poco probable una transición gradual de un sistema de suministro y distribución de gas natural a uno basado totalmente en hidrógeno. Estos cambios de infraestructura plantean desafíos económicos y regulatorios que requieren una estrecha cooperación entre los intereses del sector público y del privado. Hasta ahora solo se han contemplado proyectos piloto a pequeña escala en instalaciones industriales o distritos residenciales, y se están implementando en Europa.
Hacia el metano
Una forma de superar el problema del transporte es convertir el hidrógeno en metano sintético, especialmente en el caso del hidrógeno verde, ya que ese paso no es rentable con hidrógeno obtenido de gas natural. Hoy en día, el único metano sintético que se inyecta en los sistemas de gas se produce a partir de biogás. Alemania y Suecia lideran este ámbito, pero la producción de metano sintético a partir de hidrógeno solo se realiza actualmente a escala piloto. El fabricante de automóviles Audi opera desde 2013 un sistema de metano sintético a partir de hidrógeno con energía renovable, suficiente para abastecer a unos 1500 automóviles, aunque los datos de costes no están disponibles públicamente.
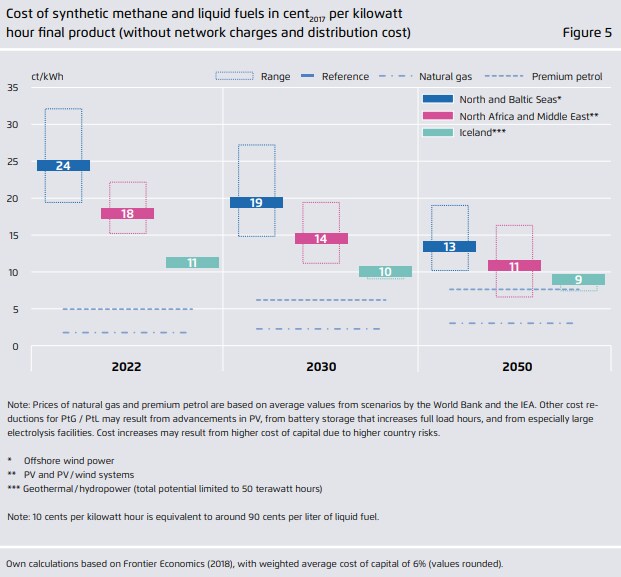
Agora Energiewende publicó en 2018 un estudio que concluye que el metano sintético procedente de electricidad renovable costará 200-300 USD/MWh. Cabe esperar nuevas reducciones de costes con inversiones de capacidad, pero las mejoras deben ser significativas para favorecer una adopción comercial amplia. Para ponerlo en perspectiva, el gas natural para grandes consumidores cuesta hoy 30-35 USD/MWh. Por tanto, la economía, tanto actual como futura, es difícil. Además, para abordar las emisiones de carbono, el transporte de metano sintético a gran escala requeriría una conversión del hidrógeno más cerca del uso final junto con una tecnología adecuada de captura de carbono, aunque esto podría ser posible en puntos de agregación. En suma, los posibles obstáculos de costes asociados al metano sintético implican que será fundamental centrarse en aplicaciones en las que el uso del hidrógeno aporte valor añadido, por ejemplo, cuando pueda facilitar mejoras de eficiencia en el caso de las pilas de combustible.
Hidrógeno a partir de gas natural: cambios en la economía
Crear hidrógeno o metano sintético a partir de fuentes renovables es técnicamente viable, pero resulta relativamente costoso. En cambio, el hidrógeno obtenido de gas natural, aunque económicamente viable, se enfrenta a desafíos técnicos y regulatorios que pueden limitar su implantación a pequeña escala. Pero la aplicación a gran escala es fundamental. Para las necesidades energéticas industriales, la energía despachable y, quizá, el transporte, el hidrógeno obtenido de gas natural con CCS puede ser una opción viable en algunas partes del mundo. La materialización de estas vías permitirá que una parte significativa de la infraestructura energética actual desempeñe un papel importante en la evolución de los sistemas energéticos mundiales, lo que resulta fundamental para evitar los costes varados y responder a los requisitos de escala necesarios para satisfacer las demandas energéticas futuras. Esto es especialmente importante para muchos países en desarrollo, a medida que amplían su infraestructura de gas natural y contemplan futuras inversiones en infraestructura.
A más largo plazo, las reducciones de costes de los electrolizadores y la caída continua del coste de la electricidad renovable mejorarán la economía del hidrógeno procedente de fuentes renovables en las próximas décadas. Esto tiene el potencial de crear un círculo virtuoso para las redes eléctricas basadas en energías renovables, ya que el hidrógeno puede aportar la flexibilidad tan necesaria a los sistemas eléctricos, actuando como amortiguador de la generación renovable no gestionable. Sin duda, el hidrógeno está atrayendo una atención creciente como opción energética viable: el fabricante de automóviles Toyota ha realizado una inversión significativa con el lanzamiento del Mirai y su orientación estratégica. No obstante, tener en cuenta el conjunto completo de beneficios ambientales y de equilibrio del sistema puede reforzar aún más el argumento a favor de las soluciones de hidrógeno en el futuro sistema energético.




