Las políticas y medidas para alcanzar las emisiones netas cero tendrán un impacto profundo en el sector del petróleo y el gas, tanto en relación con sus operaciones como con la demanda de sus productos.
La descarbonización y la evolución de la demanda exigen que los agentes del sector consideren y, en algunos casos, reinventen sus modelos de negocio y sus estrategias de cartera futuras.
Los actores consolidados deben comprender su papel en la transición energética y decidir qué desprenderse, dónde diversificarse, qué optimizar y qué nuevas oportunidades de mercado perseguir.
Las empresas, las industrias y los países se encuentran cada vez más en modo de recuperación tras la disrupción multifacética causada por la pandemia de COVID-19. Sin embargo, la crisis sanitaria no ha terminado, y la incertidumbre se cierne sobre las perspectivas de recuperación.
En este contexto, diversas fuerzas están remodelando el futuro de muchas industrias, y el sector del petróleo y el gas no es una excepción. Crecen las exigencias de aumentar la productividad, de construir un ecosistema industrial más resiliente y de seguir contribuyendo al desarrollo socioeconómico y al bienestar, al tiempo que aumenta la presión para cumplir los compromisos a largo plazo y satisfacer las expectativas de las partes interesadas mediante trayectorias de transición hacia una economía baja en carbono.
Algunas de estas tendencias cobraron un impulso significativo en el último año, en particular en relación con la transición energética. ¿Cómo redefine este nuevo contexto los imperativos estratégicos que darán forma al futuro de la industria del petróleo y el gas? Este artículo reúne estos distintos imperativos. Y en las entregas posteriores profundizaremos en cada uno de ellos, uno por uno.
Gestión del carbono
Según la Agencia Internacional de la Energía, los países que se han comprometido a alcanzar las emisiones netas cero representan alrededor del 70 % de las emisiones mundiales de CO2. Es probable que las políticas y medidas en este sentido tengan un impacto profundo en la industria del petróleo y el gas, tanto en relación con sus operaciones como con la demanda de sus productos.
En primer lugar, la industria debe reducir sus propias emisiones, las denominadas Scope 1 y 2. Estas proceden de la producción, el procesamiento y la logística. Sin embargo, un desafío aún mayor está relacionado con las emisiones de Scope 3. Estas incluyen las generadas cuando los usuarios y consumidores queman combustible. Es importante saber que los Scope 1 y 2 representan solo aproximadamente el 20 % de las emisiones del ciclo de vida, mientras que los Scope 3 son responsables del restante aproximadamente 80 %.
En segundo lugar, existe una necesidad urgente de abordar las emisiones que finalmente se liberan. Una forma de hacerlo es mediante las compensaciones de carbono, en las que una parte paga un precio para que otras eliminen una parte de las emisiones mediante actividades como la reforestación o la captura de carbono. Pero las compensaciones tienen sus propios desafíos e interrogantes, desde la fragmentación y la falta de mercados globales hasta la necesidad de una mayor transparencia. A medida que la demanda de petróleo y gas se erosiona, el coste del capital aumenta y los impuestos al carbono entran en vigor, la descarbonización será esencial para mantener el apoyo de los consumidores, los inversores y los reguladores.
El consumidor del futuro
La tendencia a descarbonizar la economía mundial probablemente acelerará el pico de demanda de petróleo y, posiblemente, también de gas natural. Algunos analistas consideran que el pico del petróleo se producirá en los próximos años, otros que ya se ha producido, mientras que algunos sostienen que la demanda seguirá creciendo durante algún tiempo más. No obstante, el pico de demanda está en camino.
Curiosamente, ningún analista del que tengamos conocimiento prevé que la demanda caiga cerca de cero en el futuro previsible en ningún escenario; el petróleo y el gas conservarán una gran proporción del mix energético y seguirán creciendo para usos no energéticos. Desde equipos de protección personal, plásticos, productos químicos y fertilizantes hasta aspirinas, prendas de vestir, chicles y… sí, paneles solares, el petróleo y el gas se utilizan como materias primas para producir muchísimas cosas.
Por tanto, el futuro de la demanda también estará determinado por las preferencias y expectativas de los consumidores. Y aquí nos referimos no solo a los consumidores de energía, sino también a los de todos los demás bienes y servicios. A medida que los consumidores desempeñan un papel cada vez más activo en la reducción de emisiones y en la lucha contra el cambio climático mediante compras más respetuosas con el medio ambiente, un mejor conocimiento del consumo y de los consumidores es un imperativo estratégico emergente clave para la industria.
Modelos de negocio
La descarbonización y la evolución de la demanda exigen que los agentes del sector consideren y, en algunos casos, reinventen sus modelos de negocio y sus estrategias de cartera futuras.
Según Accenture, podrían surgir tres estrategias de cartera diferentes:
1. El especialista en petróleo y gas, en el que las empresas redoblan su apuesta por la excelencia en costes y en las operaciones, al tiempo que reducen la intensidad de carbono. Es probable que esta vía sea elegida por las compañías petroleras nacionales y por algunos productores independientes de exploración y producción.
2. El gran grupo energético, en el que las empresas amplían su enfoque de los hidrocarburos hacia los electrones o el hidrógeno. Es probable que lo sigan las grandes compañías petroleras internacionales.
3. El líder bajo en carbono, en el que las empresas darán un giro completo hacia un futuro con neutralidad de carbono. Es probable que lo sigan las empresas de servicios y aquellas con activos de producción de petróleo y gas pequeños, en declive o inexistentes.
Los actores consolidados deben comprender su papel en la transición energética y decidir qué desprenderse, dónde diversificarse, qué optimizar y qué nuevas oportunidades de mercado perseguir.
Digitalización
Aprovechar la digitalización y la toma de decisiones basada en datos es otro imperativo estratégico clave para la industria. Podría ayudar a reducir su huella de carbono, aumentar la productividad y reducir los costes, además de respaldar nuevos modelos de negocio.
Las empresas del sector del petróleo y el gas llevan décadas utilizando la automatización y el procesamiento de datos. Por ejemplo, dos de los diez superordenadores más potentes del mundo son propiedad de empresas del sector del petróleo y el gas y son utilizados por ellas. Algunos analistas sugieren que, gracias a estas experiencias, muchas empresas del sector creen que ya están al día en tecnologías digitales y casi se consideran nativas digitales.
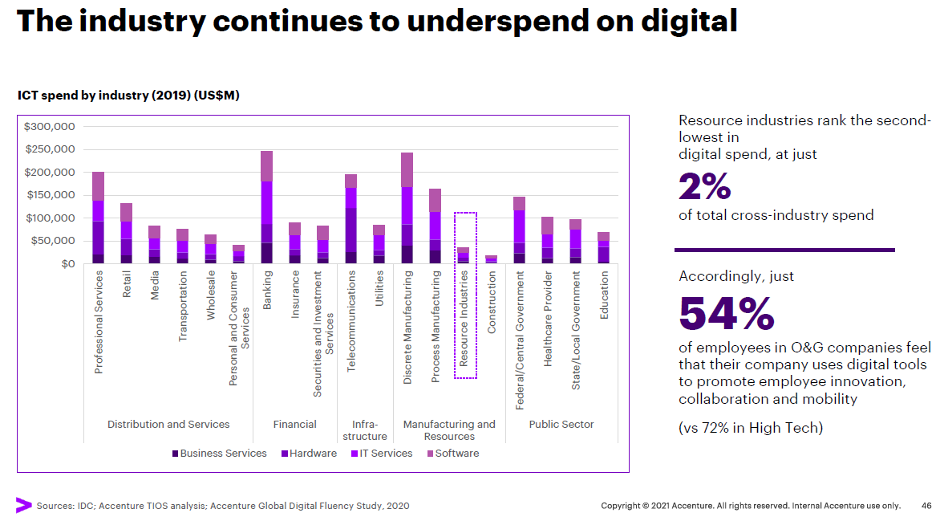
Sin embargo, en comparación con otros sectores, el del petróleo y el gas se queda considerablemente rezagado. La cultura predominante del sector suele señalarse como un obstáculo clave para avanzar en la digitalización. Otra razón estructural son los silos de datos y la fragmentación: esto impide la comunicación entre las distintas piezas, funciones, operadores y la cadena de suministro, lo que limita en gran medida la oportunidad de adoptar plenamente la digitalización.
Talento y competencias
Desarrollar una fuerza laboral muy cualificada pero ágil será fundamental para respaldar a las organizaciones y a la industria en su conjunto. El mercado cambiante, las necesidades de los clientes, los requisitos de la digitalización y la transformación organizativa de los modelos de negocio exigirán que las empresas adquieran nuevas competencias.
El sector deberá afrontar el reto de atraer nuevo talento. Miles de científicos de datos serán necesarios en la fuerza laboral del sector energético en el nuevo mundo digital de emisiones netas cero. Hoy en día, esto será difícil de lograr, en particular en lo que respecta a los titulados, debido a las preferencias cambiantes de la fuerza laboral y a las percepciones persistentes sobre el sector.
Además, la industria debe encontrar la manera de retener el talento que ya tiene. Al mismo tiempo, en línea con los cambios previstos, parte del talento podría necesitar reciclaje o mejora de competencias para adaptarse a las necesidades futuras.
Los imperativos estratégicos de la industria del petróleo y el gas están cambiando. En las próximas semanas, analizaremos con más detalle los distintos aspectos de estos cambios. ¡Manténganse atentos!




