La comunidad mundial se ha comprometido a garantizar que todas las personas tengan acceso a opciones de cocción limpia para 2030, pero la inversión financiera necesaria para lograrlo se ha quedado corta.
Las estimaciones sobre el monto necesario para cumplir este compromiso oscilan entre 8000 millones y 158 000 millones de dólares al año.
En 2020, la inversión en empresas de cocción limpia fue de apenas 61 millones de dólares.
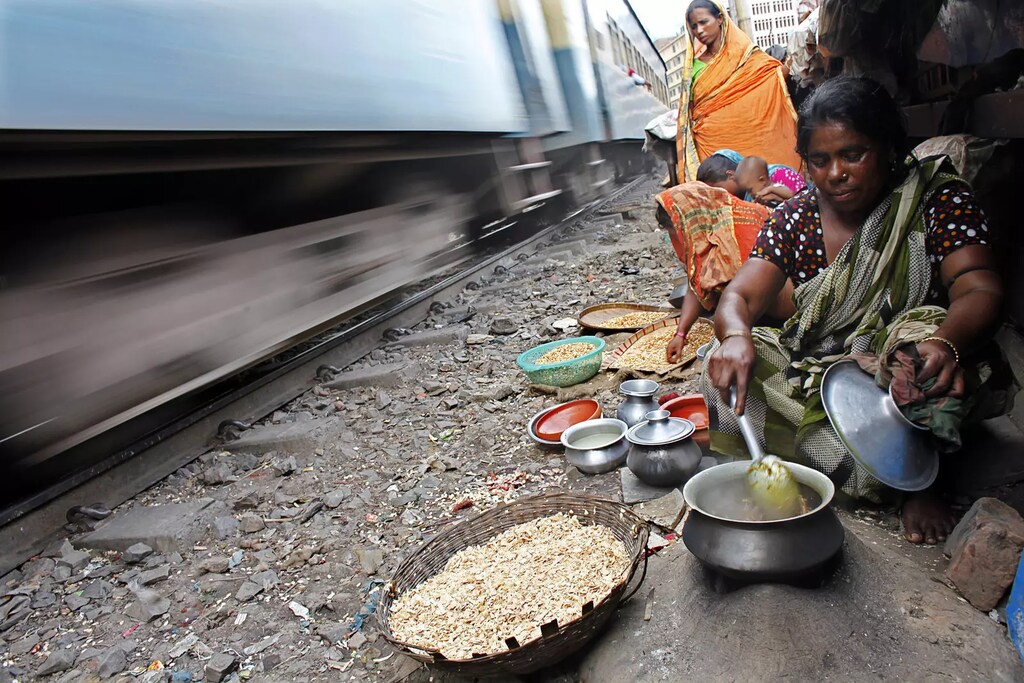
En 2021, 2300 millones personas dependían de la biomasa tradicional, el estiércol animal, el carbón o el queroseno como principal combustible para cocinar. En un escenario tendencial, unos 2000 millones de personas seguirán sin opciones de cocción limpia en 2030, lo que significa que la comunidad mundial no cumplirá su compromiso, recogido en el Objetivo de Desarrollo Sostenible 7, de garantizar el acceso a una energía asequible, fiable, sostenible y moderna para todos.
El impacto de esta falta de acceso se calcula de forma conservadora en 2,4 billones de dólares anuales hasta 2030, compuesto principalmente por externalidades negativas en salud, género y clima. En cambio, los posibles beneficios colaterales de un mayor acceso abarcan múltiples ODS.
Aunque por sí sola resulta insuficiente, se necesita una inversión significativa para abordar la pobreza en el ámbito de la cocción a escala mundial. Las estimaciones oscilan entre una inversión anual de 8000 millones de dólares para alcanzar las metas de cocción limpia del ODS 7, hasta 158 000 millones de dólares al año para respaldar una transición completa a servicios de cocción con energía moderna para 2030. La magnitud del desafío implica que se requieren grandes volúmenes de financiación pública y privada.
Déficits de inversión
Y, sin embargo, los flujos reales de financiación se quedan muy por debajo de estas proyecciones. Por ejemplo, en 2020, la inversión en empresas de cocción limpia fue de apenas 61 millones de dólares. En 20 países de África Subsahariana y Asia, que en conjunto albergan a más del 80% de las personas sin acceso, los compromisos de financiación para la cocción limpia, procedentes de fuentes públicas y privadas, internacionales y locales, promediaron aproximadamente 130 millones de dólares anuales entre 2015 y 2019. Agravando el déficit, gran parte de la financiación prevista se enfrenta a barreras estructurales para su despliegue. Entre 2002 y 2018, aproximadamente la mitad de los proyectos energéticos de estos 20 países que contaban con financiación comprometida sufrieron retrasos.
Si bien la inversión en empresas de cocción limpia creció a una tasa de crecimiento anual compuesta del 20% entre 2014 y 2020, a ese ritmo, 2036, año en que la inversión en el sector superaría los 1000 millones de dólares.
El sector está caracterizado por pocos inversores, un número limitado de empresas que no han alcanzado una tracción significativa y pocas salidas exitosas de inversión. Muy pocas empresas han alcanzado volúmenes de ventas que permitan economías de escala, y la financiación corporativa está muy concentrada. De las 450-500 empresas estimadas, dedicadas íntegramente a la fabricación y distribución en la cadena de operaciones de estufas de cocción a nivel mundial en 2020, alrededor de el 10% fueron responsables de más del 40% de las ventas de estufas. El mismo año, seis empresas representaron el 82% de los ingresos, mientras que siete empresas en fase de crecimiento avanzado captaron más del 90% de la inversión total. Los financieros consideran que solo 10-20 empresas son invertibles y escalables.
Una brecha de capital de alto riesgo
Los datos revelan un gran déficit de financiación para las empresas de cocción limpia en las fases iniciales del ciclo de innovación empresarial. Existe un número relativamente alto de oportunidades de inversión en esta fase, donde los riesgos asociados a las nuevas iniciativas son mayores y los financiadores que buscan una rentabilidad son reacios a invertir. En 2019-2020 combinados, casi nueve de cada diez dólares destinados a empresas de cocción limpia buscaban algún retorno de la inversión. La mayoría de los financieros se interesan por empresas en sus fases de crecimiento temprano o avanzado, seguidas de las maduras y, después, de las empresas en fase semilla. La aversión al riesgo ha llevado a los inversores a preferir beneficiarios conocidos en lugar de nuevas iniciativas con alto potencial.
Estas dinámicas generan una brecha de capital de alto riesgo que no se ha cubierto con financiación para el desarrollo tecnológico, la mejora de los modelos de negocio y la prueba de concepto. Acelerar la innovación energética a través de estas actividades depende fundamentalmente de la inversión pública y de las instituciones de investigación, desarrollo y demostración (I+D+D). Sin embargo, hay escasez de financiación pública para I+D+D en cocción limpia, lo que se refleja en el papel decreciente de las subvenciones en la financiación de empresas. Junto con pruebas que sugieren que la tradicional dependencia del sector de los fondos de subvención no reduce el riesgo de la financiación mediante deuda o capital para los financieros privados, esto apunta a un fallo de la financiación en fases iniciales para abordar los riesgos clave para el crecimiento de las empresas y del sector.
Lecciones de la tecnología fotovoltaica
Compárese esto con el impacto de décadas de financiación pública para el desarrollo de la tecnología solar fotovoltaica (FV) en su despliegue. El coste de los módulos FV se ha reducido un 99% desde 1980. La I+D+D y las mejoras en la eficiencia de las células son los principales factores contribuyentes, que explican casi una cuarta parte de la reducción entre 1980 y 2012. El coste de la electricidad de la energía fotovoltaica a escala de red cayó un 85% en la década hasta 2020 y ahora es la fuente de generación eléctrica de menor coste de la historia.
Si las incipientes empresas de cocción limpia no obtienen financiación para desarrollar sus modelos de negocio hasta alcanzar la viabilidad, no contribuirán a un flujo de potenciales beneficiarios de inversión. Estos son precisamente los problemas que los financieros citan como las mayores barreras para la escalabilidad. Los financiadores públicos desempeñan un papel fundamental al apoyar la I+D+D y la innovación necesarias para impulsar ideas prometedoras hasta que sean financiables.
También están en una posición única para promover soluciones de financiación que fomenten mercados financieros privados autosostenibles, especialmente mediante financiación combinada bien estructurada. Esto se enmarca en el contexto más amplio de los llamamientos a reformar la prestación de la financiación para el desarrollo para reforzar la resiliencia climática de los países pobres y respaldar su desarrollo bajo en carbono.
Catalizar la inversión privada
Comprender la intersección entre innovación, inversión y crecimiento empresarial permite a los inversores ver el panorama de la cocción limpia susceptible de inversión en su conjunto «integral» e identificar las brechas de financiación. Esto puede ayudar a fomentar una finalidad unificada entre el grupo de financiadores y, idealmente, una mayor tolerancia al riesgo y agilidad por parte de los financiadores públicos.
Junto con la mejora en la captura de datos y el intercambio de conocimientos para permitir mejor a los financiadores definir mercados, desarrollar estrategias de inversión, realizar la diligencia debida y cerrar inversiones, dicha comprensión podría ayudar a mitigar los riesgos financieros y a que los responsables políticos orienten su financiación climática para lograr el mayor impacto, especialmente para catalizar la inversión privada tan necesaria en la cocción limpia.
Lea el artículo completo aquí.