A medida que evoluciona el panorama energético europeo, surgen nuevos focos estratégicos de resiliencia y crecimiento, especialmente en el mar Báltico.
Desde hace muchos años, los países de la región del mar Báltico y de Europa central y oriental han orientado sus políticas energéticas en torno a la seguridad del suministro.
Los países bálticos también son mercados consolidados y de rápido crecimiento para nuevos desarrollos energéticos, que contribuyen a avanzar hacia los objetivos de descarbonización de la UE.
Las decisiones energéticas de Europa están determinadas hoy por cuatro fuerzas, todas ellas convergentes en el mar Báltico.
En primer lugar, la guerra de Rusia en Ucrania ha transformado la percepción de la UE sobre su seguridad física y económica. En segundo lugar, un entorno geopolítico que cambia con rapidez está alterando los flujos comerciales y los patrones de inversión. En tercer lugar, la UE avanza con una de las agendas de descarbonización más ambiciosas del mundo. Por último, la competencia mundial está obligando a Europa a replantearse su estrategia industrial, con los costes de la energía y las cadenas de suministro en el centro de esta revisión.
La crisis energética de 2022 hizo visibles todas estas presiones a la vez. La invasión rusa sacudió los mercados de materias primas, disparó los precios de la electricidad y transformó las rutas comerciales. Desplazó el centro de gravedad del mapa energético europeo. Un continente que históricamente había dependido del gas transportado por gasoductos y del petróleo procedentes de Rusia ha tenido que abandonar los flujos tradicionales de este a oeste y orientarse hacia moléculas que viajan de oeste a este, lo que ha aumentado el papel del gas natural licuado (GNL) y de las rutas comerciales marítimas.
El mar Báltico ha aprovechado este momento y se ha convertido en un nuevo punto focal de múltiples dimensiones de la estrategia energética europea.
El gas como factor transformador del marco energético europeo
Durante décadas, Europa central y oriental estuvo estrechamente conectada con Rusia a través de una densa red de gasoductos. Europa occidental siguió un camino similar y amplió la infraestructura para transportar gas desde el este a través del continente.
Sin embargo, en 2021 el modelo empezaba a resquebrajarse: Rusia restringió los flujos de gas y los precios mayoristas se dispararon. La ofensiva a gran escala contra Ucrania en 2022 agravó la crisis y desencadenó una carrera en toda la UE para diversificar el suministro.
El mar Báltico, una nueva puerta de entrada energética
En 2022, un año turbulento para el sector energético europeo, el mar Báltico se convirtió en una puerta de entrada a nuevas rutas comerciales de energía.
La combinación de terminales de GNL existentes, en construcción y planificadas; unidades flotantes de almacenamiento y regasificación (FSRU), que reciben GNL de buques que realizan trayectos largos y luego lo transfieren a barcos más pequeños capaces de acceder a puertos más estrechos u otros lugares; y puertos petroleros alrededor del Báltico ha dado a los países costeros y sin litoral acceso a los mercados mundiales y, sobre todo, a proveedores no rusos.
El cambio no surgió de la nada. Durante años, los Estados bálticos advirtieron de los riesgos asociados a los hidrocarburos rusos. Polonia, Lituania y Finlandia realizaron inversiones en consecuencia. La terminal de GNL de Świnoujście, en Polonia, puesta en servicio a finales de 2015 y actualmente capaz de gestionar 8,3 mil millones de metros cúbicos (bcm) al año, fue un anticipo de lo que vendría para el país. Lituania adoptó un enfoque similar con su FSRU en Klaipėda en 2014.
A continuación llegó una segunda ola de infraestructura: Balticconnector y Baltic Pipe, con capacidades de 2,6 bcm y 10 bcm, respectivamente. Ambos se completaron antes de la guerra y demostraron llegar en el momento oportuno.
Habrá más. Se están desarrollando dos FSRU adicionales en la bahía de Gdańsk. Una vez operativas, elevarán la capacidad de importación de GNL de Polonia a aproximadamente el triple del nivel previo a la guerra y permitirán al país suministrar gas no ruso a la región en general. Estas inversiones complementan el papel de Polonia en la «Puerta Báltica», un corredor de gas de norte a sur que atraviesa Europa central y oriental y conecta la costa báltica con Ucrania, la República Checa y Eslovaquia.
En resumen: cuando Europa más necesitaba redundancia en su sistema energético, el Báltico se la proporcionó.
Aportar resiliencia mediante la descarbonización
La creciente importancia del Báltico no se limita al gas. Debido a su ubicación estratégica —es una ruta de suministro eficiente y crucial para Rusia, bordeada por países de la OTAN—, muchos se refieren al Báltico como el «lago de la OTAN». Desde 2022, la región ha asumido un doble papel: diversificar el suministro y acelerar la descarbonización.
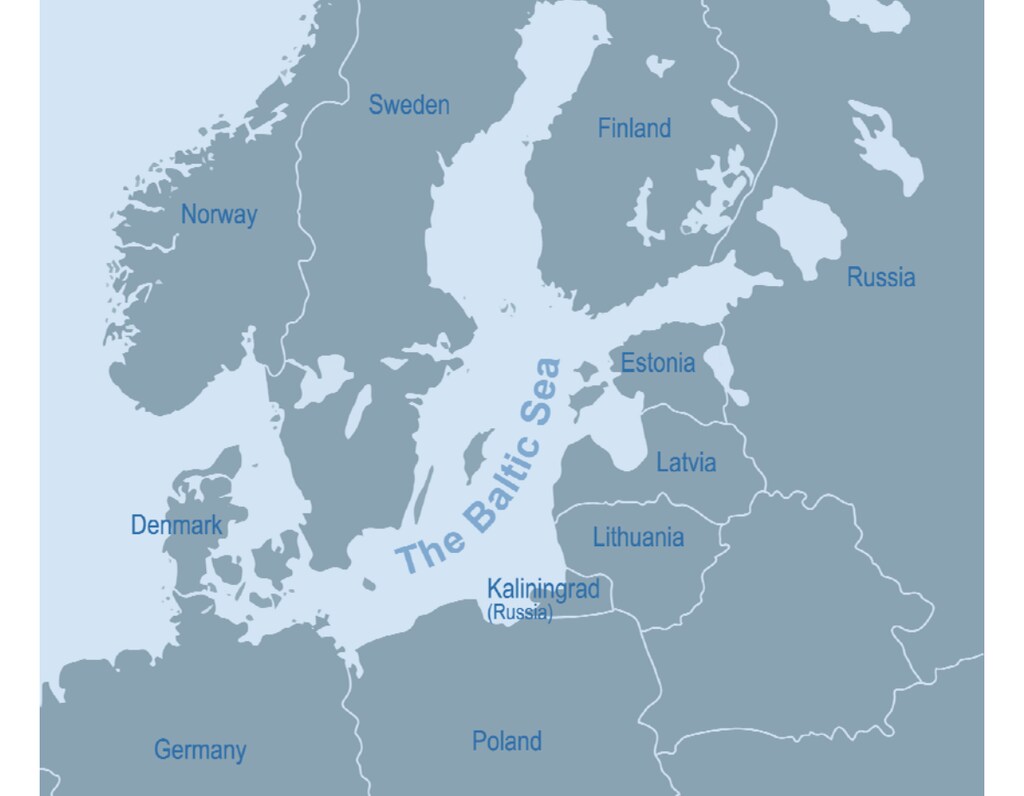
Lo que está en juego es considerable. La región del mar Báltico representa aproximadamente un tercio de las emisiones de CO₂ y de la demanda energética de la UE. Por ello, los ocho países ribereños —Polonia, Lituania, Letonia, Estonia, Finlandia, Suecia, Dinamarca y Alemania— ejercen una enorme influencia en la trayectoria de descarbonización de Europa.
A los países nórdicos, pioneros desde hace tiempo en la expansión de las energías renovables, se han sumado países como Polonia, Alemania, Lituania, Letonia y Estonia, que registran rápidos aumentos de la capacidad renovable y prevén una electrificación a gran escala, un cambio estructural que redefinirá sus sistemas eléctricos.
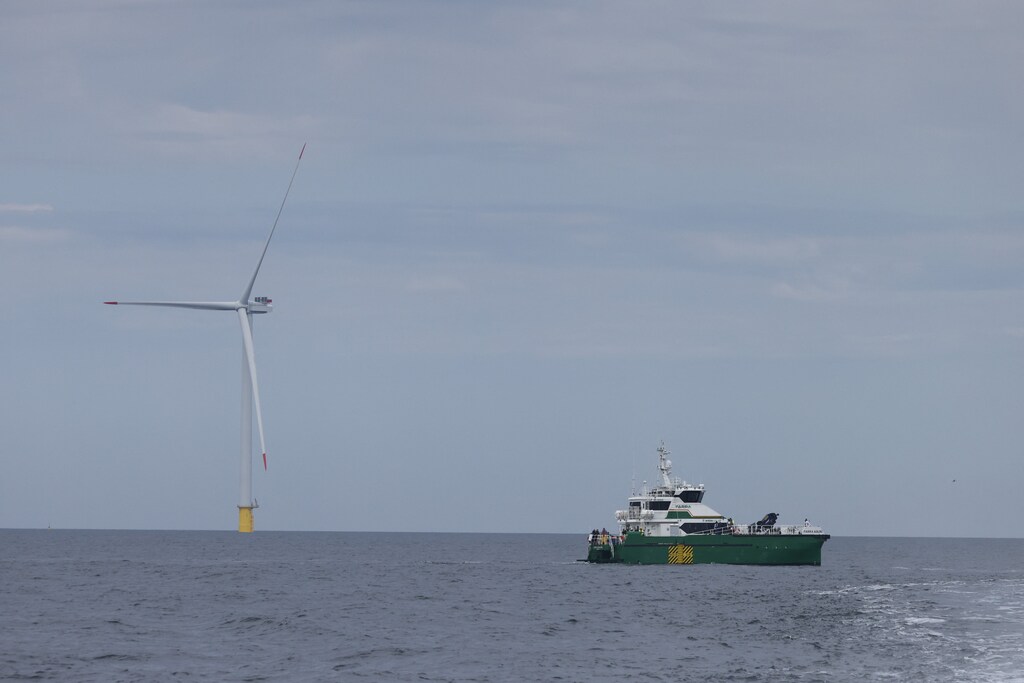
La región del mar Báltico ofrece uno de los mayores potenciales de Europa para la energía eólica marina. ORLEN y S&P estiman que el potencial energético marino del Báltico asciende a 93 GW. Sin embargo, aún queda por aprovechar un potencial enorme.
El mar Báltico desempeña un papel crucial en varios ámbitos de la descarbonización. Crece el impulso en torno al hidrógeno y los combustibles electrónicos. El mar podría servir como depósito de almacenamiento del CO₂ capturado en procesos industriales. Por último, y no por ello menos importante, su contribución al resurgimiento de la energía nuclear añade otra fuente de suministro con bajas emisiones de carbono.
Mientras tanto, la región está cada vez más conectada físicamente: la expansión de las interconexiones está uniendo las redes eléctricas nacionales. En 2025, Lituania, Letonia y Estonia se sincronizaron con el sistema eléctrico de la UE y se desvincularon por completo de Rusia.
El futuro papel del Báltico y lo que exige
Las políticas de diversificación a largo plazo aplicadas por los países de la región báltica, incluida Polonia, merecen reconocimiento. Ahora, la tarea consiste en mirar hacia adelante y maximizar el potencial del Báltico para impulsar el crecimiento futuro y ofrecer a Europa una ventaja competitiva duradera.
Para desarrollar todo su potencial —energía eólica marina, captura de carbono, hidrógeno y sus derivados, energía nuclear y combustibles con bajas emisiones de carbono—, el Báltico necesitará una cooperación más estrecha entre gobiernos, organismos reguladores y empresas. La región también debería ocupar un lugar central en la agenda energética de la UE, con marcos que reflejen sus características únicas y faciliten la inversión a largo plazo.
El Báltico no necesita una solución única, sino una transición con múltiples vectores: neutral desde el punto de vista tecnológico, colaborativa y pragmática.
Como mayor empresa energética de Europa central y oriental, principal proveedor de gas de Polonia y primer promotor de energía eólica marina del país, ORLEN participa directamente en estos procesos. El Grupo está comprometido con dar forma al panorama energético emergente del Báltico y apoyar a la región para que se convierta en uno de los principales centros de crecimiento energético de Europa.




