Para sobrevivir y prosperar en un futuro con menores emisiones, las petroleras necesitan nada menos que una transformación de su modelo de negocio.
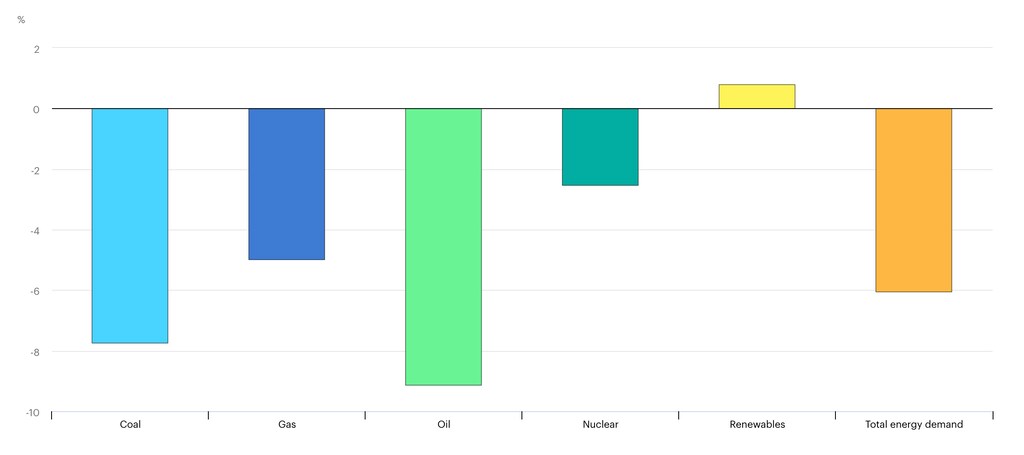
La demanda de petróleo está cayendo, al igual que el valor de los activos de petróleo y gas.
Así es como los principales actores del sector pueden convertir este riesgo existencial en una oportunidad de negocio a largo plazo.
Hay señales de impaciencia creciente con la industria petrolera en todas partes. Los inversores poderosos están abandonando las inversiones de alto carbono o limitando su exposición. A medida que el sector financiero incorpora el riesgo climático en los cálculos de crédito, las empresas que no priorizan la descarbonización se enfrentan a un mayor coste del capital, según una investigación de la organización sin ánimo de lucro de divulgación ambiental CDP. Un número creciente de normativas en todo el mundo restringe o grava las emisiones de dióxido de carbono (CO2). En encuestas, el público sitúa el cambio climático entre las mayores amenazas existenciales para el planeta. Recientemente, Google se comprometió a dejar de desarrollar herramientas de inteligencia artificial para la exploración petrolera. Y, por último, industrias de todo el espectro se están comprometiendo a ser neutras en carbono.
¿Qué lugar ocupan entonces las petroleras internacionales? Casi todas están trabajando en estrategias para reducir sus emisiones para 2050, pero es probable que descubran que pocos de sus planes llegan lo bastante lejos y lo bastante rápido como para evitar el riesgo de erosión del valor de los activos. Mientras que muchas estrategias giran actualmente en torno a incrementos graduales de las inversiones bajas en carbono y a la compra de compensaciones de carbono, las grandes petroleras deberían aspirar, en cambio, a una transformación de su modelo de negocio hacia uno basado en lo que se necesitará para que las empresas energéticas prosperen en un futuro amenazado por el cambio climático.
¿Cómo empezar la descarbonización de la industria petrolera?
Establecer nuevas prioridades para la asignación de capital es un buen punto de partida. El proceso de reducir la dependencia del carbono puede requerir canalizar el capital de inversión hacia actividades como la captura, utilización y almacenamiento de carbono, la energía renovable y los combustibles bajos en carbono, en lugar de hacia la exploración y el desarrollo de petróleo y gas, incluso cuando los múltiplos de valor a largo plazo son inciertos. Este nuevo enfoque ya se está materializando, pues varias petroleras han decidido proteger sus inversiones bajas en carbono de los recortes de capital que afectan a casi todas las demás partes de su negocio.
El valor de los activos de petróleo y gas también tenderá a caer. No está claro con qué rapidez, pero el riesgo existe y crece cada año. A medida que las economías mundiales se alejan gradualmente de la dependencia de los combustibles fósiles, las participaciones en petróleo y gas corren el riesgo de seguir el mismo destino que los activos del carbón, que perdieron más de la mitad de su valor en menos de una década.
Sin desinvertir en algunos hidrocarburos combustibles, la descarbonización real de las mayores empresas integradas de petróleo y gas exigiría un nivel de inversión en energía y combustibles bajos en carbono casi imposible de alcanzar. Además de reducir el riesgo, la desinversión a corto plazo en algunos activos es una forma de capturar su valor y obtener efectivo para reinvertir.
Convertir el riesgo en oportunidad
Las nuevas oportunidades de inversión en productos y tecnologías bajas en carbono son la forma en que las grandes petroleras pueden convertir la descarbonización en una oportunidad de ganar dinero y no solo de mitigar riesgos. Gracias a los incentivos políticos y a la disposición de los consumidores con mayor poder adquisitivo de los países más ricos a pagar más por productos energéticos limpios, algunos productos bajos en carbono, como el diésel renovable y la generación de energía eólica marina, suelen obtener márgenes más altos. Además del apoyo de los consumidores, las empresas que se adelantan a desarrollar estas nuevas líneas de negocio suelen contar con un dinámico grupo de talento formado por jóvenes profesionales que buscan empleadores con sólidas agendas medioambientales.
Los inversores han empezado a recompensar a las empresas bajas en carbono con precios de acción más altos y acceso a nuevas fuentes de capital. Tomemos como ejemplo a la eléctrica alemana RWE y a la compañía energética danesa Ørsted, que superaron de forma sustancial a sus mercados tras avanzar hacia su conversión en empresas de energías renovables. Entre 2018 y este año, las acciones de RWE subieron un tercio con la adquisición de activos de energía renovable a la eléctrica alemana E.ON, y la capitalización bursátil de Ørsted aumentó casi un 70 % tras convertirse en una empresa exclusivamente renovable a finales de 2017. Las empresas que entran en el mercado bajo en carbono también disponen de una nueva fuente de capital procedente del mercado de bonos verdes en expansión, que alcanzó los 255.000 millones de dólares en 2019.
¿Qué hace el Foro Económico Mundial en relación con la transición a la energía limpia?
Dados los actuales precios bajos del petróleo, consideramos que este es un momento oportuno para que las grandes petroleras aceleren sus planes de descarbonización. Si bien los inversores han tolerado a menudo mayores riesgos en los hidrocarburos fósiles por la existencia de mayores rendimientos, es menos probable que acepten esa exposición cuando los rendimientos del petróleo y el gas son casi equiparables a los de las energías bajas en carbono, como ocurre ahora.
La industria está en el punto de mira por las emisiones de CO2, no solo las propias, sino también las generadas por el petróleo y el gas en la producción de energía. En 2018, esto representó el 55 % de las emisiones totales mundiales relacionadas con la energía, según la Agencia Internacional de la Energía. En una situación así, no querrá que su empresa petrolera sea de las últimas en abordar eficazmente el problema.
El consultor sénior de Oliver Wyman Michael Donatti y el director principal Tommaso Alderigi aportaron investigación y perspectivas a este artículo.




