El sector minero y de metales se transforma para atender la creciente demanda de materiales esenciales en los vehículos eléctricos, la agricultura, la construcción y la infraestructura energética, al tiempo que afronta los desafíos climáticos y geopolíticos.
Las innovaciones en biominería, automatización y prácticas circulares están transformando las operaciones mineras, mejorando el impacto ambiental y la eficiencia operativa, y poniendo el énfasis en la gestión responsable de los recursos.
Los esfuerzos colaborativos entre sectores, junto con las políticas y las inversiones de apoyo, son fundamentales para redefinir el papel del sector minero, que pasa de la extracción a ser un proveedor responsable y esencial de recursos en la economía mundial. El sector debe liderar el camino para aprovechar esta oportunidad.
¿Qué relación existe entre la agricultura, el futuro de la movilidad y el auge de la inteligencia artificial (IA)? Sin sorpresa, la respuesta está en los materiales que los hacen posibles. La demanda de minerales como el acero, el cobre, los fosfatos y el aluminio se está disparando, impulsada por su uso en vehículos, la agricultura avanzada, la construcción, las tecnologías energéticas y otras industrias críticas. El sector minero y de metales, a menudo considerado uno de los más tradicionales, está experimentando una transformación multidimensional para responder a las exigencias de una economía mundial en crecimiento, al tiempo que afronta desafíos urgentes como el cambio climático y las perturbaciones geopolíticas.
La respuesta del sector ante la creciente demanda representa una oportunidad para que la minería y los metales desempeñen un papel central en la innovación sostenible, la gestión de los recursos y el progreso global. Este artículo explora las dimensiones interconectadas que dan forma al camino de transformación del sector minero y de metales hacia un futuro desconocido, pero apasionante.
Las innovaciones tecnológicas que transforman el futuro de la minería
El sector minero y de metales no se ha caracterizado tradicionalmente por su carácter innovador. La innovación tecnológica en el sector ha sido marginal, orientada a los procesos y normalmente motivada por la reducción de costes; más recientemente, se ha orientado a mejorar el desempeño ambiental, aunque sin ser radicalmente transformadora. Sin embargo, ejemplos recientes muestran que esto podría estar cambiando. Según la Organización Mundial de la Propiedad Intelectual (OMPI), el número de patentes relacionadas con la minería presentadas entre 2006 y 2018 aumentó un 41 % en comparación con el período de 1970 a 2005, lo que pone de manifiesto un interés creciente por la innovación en el sector.1
Este interés creciente también se refleja en el auge de las iniciativas de innovación abierta, que utilizan conocimientos y tecnologías externos para acelerar el desarrollo de nuevas ideas en el sector. Las empresas también están introduciendo cambios organizativos para integrar la innovación en sus operaciones habituales; por ejemplo, el Foro Económico Mundial presentó un desafío de innovación abierta para la minería en 2024. Con más de 100 soluciones surgidas de diversas startups y universidades, todas ellas aportando nuevos conocimientos para transformar las operaciones del sector, está claro que hay muchas iniciativas interesantes en marcha.
Además, se ha observado un aumento notable de innovaciones más radicales que podrían alterar y transformar estructuralmente el sector, impulsadas por los avances en las tecnologías de la información y la IA.2

La automatización y el aprendizaje automático (ML, por sus siglas en inglés) están llevando al sector más allá de las expectativas tradicionales. Las innovaciones recientes en el sector incluyen las operaciones mineras automatizadas, que van desde los camiones autónomos y los estudios con drones hasta la IA para el mantenimiento predictivo y la optimización de la extracción de recursos.3 Estas soluciones han mejorado la seguridad y la eficiencia de las operaciones. Si estas tecnologías continúan avanzando al mismo ritmo que en otros ámbitos, podríamos presenciar una transformación completa del sector minero y de metales, así como de las actividades relacionadas a lo largo de la cadena de valor.
La creciente utilización de la biominería (el proceso de utilizar microorganismos para extraer metales de minerales o residuos mineros),4 las soluciones basadas en la naturaleza, la automatización y el ML están haciendo avanzar al sector más allá de lo que tradicionalmente se imaginaba. Aunque la biominería se introdujo hace más de 60 años, y más del 20 % de la producción mundial de cobre se extrae actualmente mediante microbios o biolixiviación.5 Estas tecnologías evolucionan ahora más rápidamente y podrían tener un mayor impacto en lo que sabemos sobre la minería, especialmente al permitir aprovechar el valor de los yacimientos de baja ley que no eran económicamente viables hace décadas.
Como contexto, la lixiviación extrae metales valiosos del mineral disolviéndolos en un disolvente líquido (normalmente soluciones químicas), descomponiendo los compuestos metálicos mientras transporta los metales disueltos. Este cambio respecto de los enfoques tradicionales implicará sustituir las soluciones químicas (que a menudo contienen cianuro o ácido sulfúrico) por organismos vivos. En general, estos últimos plantean menos riesgos ambientales, reducen el consumo de energía y permiten recuperar una mayor cantidad y variedad de minerales, incluidos metales que antes no eran objeto de extracción. Entre las nuevas tecnologías que se están explorando figuran el aprovechamiento de la capacidad de las plantas para concentrar minerales y la extracción de minerales a partir de diversas fuentes.
Las numerosas soluciones alternativas que se están desarrollando actualmente ponen de manifiesto la transformación continua del sector y las posibles disrupciones que podrían afectar a la eficiencia, la rentabilidad y el cumplimiento normativo. Sin embargo, la innovación es un camino, y persisten algunos desafíos:
Muchas soluciones todavía deben convertirse en procesos comercialmente viables; y, lo que es más importante, deben implementarse a gran escala para generar un impacto real.
De cara al futuro, el sector minero y de metales debería pasar de centrarse en avances tecnológicos aislados a enfoques integrados basados en soluciones. Al promover la colaboración, el sector puede impulsar transformaciones más profundas y sistémicas para afrontar desafíos de sostenibilidad más amplios.
Por último, el sector y su ecosistema deben seguir impulsando soluciones creativas. Generar una mayor confianza entre las partes interesadas, incluidos el ámbito académico, los sectores público y privado y la industria financiera, será clave para el éxito.
Aunque el sector va por el buen camino, se necesita más impulso, y hay mucha curiosidad por saber qué podría ocurrir en el futuro cercano.
De la extracción a la gestión responsable de los recursos a largo plazo
Las empresas mineras y de metales están asumiendo nuevas responsabilidades más allá de la extracción y el refinado, que tradicionalmente constituyen el núcleo del sector. Por ejemplo, el sector ha ampliado sus capacidades tradicionales, avanzando hacia el reciclaje e incorporando principios de impacto positivo para la naturaleza. Esto podría redefinir el papel del sector a lo largo de toda la cadena de valor, no solo como proveedor, sino como gestor de los recursos que alimentan las tecnologías sostenibles y permiten el funcionamiento de industrias en todo el mundo. También reforzaría la idea de que los metales y los minerales pueden contribuir de forma continua a la economía mundial.
Las empresas mineras están adoptando ahora procesos de reciclaje, lo que facilita la reincorporación de metales a la cadena de suministro y amplía las oportunidades de uso secundario. Dado que los metales pueden reciclarse casi infinitamente, el sector no solo está bien posicionado para liderar, sino que cuenta con una ventaja competitiva. Algunas empresas ya han entrado en este negocio; entre los ejemplos se encuentran el desarrollo de nuevas capacidades de reciclaje y las alianzas con partes interesadas clave para mejorar el proceso de reciclaje y crear soluciones de circuito cerrado.
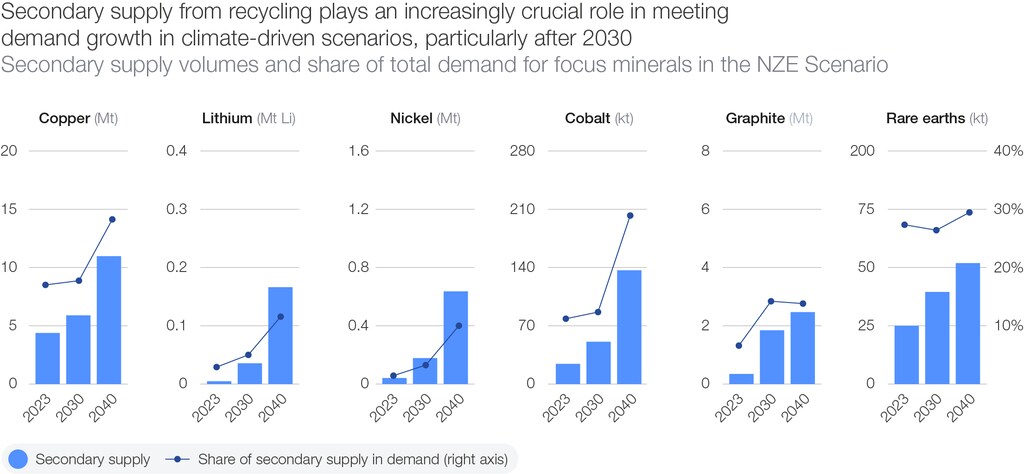
Arcelor Mittal y Nucor se cuentan entre las empresas con experiencia en el reciclaje de acero. Empresas como Rio Tinto están estableciendo sistemas de reciclaje en circuito cerrado e instalando capacidad propia para reciclar chatarra de aluminio posconsumo. Al mismo tiempo, Vale SA está empezando a producir mediante procesos circulares en sus operaciones en Brasil, y Vale Base Metals está comenzando a ofrecer «Circular Solutions» a los clientes de la cadena de valor posterior. Glencore y SQM avanzan hacia el reciclaje de baterías, y otras empresas como Anglo American, Norsk Hydro, UMICORE, Jhonson Matthey y Aurubis también lideran el camino en el reciclaje de metales. Las normativas recientes, como la Ley de Materias Primas Críticas, están incentivando a las empresas a adoptar la circularidad. Esta ley fija como objetivo que la capacidad de reciclaje de la UE cubra al menos el 15 % del consumo anual de cada materia prima estratégica para 2030.6 Los pasos firmes hacia la incorporación integral de los principios de circularidad para los metales son cada vez más importantes en un mundo en el que los residuos electrónicos (que contienen diversos metales valiosos) son la categoría de residuos de crecimiento más rápido.7
Además, las empresas mineras y de metales están introduciendo cada vez más estrategias de restauración de tierras y aguas, energía renovable y salud de los ecosistemas, y adoptan principios que dan prioridad a la naturaleza. El Foro Económico Mundial está elaborando orientaciones para ayudar a las empresas mineras a lograr resultados positivos en materia de biodiversidad. Estas orientaciones presentan ejemplos de prácticas y soluciones que las empresas pueden adoptar en sus operaciones mineras en los paisajes, la cadena de valor y los sistemas. Asimismo, comprender el valor económico de los activos ambientales y los servicios ecosistémicos (como el agua dulce, el secuestro de carbono y la protección frente a inundaciones) e incorporarlo a la toma de decisiones empresariales podría reforzar la justificación económica de la acción en favor de la naturaleza.
El sector debe garantizar la gestión responsable de los minerales y metales a lo largo de todo su ciclo de vida. De cara al futuro, el sector debe dar pasos claros para posicionarse como gestor responsable de los recursos:
Invertir en tecnologías de recuperación de materiales al final de su vida útil y trabajar con fabricantes y recicladores podría ayudar a las empresas mineras a garantizar que los metales se reprocesen de forma continua. Esto reduciría la demanda de nuevas extracciones y disminuiría los impactos ambientales.
La economía circular requiere más que el reciclaje, y aún hay un margen considerable de mejora en la incorporación de los principios de circularidad en las operaciones mineras para reducir los residuos. Más allá del reciclaje, el diseño para la circularidad es un ámbito con un potencial significativo aún sin explotar. Y, lo que es más importante, será necesario un cambio de mentalidad a lo largo de la cadena de valor para avanzar en las prácticas de circularidad y hacerlo a un ritmo más acelerado. Existe una justificación empresarial, y el sector minero debería dar el primer paso.
Descarbonizar la cadena de valor y cumplir los objetivos de reducción de emisiones mediante tecnologías energéticas más limpias y la eficiencia energética será fundamental.
La gestión responsable de los recursos requiere un desarrollo inclusivo y un enfoque más integral. Las grandes empresas, en colaboración con los gobiernos y las partes interesadas, pueden contribuir a abordar los desafíos específicos de la minería artesanal y de pequeña escala (ASM), promoviendo un ecosistema minero más inclusivo y sostenible.
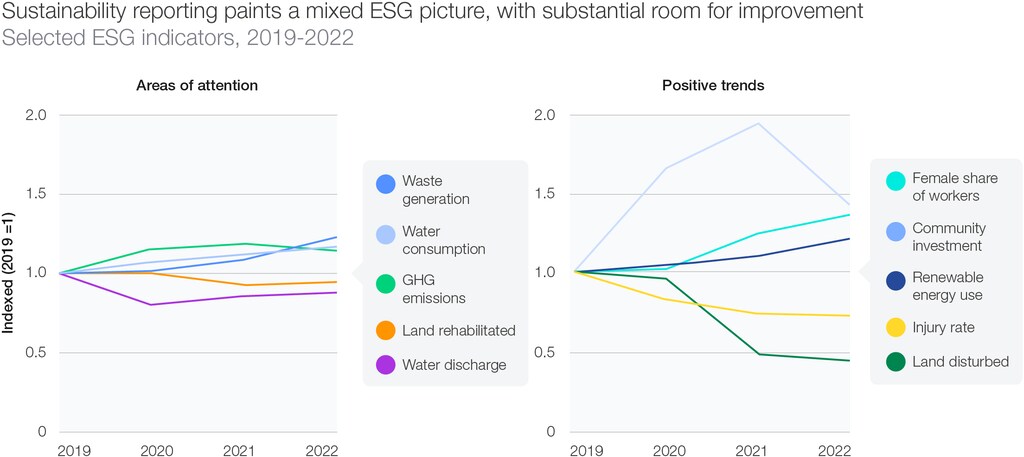
El avance de estos enfoques debe basarse en una justificación empresarial que genere resultados en forma de mayor cuota de mercado, reconocimiento en materia ambiental, social y de gobernanza (ESG) e ingresos. Algunas innovaciones mencionadas en la sección anterior también ayudarán al sector a avanzar en esta dirección. A medida que más empresas mineras participen en iniciativas que van más allá de la extracción primaria, el sector tal como lo conocemos podría transformarse, pasando de centrarse en la extracción a desempeñar un papel de liderazgo en toda la cadena de valor de los materiales.
El próximo capítulo de la minería
Trazar un camino sostenible para la minería y los metales
Para impulsar una transformación significativa hacia la disrupción tecnológica y la gestión responsable de los recursos, el sector minero y de metales debe aprovechar una serie de factores clave, desde políticas con visión de futuro y marcos regulatorios sólidos hasta alianzas de colaboración, modelos de negocio innovadores y una asignación estratégica del capital. Esta transformación se produce en un contexto global marcado por cambios geopolíticos, presiones regulatorias, expectativas de las comunidades y desafíos ambientales, lo que hace imprescindibles la capacidad de adaptación y la resiliencia.
Alianzas de colaboración y modelos de negocio innovadores
La implementación de innovaciones tecnológicas, el aumento de la recuperación de metales y una transformación completa no se lograrán mediante esfuerzos individuales. La colaboración está dando forma a la manera en que la innovación penetra en el sector. Los esfuerzos conjuntos para escalar nuevas tecnologías están aumentando los beneficios a nivel de proyecto y permiten al sector abordar mejor los desafíos económicos y ambientales a escala mundial. La colaboración cada vez más estrecha entre las empresas mineras y los proveedores de tecnología ha evolucionado hacia el desarrollo de soluciones para problemas concretos. Por ejemplo, BHP y Rio Tinto se han asociado para acelerar la primera prueba del camión minero de transporte eléctrico con batería de Komatsu y Caterpillar en 2024.
En medio de posibles escaseces de minerales y alteraciones de las cadenas de suministro, las empresas conjuntas o la integración vertical también han demostrado ser eficaces para gestionar los riesgos en proyectos de gran escala. Las colaboraciones a lo largo de la cadena de valor también han aumentado. Los acuerdos de compra anticipada han subrayado la importancia de la procedencia de los minerales para las industrias situadas más abajo en la cadena. Los enfoques integrados en toda la cadena de suministro pueden agilizar los procesos y permitir una planificación de la demanda más precisa.
Empresas automovilísticas como Mercedes-Benz, BMW y Volkswagen, por ejemplo, están asegurando suministros a largo plazo de minerales para baterías y otros materiales esenciales, y transmiten señales de demanda de productos más limpios. Mientras tanto, las alianzas agrícolas están adaptando soluciones minerales para respaldar prácticas agrícolas sostenibles. Las empresas tecnológicas también están priorizando el acceso seguro tanto a los minerales como a las fuentes de energía, fundamentales para su resiliencia operativa.
Políticas con visión de futuro y marcos regulatorios sólidos
Las políticas y las regulaciones desempeñan un papel clave en la configuración y la facilitación de la transformación del sector. Los gobiernos adoptan cada vez más un papel más activo y con visión de futuro en el mercado de minerales. Muchos han promulgado nuevas políticas destinadas a mejorar la regulación, facilitar el acceso a los recursos y reforzar la infraestructura y el desarrollo, todo lo cual influye significativamente en las operaciones del sector. Políticas destacadas como la Ley de Reducción de la Inflación (IRA), la Ley de Materias Primas Críticas (CRMA) y la Ley CHIPS y de Ciencia han reforzado la seguridad del suministro de minerales; muchas estrategias en todo el mundo reflejan una mayor conciencia sobre la importancia estratégica de los minerales críticos para los países y los gobiernos.8 Solo entre 2020 y 2022 se aprobaron más de 100 nuevas políticas, lo que refleja el creciente reconocimiento de que la intervención política es necesaria para cumplir las exigencias de la transición energética, de forma sostenible y responsable.9
No obstante, será necesario un mayor apoyo político para descarbonizar el sector. También podría fomentarse la colaboración entre las empresas y los gobiernos para desarrollar proyectos. La interacción con los gobiernos y los responsables políticos subraya el compromiso del sector minero y de metales de obtener un apoyo más amplio y adoptar un enfoque más colaborativo en su papel. A través de estas alianzas, el sector podría contribuir a configurar políticas de desarrollo sostenible, abastecimiento ético y reducción de emisiones, creando beneficios duraderos que refuercen su función como fuerza vital para un impacto social positivo.
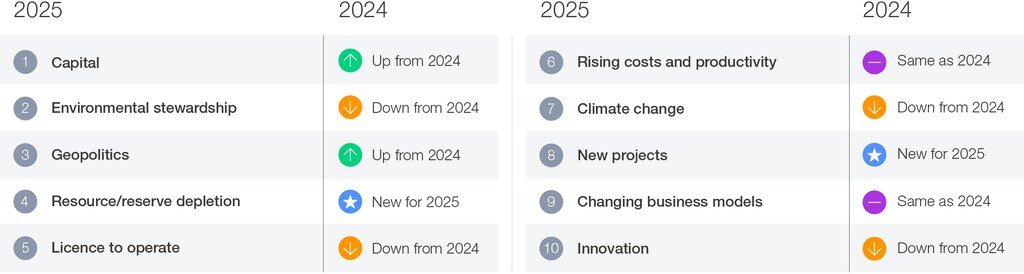
Los 10 principales riesgos y oportunidades para las empresas mineras y metalúrgicas en 2025 frente a 2024
Asignación estratégica de capital y financiación
La evolución de las expectativas de las partes interesadas, la escasez de recursos y las preocupaciones climáticas están impulsando el cambio hacia las finanzas sostenibles, y el sector minero y de metales no es una excepción. Las estrategias de financiación de proyectos mineros están experimentando una transformación para respaldar proyectos que generen impactos positivos, sostenibilidad a largo plazo y rendimientos financieros. Como industria intensiva en capital, la minería requiere inversiones adicionales sustanciales para responder a estas exigencias cambiantes. Para satisfacer la creciente demanda mundial, se necesitarán inversiones anuales de entre 300 000 y 400 000 millones de dólares hasta 2030.10 No sorprende, por tanto, que el capital sea el riesgo más destacado señalado por los altos directivos del sector, lo que refleja un mayor escrutinio por parte de los inversores y las dificultades para acceder a financiación sostenible.11
Para afrontar estos desafíos e impulsar un crecimiento sostenible en el sector, serán fundamentales los modelos de financiación innovadores que integren diversas fuentes de financiación e involucren activamente a múltiples partes interesadas. Aunque el ecosistema financiero tradicional seguirá desempeñando un papel, dado el impacto local de la minería, cada vez serán más determinantes los financiadores locales y regionales para aportar capital al sector. Por ejemplo, los bancos multilaterales de desarrollo y los gobiernos se están convirtiendo en actores clave para reducir el riesgo de las inversiones mediante garantías y el apoyo a las actividades de la cadena de valor, lo que hace que los proyectos mineros resulten más atractivos para los inversores. Por último, los inversores internacionales serán fundamentales para aportar liquidez y flexibilidad, garantizando que el sector minero tenga acceso a fuentes de financiación escalables y adaptables.
Mirando hacia el futuro
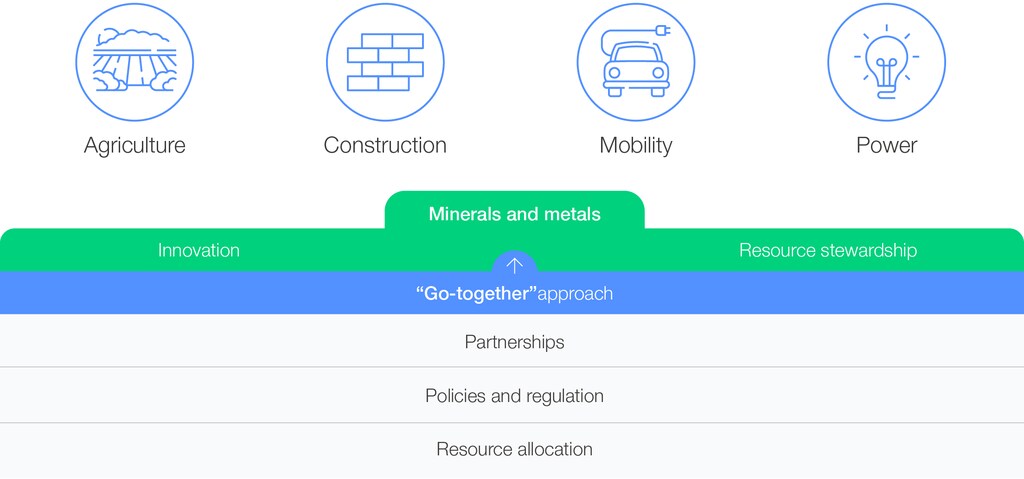
El enfoque de «avanzar juntos» debe cobrar más impulso en todo el sector, fomentando la resiliencia, la rendición de cuentas y la productividad necesarias para responder a las expectativas cambiantes. Al mirar hacia un mundo que exige cada vez más tanto sostenibilidad como avance tecnológico, el sector minero está preparado para transformarse mucho más allá de la extracción y el procesamiento tradicionales. Al dejar de ser simplemente una fuente de materias primas, el sector minero y de metales debe convertirse en un proveedor seguro y responsable de recursos críticos, colaborando entre sectores para afrontar desafíos globales urgentes en materia de clima, energía, agricultura e infraestructuras, entre otros ámbitos. Al avanzar en la responsabilidad ambiental y social, el sector puede crear un futuro productivo y responsable, influyendo positivamente en los sistemas socioeconómicos de todo el mundo.
Esta visión redefine el sector como algo más que un eslabón de la cadena de suministro; se convierte en un pilar fundamental del progreso mundial. La minería tiene el poder de impulsar a las comunidades, crear empleo y fomentar alianzas en regiones desatendidas, y de establecer normas para la gestión de los recursos y la gestión responsable del medio ambiente. A medida que el mundo avanza hacia la energía baja en carbono, las ciudades más inteligentes y los sistemas alimentarios sostenibles, la minería puede dar ejemplo y apostar por un futuro colaborativo, resiliente y sostenible, en el que el progreso industrial esté alineado con las necesidades de la sociedad y del planeta por igual.
Nota: Este artículo tiene como objetivo ofrecer una visión general exhaustiva de las tendencias transformadoras del sector minero, centrándose en particular en los avances tecnológicos, algunas iniciativas de sostenibilidad y sus vínculos con los sistemas globales. Sin embargo, no aborda específicamente los desafíos y las circunstancias particulares de la minería artesanal y de pequeña escala (ASM). Aunque algunas de las tendencias analizadas también pueden afectar a la ASM, es fundamental reconocer que se necesita un enfoque diferenciado para abordar los contextos sociales, económicos y ambientales específicos de estas operaciones. Animamos a seguir explorando y debatiendo sobre la ASM para comprender plenamente su función e importancia en el panorama minero más amplio.
Notas finales
1. Fernandez, V. (2021). Tendencias en materia de patentes en la industria minera. Resources Policy, vol. 72. https://www.sciencedirect.com/science/article/abs/pii/S0301420721001057.
2. Ibid.
3. Abbasi, I. (2024). Principales innovaciones tecnológicas en minería en 2023. AZoMining. https:/ https://www.azomining.com/Article.aspx?ArticleID=1800/www.azomining.com/Article.aspx?ArticleID=1800.
4. American Geosciences Institute (AGI). (s. f.). ¿Qué es la biominería?https://www.americangeosciences.org/critical-issues/faq/what-biomining#:~:text=Biomining%20is%20the%20process%20of,bound%20up%20in%20solid%20minerals.
5. Dresher, W. H. (2004). La producción de cobre al estilo de la naturaleza: biolixiviación. Copper Development Association Inc. https://www.copper.org/publications/newsletters/innovations/2004/05/producing_copper_natures_way_bioleaching.html.
6. European Commission. (2023). Materias primas críticas: garantizar cadenas de suministro seguras y sostenibles para el futuro verde y digital de la UE. https://ec.europa.eu/commission/presscorner/detail/en/ip_23_1661.
7. United Nations Institute for Training and Research (UNITAR). (2024). Monitor Mundial de Residuos Electrónicos 2024. https://globalewaste.org/.
8. Para más información sobre políticas, consulte el Critical Minerals Policy Tracker, que abarca más de 35 países y 450 políticas; International Energy Agency (IEA). (s. f.). Critical Minerals Policy Tracker. https://www.iea.org/data-and-statistics/data-tools/critical-minerals-policy-tracker.
9. International Energy Agency (IEA). (2022). Presentación del Critical Minerals Policy Tracker. https://www.iea.org/reports/introducing-the-critical-minerals-policy-tracker.
10. World Economic Forum. (2024). Garantizar los minerales para la transición energética: desbloquear la cadena de valor mediante políticas, inversión e innovación. https://www.weforum.org/publications/securing-minerals-for-the-energy-transition-unlocking-the-value-chain-through-policy-investment-and-innovation/.
11. Mitchell, P. (2024). Los 10 principales riesgos y oportunidades para las empresas mineras y metalúrgicas. EY. https://www.ey.com/en_gl/insights/energy-resources/risks-opportunities.




