Junto con los temores por la inseguridad energética están las preocupaciones de que la transición ecológica creará nuevas dependencias de minerales críticos como el litio.
Sin embargo, muchos de esos temores son, quizá, exagerados, ya que los mercados, en su mayor parte, están haciendo un muy buen trabajo al vincular la oferta y la demanda.
En lugar de relocalizar el suministro de litio y otros minerales críticos, aquí explicamos por qué deberíamos fijarnos más de cerca en el «friendshoring» orientado al mercado.
Tras años de abandono, los temores por la seguridad energética han vuelto. Los responsables políticos y los estrategas geopolíticos vuelven a preocuparse por problemas conocidos, como la excesiva dependencia de Europa del gas natural que ya no llega desde Rusia y la volatilidad del suministro mundial de petróleo.
Junto a esas preocupaciones existe un nuevo temor: que la transición hacia un sistema energético nuevo y limpio genere multitud de nuevas dependencias e inseguridades respecto de los proveedores de materiales críticos como el litio, el cobre, el grafito, el aluminio, el níquel y las tierras raras.
Según advierten, al avanzar hacia una economía verde, el mundo cambiará la dependencia de suministros inseguros de petróleo y gas por la de suministros inseguros de estos otros materiales críticos.
La mayoría de esos temores están exagerados y están dando lugar a respuestas políticas que podrían empeorar las cosas. En su mayor parte, los mercados están haciendo un buen trabajo al vincular la oferta y la demanda.
La transición energética aumentará la demanda de materiales críticos
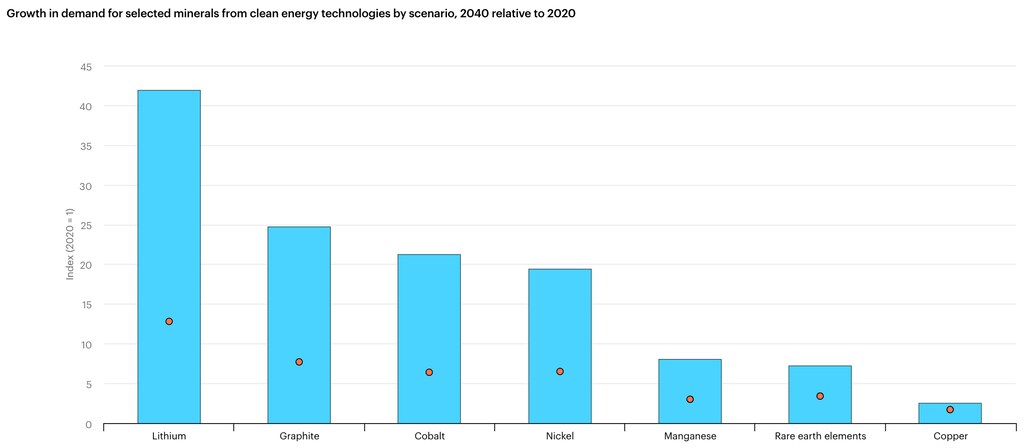
No cabe duda de que la «transición energética», como se denomina curiosamente al cambio hacia sistemas energéticos limpios, provocará un aumento significativo de la demanda de materiales críticos. Numerosos estudios han documentado que dicho cambio pasa de la visión general a materiales concretos, como el cobre, a países concretos, en particular China.
Dado que muchas de estas preocupaciones se centran en el litio —un ingrediente clave en la mayoría de los sistemas de baterías, desde los coches eléctricos hasta el almacenamiento de electricidad en red basado en baterías—, me centraré en él.
La demanda mundial de todo tipo de productos especializados está aumentando —desde el bourbon hasta las muñecas Barbie— y eso no genera la necesidad de respuestas políticas. Pero la dependencia en el ámbito energético mantiene ocupado a un sector de expertos proclives a encontrar amenazas en el mundo.
La cuestión importante para el análisis no es si la demanda está aumentando ni si el mundo necesita energía. Más bien, se trata de saber si existe algo especial en la dependencia del litio (y de otros materiales críticos) que justifique preocupación.
Lo que dificulta responder a esa pregunta son las metáforas, en particular aquellas que equiparan la dependencia energética con la dependencia del petróleo. Dicho sin rodeos: el litio no es petróleo.
¿Desplazar la dependencia de una cadena de suministro crítica a la siguiente?
Los responsables políticos no deberían tratar la transición energética como un mero desplazamiento de la dependencia de una cadena de suministro crítica (el petróleo y la OPEP) a otra (el litio y otros materiales críticos procedentes de China).
La oferta y la demanda de los materiales esenciales para la transición energética son muy distintas de las del sistema energético dominado por el petróleo; los instrumentos de política pueden aprovechar esas diferencias dificultando el acaparamiento del mercado de materiales críticos.

En cuanto a la oferta, una de las diferencias llamativas es la respuesta de la oferta. Durante mucho tiempo, pocos estrategas se preocuparon seriamente por los suministros de litio, ni por el suministro de litio procesado a partir de su forma bruta hasta convertirlo en materiales útiles, una actividad muy concentrada en China. Ahora sí lo hacen.
Pero lo interesante del litio es la respuesta de los inversores. Solo en 2022, la oferta mundial de litio se amplió en una quinta parte, prácticamente toda ella fuera de China.
En otros materiales críticos también se producen grandes expansiones de la oferta fuera de los proveedores dominantes actuales del mercado, como los nuevos e importantes hallazgos de cobalto (en lugar de depender del trabajo esclavo en el Congo) y las tierras raras (en Estados Unidos, en lugar de China).
Además, existen nuevas tecnologías de producción de litio que hoy cuentan con incentivos más sólidos para demostrar su viabilidad, como la extracción de litio a partir de salmueras, que podría convertirse en una importante fuente de suministro para Estados Unidos. En todos estos ámbitos, las políticas ayudan a fomentar suministros que de otro modo serían marginales, pero la señal que emite el mercado también es poderosa.
Cuando surge de repente una nueva dependencia de un material, se producen todo tipo de sacudidas y contratiempos, que luego se traducen en precios. Los precios del litio, al igual que los de otras muchas materias primas, se dispararon durante las perturbaciones del suministro provocadas por la pandemia de COVID, pero desde entonces se han moderado.
Los usuarios de litio, lógicamente conmocionados, también están buscando otras formas de asegurar suministros, como los contratos a más largo plazo, cuyos precios no se reflejan directamente en los mercados al contado.
En el lado de la demanda también hay mucho motivo para el optimismo. Parte de ello procede del reciclaje, que reduce la demanda de suministros vírgenes. Gran parte procede del mayor incentivo para buscar alternativas al litio, como las baterías basadas en hierro, que pueden utilizarse en algunas aplicaciones en las que antes se asumía que el litio era el rey.
Comprender la demanda de litio en bruto y de litio procesado es especialmente importante porque aquí es donde el litio se diferencia particularmente del petróleo.
Cuando los precios del petróleo se disparan, los aviones, camiones, buques, automóviles y plantas de fertilizantes que utilizan petróleo en la economía mundial no tienen muchas otras alternativas. Deben seguir funcionando, y eso significa que la demanda no es tan sensible. Los usuarios de litio tienen muchas más opciones, incluida la posibilidad de posponer (o incluso cancelar) proyectos, como han hecho muchos.
Dando un paso atrás: el litio no es petróleo
Es hora de hacer una pausa y reconsiderar las nuevas dependencias de los materiales críticos. Mientras tanto, los gobiernos y los analistas pueden afinar su forma de pensar, incluidas las metáforas que se utilizan.
Necesitamos pruebas de resistencia más rigurosas que analicen las respuestas reales de la oferta y la demanda. Esas pruebas deben tomar más en serio la incertidumbre, incluidas las incertidumbres que, hasta ahora, generalmente sugieren que tanto la oferta como la demanda responden más de lo que se suele suponer.
En lugar de relocalizar el suministro —como hacen hoy muchos gobiernos, en especial el de Estados Unidos—, deberíamos fijarnos más de cerca en el «friendshoring» orientado al mercado. En la práctica, esto implica identificar a los países proveedores dispuestos a respetar las normas y a abrir el comercio, de forma diferenciada, a todos ellos.
El concepto de «amigo» necesita una mirada nueva y más amable: Estados Unidos debería establecer relaciones más estrechas no solo con Europa, sino también con Corea y Japón, dos países cuyos intereses están prácticamente alineados porque tienen grandes necesidades de litio para sus industrias de baterías y les preocupa de forma similar el dominio chino.
Muchos otros amigos se están sumando, y una ventaja adicional de este enfoque sería identificar los ámbitos en los que las normas del libre comercio pueden ampliarse, algo que ayudaría a dar a la Organización Mundial del Comercio un nuevo propósito.
El ex secretario de Defensa Bob Gates, al reflexionar sobre la dependencia de Estados Unidos de China en cuanto a chips informáticos y otros materiales, instó en una ocasión a los responsables políticos a adoptar un enfoque de «patio pequeño, valla alta» ante la dependencia: identificar solo los lugares donde la dependencia es realmente problemática. Hasta ahora, hay pocas pruebas de que el litio esté en el patio.




