A medida que las cadenas de suministro se adaptan al cambiante panorama geopolítico, el gas natural licuado (GNL) emerge como un colchón fundamental.
Favorece la seguridad energética al permitir una respuesta rápida ante las perturbaciones del suministro.
Al desplazar combustibles de alta intensidad de carbono, como el carbón, y permitir nuevas tecnologías, también se alinea con las estrategias de descarbonización.
Una tendencia importante en el panorama energético mundial actual es el continuo reajuste de las cadenas de suministro, impulsado por cambios en la dinámica geopolítica. Las naciones reconocen cada vez más que la seguridad energética va más allá del simple equilibrio entre oferta y demanda; está intrínsecamente vinculada a la estabilidad política, las relaciones internacionales y la resiliencia económica.
Los recientes conflictos cerca de los principales productores de petróleo y gas han puesto de manifiesto las vulnerabilidades de las cadenas de suministro existentes, lo que ha impulsado reevaluaciones urgentes de las estrategias energéticas nacionales. El estrecho de Ormuz, por ejemplo, por el que fluye el 20 % del petróleo mundial y una parte significativa del GNL, vuelve a convertirse en un punto neurálgico. Las amenazas iraníes de interrumpir este cuello de botella de 33 kilómetros hicieron que los fletes se dispararan un 55 % en tasa mensual, lo que afecta de manera desproporcionada a economías del sur de Asia sensibles a los precios, como Pakistán y Bangladés. Aunque un alto el fuego temporal ha aportado cierto alivio, pone de manifiesto la necesidad de fuentes de energía diversificadas y resilientes.
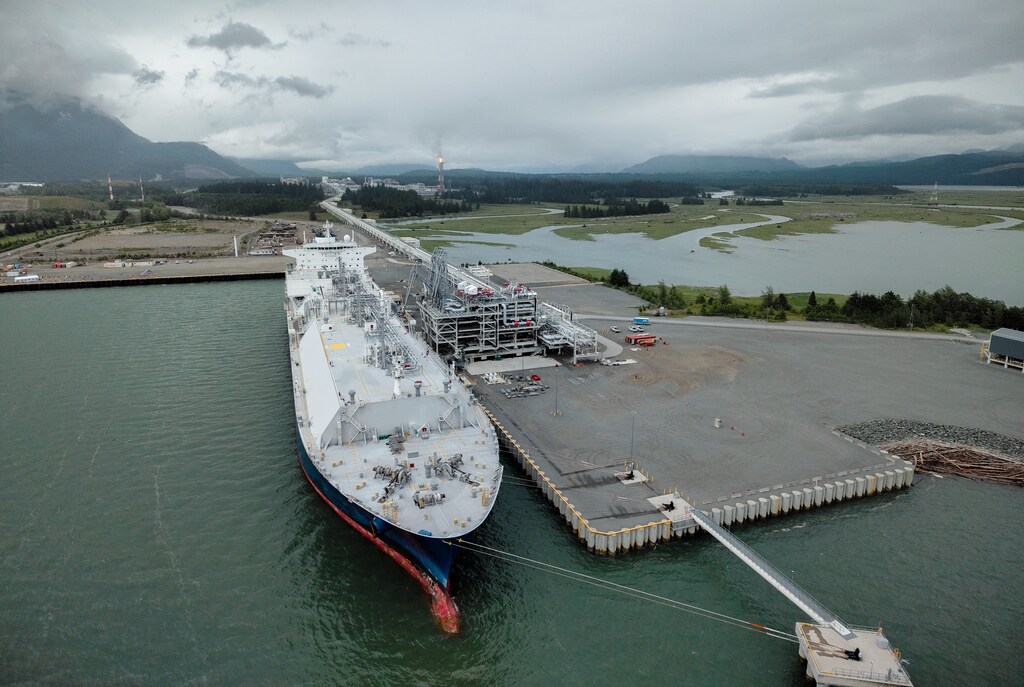
El gas natural licuado (GNL) se ha convertido en un colchón fundamental en esta nueva ecuación energética, al ofrecer tanto seguridad como flexibilidad. Permite una respuesta rápida ante las perturbaciones del suministro y respalda las transiciones energéticas al desplazar combustibles más intensivos en carbono, como el carbón. En regiones como el sur de Asia y el sudeste asiático, hogar de poblaciones de rápido crecimiento y de una demanda energética en aumento, el GNL desempeña un papel cada vez más central.
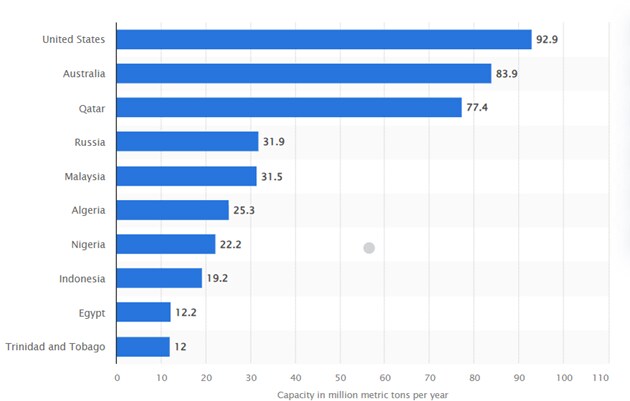
Estados Unidos lidera las exportaciones mundiales de GNL, seguido de Australia y Catar, que en conjunto representan alrededor del 60 % del suministro mundial. La capacidad de Estados Unidos está previsto que alcance los 16,4 mil millones de pies cúbicos diarios en 2026, impulsada por las ampliaciones en Corpus Christi y Golden Pass.
Desde 2019, Estados Unidos ha sido responsable de más de la mitad de todas las decisiones finales de inversión (FID) en proyectos de licuefacción de GNL a nivel mundial, mientras que Catar ha aportado casi el 20 %.
En el sur de Asia, el GNL está reduciendo gradualmente la dependencia del carbón. India, con siete terminales de GNL en funcionamiento, prevé que la demanda aumente un 60 % para 2030, impulsada en gran medida por la energía de gas y el sector del transporte. Tailandia está ampliando su infraestructura de GNL para satisfacer las necesidades del sector eléctrico, mientras que Bangladés recurre a unidades flotantes de almacenamiento y regasificación para aumentar su capacidad.
La experiencia energética de Pakistán refleja el potencial transformador del GNL. Ante las graves escaseces de energía a comienzos de la década de 2010, el país desarrolló terminales de importación de GNL con una capacidad de regasificación de 1.350 millones de pies cúbicos diarios. En 2023, las importaciones de GNL de Pakistán alcanzaron los 8.700 millones de metros cúbicos (aproximadamente 6,5 millones de toneladas métricas), lo que representó el 42 % de su combinación energética.
No obstante, los recientes desafíos económicos, la menor demanda y un creciente desplazamiento hacia las energías renovables fuera de la red han provocado una reducción de las importaciones, y Pakistán ha aplazado cargamentos de Eni y QatarEnergy. Pese a ello, se prevé un crecimiento a largo plazo, especialmente si se mejora la infraestructura y se renegocian los contratos. Proyectos como el gasoducto Turkmenistán-Afganistán-Pakistán-India (TAPI) podrían respaldar aún más el acceso a la energía, en particular en regiones desatendidas.
En el resto de Asia, el GNL sigue demostrando su valor. En 2023, el GNL aportó el 30 % de la generación eléctrica de Tailandia. En Indonesia y Vietnam, tendencias similares apuntan a la importancia del GNL para gestionar la demanda máxima e integrar las energías renovables.
Más allá de la seguridad del suministro, el GNL también respalda la descarbonización. El gas natural emite aproximadamente la mitad de CO₂ que el carbón por unidad de energía. India aspira a aumentar la proporción del gas en su combinación energética del 6 % en 2020 al 15 % en 2030. Mientras tanto, las tecnologías bajas en carbono están reforzando las credenciales de sostenibilidad del GNL. El proyecto Gorgon de Australia captura más de 4 millones de toneladas de CO₂ al año. En el sur de Asia, JOGMEC de Japón colabora con partes interesadas regionales para poner a prueba la captura y almacenamiento de carbono (CCS) en centrales de gas. La iniciativa de hidrógeno verde de Kakinada, en la India, también aprovecha la infraestructura de GNL para escalar combustibles bajos en carbono.
Aunque la demanda de GNL a largo plazo es sólida, la volatilidad de los precios a corto plazo sigue siendo motivo de preocupación. Un posible exceso de oferta mundial de 63 millones de toneladas para 2030 podría estabilizar los precios, aunque en 2025 podrían producirse nuevas fluctuaciones debido a la limitada incorporación de nuevo suministro y a los riesgos geopolíticos persistentes. Por ello, invertir en infraestructuras flexibles y en alianzas a largo plazo será clave para los países que buscan seguridad energética y resiliencia climática.
Gastech 2025, que se celebrará en Milán en septiembre, y Gastech 2026 en Tailandia, seguirán siendo plataformas mundiales fundamentales para el sector energético. Llega en un momento decisivo para Asia, donde la demanda energética crece con rapidez y la necesidad de equilibrar asequibilidad y sostenibilidad es crítica. A medida que el centro de gravedad se desplaza hacia el este, Gastech destacará el papel de Asia como campo de pruebas de soluciones escalables y flexibles, desde el GNL y la CCS hasta tecnologías revolucionarias como la captura directa de aire, abriendo nuevas oportunidades de colaboración e inversión a escala mundial.
La creciente demanda de la región, sus mercados diversos y las urgentes necesidades energéticas la convierten en un escenario idóneo para la innovación, en particular en el GNL y en las tecnologías climáticas de nueva generación. Gastech 2025 reunirá a líderes mundiales para sentar las bases, ofreciendo un foro fundamental para el diálogo interregional sobre cómo distintas partes del mundo se adaptan y colaboran para afrontar retos compartidos y aprovechar las oportunidades emergentes.
Estos temas ocuparon un lugar central en la Reunión Anual de los Nuevos Campeones del Foro Económico Mundial, celebrada recientemente en Dalián (China). A menudo denominado «Davos de verano», el evento reunió a más de 1.500 líderes de los gobiernos, el mundo empresarial y el ámbito académico de 80 países. El foro subrayó el papel cada vez más decisivo de Asia en la impulsión de la inversión climática, el despliegue de nuevas tecnologías y la transformación de la dinámica energética mundial, afirmando que la transición energética ya no es una agenda liderada por Occidente, sino una empresa verdaderamente global.
A medida que plataformas como Gastech y el WEF siguen reuniendo a líderes de todos los sectores y regiones, su papel en el fomento de la colaboración transfronteriza, la alineación de políticas y la innovación en energía resulta aún más esencial. El GNL, aunque no es una solución milagrosa, destaca como combustible puente estratégico en esta transición. Su flexibilidad, su huella de carbono relativamente menor y su compatibilidad con tecnologías como la CCS y el hidrógeno lo convierten en un facilitador clave de la resiliencia energética y la descarbonización, especialmente en regiones de rápido crecimiento y alta demanda energética.
¿Cómo facilita el Foro Económico Mundial la transición hacia la energía limpia?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que transforman los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se interrelacionan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración en las cadenas de valor y entre regiones, el Centro hace posibles itinerarios compartidos que ayudan a los socios a alinearse en torno a soluciones prácticas para una transición segura, baja en carbono y equitativa.
En definitiva, mientras persistan las tensiones globales y los sistemas energéticos afronten presiones crecientes, las naciones deben reajustarse con agilidad y visión de futuro. Garantizar la seguridad energética al tiempo que se cumplen los objetivos de sostenibilidad exige inversión coordinada, políticas audaces y ambición compartida. El camino por delante es complejo, pero, mediante la colaboración, la innovación y un compromiso con la resiliencia, la comunidad energética mundial puede convertir la incertidumbre actual en la oportunidad del mañana.