La fecha del 14 de julio de 2015 marcó un momento decisivo en las relaciones entre Irán y la comunidad internacional. Tras innumerables intentos fallidos de mediar en un acuerdo sobre el programa nuclear iraní, los cinco miembros permanentes del Consejo de Seguridad de las Naciones Unidas (China, Francia, Rusia, el Reino Unido y Estados Unidos), así como Alemania, la Unión Europea e Irán, lograron negociar el tan esperado Plan de Acción Integral Conjunto, o JCPOA.
Poco después de alcanzar el acuerdo, la alta representante de la UE, Federica Mogherini, y el ministro de Asuntos Exteriores iraní, Mohammad Javad Zariff, anunciaron que se trataba de “el resultado de un esfuerzo colectivo” y de un “día histórico también porque estamos creando las condiciones para construir confianza y abrir un nuevo capítulo en nuestra relación”. Dado el espinoso camino de las conversaciones anteriores, tales declaraciones suscitan inevitablemente dos preguntas básicas. ¿Por qué el acuerdo se ha alcanzado solo ahora y pueden las partes generar impulso suficiente para cooperar en otros asuntos futuros, que vayan más allá del programa nuclear iraní?
Pese a que las sanciones básicas de EE. UU. y de la UE que bloquean las importaciones iraníes siguen vigentes, la utilidad de una solución negociada quedó ya clara desde que se anunció el acuerdo provisional a comienzos de abril de 2015. Por un lado, Irán ya se ha beneficiado de un alivio de sanciones estimado en 7.000 millones de dólares. Por otro, sus socios comerciales extranjeros también prevén elevados rendimientos de un entorno posterior a las sanciones. Por ejemplo, es probable que Alemania (que en 2012 exportó a Irán bienes y servicios por valor de casi 3.860 millones de dólares) alcance más de 11.000 millones de dólares en exportaciones anuales si y cuando se levanten las sanciones.
Para comprender las oportunidades disponibles en el futuro próximo y lejano de una mayor cooperación, como resultado del proceso de negociación, es necesario investigar las fuentes económicas del dolor nacional y de la ganancia potencial que llevaron finalmente a las partes a alcanzar un acuerdo. Los beneficios previstos de una cooperación ulterior son una cara de la moneda de la decisión calculada que llevó a las partes a negociar un acuerdo mutuamente aceptable. La otra cara de esa moneda refleja un entorno de creciente dolor e inquietud ante la situación actual, del que las partes intentan desvincularse.
Un factor específico de este tipo fue la posición monopolística de Rusia como proveedor de gas en la UE, y el deseo de la UE de liberarse de esa dependencia. Este sentimiento no ha hecho sino intensificarse desde el rápido deterioro de las relaciones euro-rusas tras la decisión de Moscú de anexionarse Crimea, la desestabilización paralela de la situación en Ucrania y la posterior imposición de medidas restrictivas de la UE contra la Federación Rusa. Un análisis más detallado de Alemania, a menudo citada como locomotora económica de la Unión Europea y modelo de crecimiento sostenible a largo plazo, y que también formaba parte del equipo negociador E3/UE+3, puede aportar pistas importantes sobre cómo el dolor que experimentó la UE en el momento en que se alcanzó el acuerdo ha sido considerablemente peor de lo que comúnmente se entiende.
El salvavidas del gas natural de Alemania
Por el momento, Rusia mantiene un fuerte control sobre el equilibrio de gas de Alemania, y proporciona hasta el 40 % del suministro de gas natural. La decisión de Berlín de poner fin a toda la producción nacional de energía nuclear tras la reacción ambiental al incidente de Fukushima de 2011, muy probablemente llevará a Alemania a cubrir aún más de su demanda energética con gas natural procedente de Rusia, en lugar del carbón contaminante de otros países de Europa del Este. Si Rusia optara hipotéticamente por imponer un embargo total de gas, Alemania solo dispondría de un periodo de gracia de nueve meses antes de agotar por completo sus reservas nacionales de gas.
Alemania ha estado al borde de una grave escasez de suministro de gas en varias ocasiones en el último par de años. Históricamente, los periodos de frío extremo, las interrupciones del suministro, las previsiones inexactas de almacenamiento de gas y los cuellos de botella regionales en el sistema de transporte se han producido a menudo de forma simultánea. Por ejemplo, en enero de 2009, la escalada de la disputa gasística ruso-ucraniana, que alteró los flujos de importación constantes, coincidió con una ola de frío extremo en Europa Occidental. El alcance limitado de las instalaciones físicas de almacenamiento de gas de Alemania, situadas en gran parte en el norte del país, dejó al resto del país con un suministro insuficiente y vulnerable a choques externos.
Para complicar aún más la situación de Alemania, el valor de mercado de la capacidad de almacenamiento ha disminuido más de un 80 % en la última década y se enfrenta a una perspectiva igualmente desfavorable en los próximos cinco años. Con la presión constante para reducir las tarifas de almacenamiento de gas, muchos operadores han empezado a desmantelar sus instalaciones. Alemania se encamina a pasar de la sartén al fuego, lo que deja a los proveedores físicos de almacenamiento de gas sin ningún incentivo comercial para garantizar al país un suministro seguro de gas. Sin una acción del gobierno alemán para impulsar la diversificación de los suministros de gas, para Europa, pilar de la estabilidad económica, la próxima crisis del gas no será tan fácil de evitar.
¿Es Irán la salida?
Las reservas de energía sin explotar de Irán representan algunas de las oportunidades más atractivas, tanto para los dirigentes de Teherán como para las empresas europeas. Con una producción bruta de gas natural de casi 8,2 billones de pies cúbicos al año, Irán es el tercer mayor productor del mundo, tras Rusia y EE. UU. Pese a sus vastos recursos, Irán solo representó el 1 % del comercio mundial de gas en 2012.
Irán parece tener la clave para aliviar el dilema de suministro y almacenamiento de gas de Alemania (y, de forma más amplia, de la UE), lo que podría fomentar la cooperación entre ambas partes a largo plazo. De hecho, poco después de la firma del JCPOA, el vicepresidente de la Comisión Europea, Maroš Šefcovič, declaró: “El regreso de un actor tan importante al mercado energético mundial tendrá claramente implicaciones para el mercado mundial del petróleo y del gas. Encaja muy bien con la estrategia de diversificación de la Unión Europea y con la unión energética.”
La perspectiva de distribuir gas iraní a la UE tiene el potencial de fomentar la cooperación entre ambas partes a largo plazo. Este fuerte incentivo estaba ausente en el proceso de negociación anterior. De hecho, en las rondas de negociación previas al otoño de 2014, el E3/UE+3 dedicó demasiada atención al aspecto punitivo de las sanciones como respuesta a la falta de cooperación iraní. En septiembre de 2014, la Comisión Europea había empezado a aumentar la urgencia de importar petróleo iraní. Además, dado que los precios del petróleo caen actualmente por debajo del precio de referencia necesario para que el gobierno iraní equilibre su presupuesto federal, se había abierto una ventana de oportunidad para que ambos interlocutores, Irán y la UE, encontraran una salida a su callejón sin salida, en particular porque las sanciones de EE. UU. habían deprimido la economía iraní hasta un déficit del 6 % del PIB en 2013 y habían restringido por completo la venta de productos petrolíferos.
Los responsables iraníes de la toma de decisiones pueden ofrecer dos opciones en cuanto a las rutas de suministro de gas al mercado europeo, como parte de la construcción de impulso hacia una cooperación futura. La primera consiste en canalizar el gas a través de gasoductos en su territorio, una opción más barata, pero que supone un mayor compromiso durante la vida del proyecto y, potencialmente, más actores (países de tránsito). La segunda consiste en transportar gas natural licuado (GNL), que es más costoso, pero otorga al exportador más flexibilidad y supone una producción menos intrusiva.
La opción del GNL ofrece a Irán y a sus homólogos europeos más flexibilidad en las primeras etapas de prueba de su relación. Un acuerdo inicial podría proponer volúmenes reducidos de gas de 5 millones de toneladas al año, que podrían aumentarse gradualmente hasta 1 Bcf/día (o mil millones de pies cúbicos diarios) durante un periodo de prueba de 10 años.
Desde la perspectiva de los costes, ambas opciones de transporte de gas hacia los mercados europeos quedarían muy por debajo de los precios de venta actuales del gas ruso tanto a países europeos como a antiguos países soviéticos. Los costes de desarrollo del GNL iraní –que incluyen los costes de producción, licuefacción, transporte y regasificación (que oscilan entre 2,60 y 5,00 dólares por millón de pies cúbicos)– serían muy comparables al coste de transportar gas iraní a Europa a través del Persian Pipeline (2,12-5,00 $/MMCF). En comparación con los precios de venta a la UE en 2012 de Gazprom, el mayor exportador de gas de Rusia (10,78-13,59 $/MMCF), la opción iraní (ya sea GNL o gasoducto) dejaría a Europa un margen considerable para negociar mejores precios con Irán.
Solo el principio
En el caso del acuerdo JCPOA con Irán, parece existir un amplio margen para una cooperación futura entre Europa e Irán que trascienda el ámbito estrecho de los términos acordados explícitamente. Para la UE, la cooperación futura descansa en la expectativa de que un suministro constante de gas iraní, con un precio comparativamente atractivo, le permita diversificar sus importaciones de gas. Eso tendría también implicaciones geopolíticas potencialmente significativas. La opción de exportar sus excedentes de gas facilitaría un desarrollo económico más rápido en Irán, tras haber padecido el régimen de sanciones vigente.
El hecho de que los gasoductos existentes no puedan satisfacer la creciente demanda de gas de Europa podría resultar una bendición disfrazada. El desmantelamiento gradual y coordinado de las sanciones propuesto por la canciller alemana Angela Merkel podría representar una oportunidad para poner a prueba la voluntad de ambas partes de cooperar. Si demuestra su utilidad, esto podría ampliarse para incluir acuerdos para construir gasoductos y una distribución más sólida del gas en Europa. El JCPOA podría abrir la puerta a una relación más beneficiosa para ambas partes entre Irán y Occidente. Con la oportunidad presente, el reto sigue siendo aprovecharla.
¿Ya lo ha leído?
Por qué Europa respalda a EE. UU. en Irán
¿Por qué no se cerró el acuerdo con Irán hace una década?
Lo que podemos aprender de las negociaciones con Irán
Autores: Dr. Tara Shirvani (@Tara_Shi) trabaja actualmente en la Unidad de Energía y Transporte del Grupo Banco Mundial. En 2012 fue nominada como Global Shaper del Foro Económico Mundial en el ámbito de la política energética y la sostenibilidad.
El Dr. Siniša Vukovic es profesor adjunto de la Escuela de Estudios Internacionales Avanzados (SAIS) de la Universidad Johns Hopkins.
Las opiniones expresadas en este artículo son exclusivamente las de los autores y no representan las opiniones del Banco Mundial, de su consejo de administración ejecutivo ni de los gobiernos que representan.
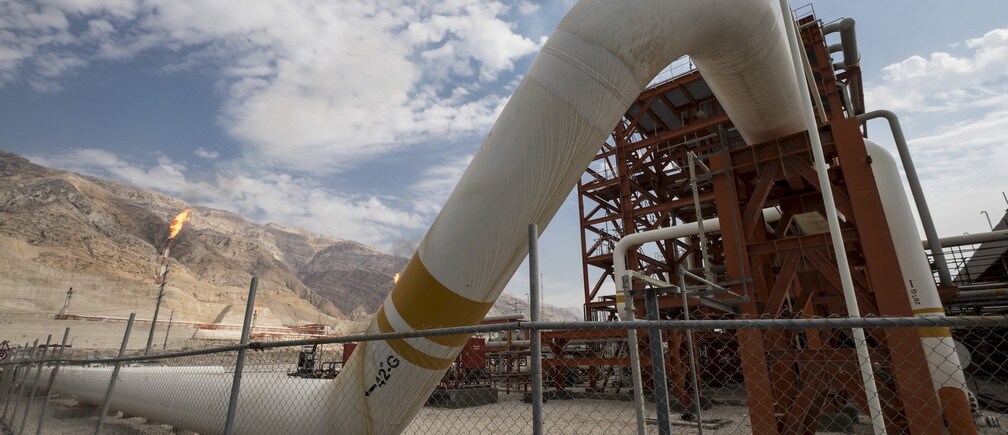
Imagen: Vista general de una unidad del yacimiento de gas South Pars en el puerto de Asalouyeh, al norte del golfo Pérsico, Irán, 19 de noviembre de 2015. REUTERS/Raheb Homavandi