La inversión en flotas de autobuses eléctricos podría descarbonizar el transporte en India, reduciendo las emisiones de GEI y mejorando la calidad del aire.
Los autobuses eléctricos ofrecen escala para que los propietarios globales de activos inviertan capital en un modelo de “pago por uso”, aliviando las restricciones de gasto y democratizando su adopción.
La compra a gran escala de baterías impulsaría el nuevo programa "Incentivo Vinculado a la Producción" del gobierno y estimularía la fabricación local.
India alberga 14 de las 20 ciudades más contaminadas del mundo. La descarbonización del sistema de transporte público puede ayudar a mejorar la calidad del aire en las ciudades y, al mismo tiempo, acelerar una revolución del transporte eléctrico. Centrarse en esquemas de inversión innovadores que incentiven la adquisición de autobuses eléctricos será clave para escalar estos esfuerzos y transformar rápidamente el sector de la movilidad.
Una oportunidad de inversión para descarbonizar el transporte
India tiene una de las cifras más bajas de autobuses por cada mil habitantes. Pese a ello, los autobuses siguen siendo el héroe anónimo del ecosistema de movilidad indio. Presentan la mayor cuota de movilidad de todos los modos de transporte motorizado. Los autobuses son la opción de movilidad más asequible y desempeñan un papel fundamental para que las masas se ganen la vida.
Para afrontar los desafíos gemelos de la pandemia y del medio ambiente, en febrero del año pasado el gobierno se comprometió a adquirir 20.000 autobuses para más de 100 de sus ciudades medianas y grandes. Esto se suma al programa FAME (Adopción Más Rápida y Fabricación de Vehículos Eléctricos), en el que se han adjudicado 2.500 autobuses eléctricos a diversos municipios del país. La intención es promover la adopción de autobuses impulsados por combustibles limpios (GNC, eléctricos o híbridos) y descarbonizar el transporte.
Las principales ciudades metropolitanas, como Delhi, Hyderabad y Bengaluru, han puesto en marcha ambiciosos programas y mandatos de adopción de vehículos eléctricos (VE), que dan un impulso adicional a la electrificación.
Una demanda anual de 20.000 autobuses eléctricos puede tener un impacto transformador en toda la cadena de valor y, lo que es más importante, para los usuarios del transporte y las ciudades. El gráfico siguiente describe el impacto potencial de desplegar 20.000 autobuses eléctricos en términos de inversión, capacidad de baterías desplegada, requisitos de carga y reducción del diésel. El gobierno indio ha notificado recientemente a EESL como agencia nodal para la agregación de la demanda de autobuses eléctricos, creando así un marco habilitador para descarbonizar el sector del transporte.
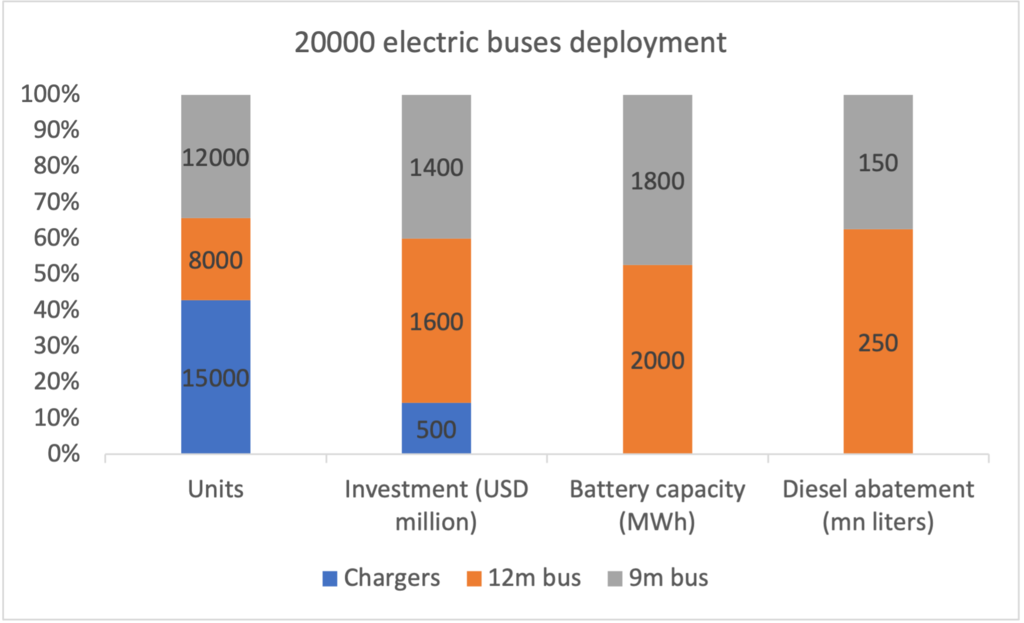
Esta demanda asegurada de capacidad de baterías puede impulsar las inversiones de miles de millones de dólares que tanto se necesitan en gigafactorías de baterías para alimentar los VE (fábricas de baterías con una producción anual mínima de 3 GWh). El reciente anuncio del Gobierno de India de un esquema de Incentivo Vinculado a la Producción para la fabricación de baterías que utilicen química de celdas avanzada impulsará de forma notable a las empresas que buscan instalar la fabricación de celdas en India. Tendrá un efecto en cascada sobre la electrificación de otras formas de transporte, como el mercado de dos y tres ruedas, que está fragmentado y cuyo ecosistema de fabricación depende de la importación de celdas de batería.
Financiación innovadora
Las estructuras de financiación innovadoras basadas en activos, datos y flujos de caja son clave para el rápido despliegue de los autobuses eléctricos, dados sus mayores costes iniciales.
En términos generales, deben considerarse dos segmentos de mercado. En primer lugar, las estructuras de pago contratadas con los municipios, muy adecuadas para grandes flotas, con especial atención a la financiación de proyectos. La segunda categoría es el mercado minorista de autobuses con operadores privados, que requeriría estructuras de financiación. Más del 80 % de la flota de autobuses de India es propiedad de operadores privados, por lo que constituye un segmento de mercado importante.
Los productos de financiación actuales para autobuses son los préstamos para vehículos comerciales, diseñados para el consolidado mercado de autobuses diésel. Dado que los autobuses eléctricos tienen costes de capital más elevados que los diésel y requieren un enfoque más orientado a soluciones, que incluya infraestructura de carga, es necesario desarrollar soluciones de financiación agrupadas con el producto.
Dado que el contrato de coste bruto (GCC, por sus siglas en inglés): pago por km se ha consolidado como modelo predeterminado para el despliegue de flotas en la contratación pública, las soluciones de financiación estarán lideradas por agregadores de activos respaldados por compromisos de capital de grandes fondos globales, como DFID UK, CDPQ, NIIF y GIC.
¿Qué está haciendo el Foro Económico Mundial en materia de movilidad?
Actualmente, los fabricantes de equipos originales (OEM) de autobuses eléctricos están creando empresas de activos para generar demanda de sus autobuses eléctricos. Un contrato GCC típico de autobuses eléctricos es por un mínimo de 100 autobuses, lo que se traduce en una inversión media por proyecto de unos 12-15 millones de dólares.
En cuanto a la demanda minorista, los préstamos para vehículos comerciales son el producto financiero predominante del mercado. Con mayores gastos de capital para los VE, es necesario agrupar vehículos y soluciones de financiación. Los OEM son un socio importante para desarrollar estas soluciones, dada la rápida evolución de la tecnología y la gestión del fin de vida útil de los vehículos. Otra posibilidad es contar con intermediarios dispuestos a ofrecer autobuses o baterías en arrendamiento, que puedan agregar la demanda y poseer los activos (en este caso, los propios autobuses o baterías) a largo plazo, al trasladar el elevado coste inicial de los autobuses eléctricos fuera del balance del operador.
Una red de propietarios globales de activos también reúne una capacidad de financiación que supera la de empresas individuales o coaliciones sectoriales, lo que permite inversiones agrupadas a gran escala y el reparto de riesgos. Las coinversiones con instituciones financieras de desarrollo, como el Banco Mundial, o con agencias de ayuda de Estados Unidos en India pueden hacer que la financiación sea de “grado de inversión” para los inversores institucionales.
Mirando hacia el futuro
Para propiciar estos cambios, serán fundamentales las alianzas de ecosistema que involucren a los OEM y a los propietarios de activos.
El Foro Económico Mundial podría actuar como vía de comunicación para facilitar estas nuevas alianzas y acelerar la transición hacia las emisiones netas cero en India.
Estos cambios no se producirán de la noche a la mañana, dada la necesidad de coordinación entre las distintas partes interesadas. Sin embargo, el mercado está maduro para la disrupción debido a los altos precios del diésel, a la liquidez sin precedentes a nivel mundial como impulso fiscal y a las estrictas normas de emisiones.
Además, nuestras estimaciones sugieren que los autobuses eléctricos son más rentables que los diésel para aplicaciones interurbanas con una utilización diaria superior a 400 km.
Un enfoque ambicioso puede acelerar la transición hacia los autobuses eléctricos y la transición del mercado hacia la electricidad, maximizando los efectos multiplicadores en el ecosistema de VE en su conjunto.




