Un factor que a menudo se pasa por alto al informar sobre las emisiones es que distintos procesos hacen que unos mismos materiales emitan cantidades de carbono muy diferentes.
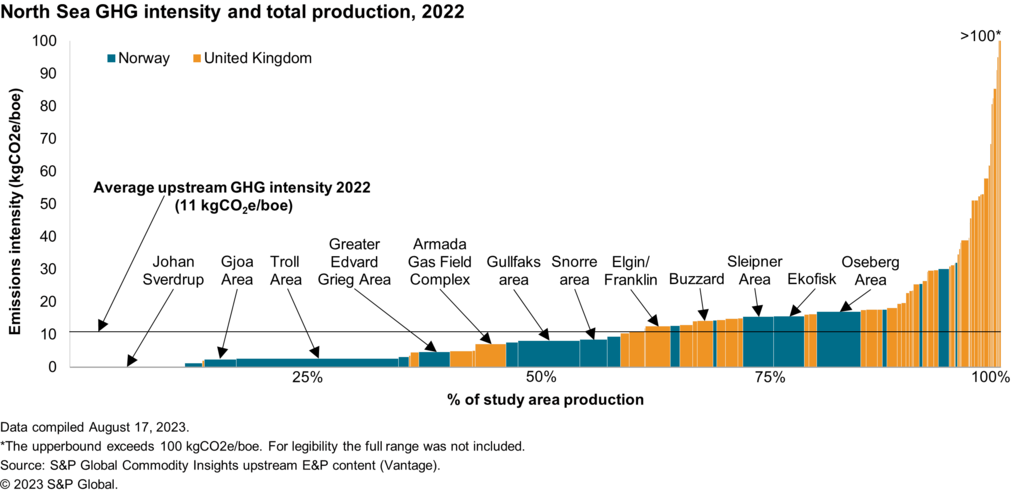
Esta variación es la intensidad de carbono de un material. Por ejemplo, el petróleo crudo presenta un rango de intensidad de carbono de 150 veces.
Tener en cuenta la intensidad de carbono es clave para valorar objetivamente los materiales «bajos en carbono», reducir las emisiones en las cadenas de suministro existentes y avanzar en la descarbonización.
No todas las materias primas son iguales. De hecho, en lo que respecta a las emisiones, la intensidad varía mucho más en función de los métodos de producción de lo que se cree actualmente.
Por ejemplo, pese a que los operadores son comparables y las características de los productos son similares, la producción de petróleo crudo del mar del Norte presenta un rango de intensidad de carbono de 150 veces por barril de petróleo. Esta gran variación también se observa en los combustibles y materiales del futuro. Por ejemplo, el níquel genera desde 8 mt de emisiones de dióxido de carbono por tonelada producida hasta 160 mt por tonelada.
Estas diferencias rara vez se notifican y con frecuencia quedan ocultas en las emisiones absolutas a nivel corporativo.
Como resultado, tanto los compradores como los financiadores y los reguladores suelen recurrir por defecto a un factor promedio «estándar» basado en el tipo de producto, lo que oculta el amplio espectro de materias primas «altas» y «bajas» en carbono y a menudo subestima el impacto total de las emisiones.
Este amplio rango se debe en gran medida a la fuente de energía, las medidas de eficiencia y las tecnologías de mitigación (o a su ausencia). La mayoría de estos factores pueden abordarse mediante inversiones, pero no se priorizan si no hay un argumento empresarial que las respalde. Por ello, valorar las materias primas bajas en carbono ofrece un enorme potencial para aprovechar las reducciones de emisiones más fáciles de lograr en las cadenas de suministro existentes.
Valorar la intensidad de carbono no solo crea una nueva área de competencia entre productores de un mismo producto, sino que también puede sustentar el valor de los materiales de bajas y cero emisiones del futuro.
Datos reales en lugar de promedios: la intensidad de carbono en acción
Ya podemos observar los primeros indicios de que los mercados de materias primas incorporan valores de intensidad de carbono en el comercio para impulsar las decisiones comerciales y cambiar comportamientos. Por ejemplo, las declaraciones de emisiones del ciclo de vida ya están influyendo en sectores manufactureros como los de la automoción y los plásticos, donde la precisión es fundamental para los informes y para la competitividad en el mercado de consumo final. Como resultado, algunos compradores ya empiezan a pagar primas por materias primas bajas en carbono.
También aumenta el número de marcos regulatorios que impulsan la transparencia de los informes. El CBAM europeo (Mecanismo de Ajuste en Frontera por Carbono) será el primer impuesto fronterizo del mundo basado en la intensidad de carbono de los materiales importados.
Aunque el impacto en los precios no comenzará hasta 2026, la presentación de informes empezó a finales de 2023 y las empresas ya exigen declaraciones de los proveedores como práctica comercial habitual. Los CBAM seguirán dando forma a los mercados mundiales, mientras los países buscan mantener la competitividad de la fabricación nacional y, al mismo tiempo, elevar la ambición de sus sistemas nacionales de fijación de precios del carbono. El Reino Unido anunció que pondrá en marcha un CBAM en 2027, y Australia y Estados Unidos están debatiendo sus propios planes de implementación.
También aumenta la prevalencia de los marcos regulatorios relacionados con el Alcance 3, es decir, las emisiones de la cadena de suministro. La primera normativa entrará en vigor en 2025: la Directiva europea sobre información corporativa en materia de sostenibilidad (CSRD), que exige la divulgación de las emisiones de Alcance 3 a las grandes empresas y a las que cotizan en bolsa, incluidos los bancos respecto de las materias primas cuya financiación comercializan. Seguirá aumentando el número de marcos de Alcance 3; la normativa más reciente se ha propuesto en California.
Factores que impulsan los mercados de intensidad de carbono
La presentación de informes es solo una parte del rompecabezas: la acción es clave. Es alentador que los mercados de materias primas ya hayan afrontado retos similares. Basta con observar los mercados petroleros y la desulfuración gradual de los productos refinados, por la que el azufre se ha convertido en un componente clave del valor del petróleo crudo.
Esto es lo que se necesita para hacerlo realidad en el ámbito de la intensidad de carbono:
Estandarización
En muchos sectores no existe una contabilidad estandarizada, ni siquiera para definir los límites de los activos, las metodologías y los procesos que involucran varios productos. Aun así, en algunos mercados, los reguladores están impulsando la estandarización —como ocurre con el CBAM—, junto con normas voluntarias de declaración, como la metodología para el GNL que el Grupo Internacional de Importadores de Gas Natural Licuado desarrolló en 2022. Además, ya están en marcha otros enfoques sectoriales, por ejemplo, para las industrias del acero y el cemento.
Declaraciones del lado vendedor
Las declaraciones generalizadas por parte de los proveedores pueden acelerar el comercio diferenciado al permitir una evaluación comparativa objetiva, en lugar de descripciones genéricas como «bajo en carbono». Pueden surgir de declaraciones voluntarias de los productores, de requisitos en los procesos de adquisición o de la regulación. Por ejemplo, durante la COP28, 50 empresas que representan más del 40 % de la producción mundial de petróleo pusieron en marcha la Carta de Descarbonización del Petróleo y el Gas, cuyo elemento clave es «aumentar la transparencia, mejorando, entre otras cosas, la medición, el seguimiento, la presentación de informes y la verificación independiente de las emisiones de gases de efecto invernadero».
Incentivos del lado comprador
Las declaraciones de los compradores pueden establecer bases para la competencia, ya sea para obtener primas en el mercado de consumo final, atraer fondos de financiación competitivos o acceder a incentivos de devolución de impuestos. Ya existen ejemplos de enfoques voluntarios en las finanzas sostenibles y de compromisos de adquisición, como la iniciativa del Foro Económico Mundial First Movers Coalition, y de ofertas de consumo bajas en carbono. Sin embargo, la aceleración vendrá de un aumento de las medidas regulatorias, como el CBAM y las declaraciones de la huella de Alcance 3 descritas anteriormente.

De la reducción de emisiones a la energía del futuro
Más allá de las cadenas de suministro existentes, la intensidad de carbono también es el lenguaje natural de la combinación energética y tecnológica del futuro, que estará muy diversificada. En vez de centrar las políticas o las inversiones en categorías genéricas de combustibles o vehículos, las oportunidades pueden evaluarse según su impacto ambiental objetivo. Facilitar comparaciones claras entre productos distintos, como el hidrógeno verde frente al amoníaco azul o el e-metanol frente a los electrocombustibles, puede aclarar las vías de inversión y ampliar las opciones de mitigación, reduciendo los costes de la transición.
Esto también va más allá de las comparaciones entre fuentes de energía equivalentes y abarca evaluaciones integrales de las cadenas de suministro. Por ejemplo, se puede evaluar una inversión para convertir un vehículo a partir del ahorro conjunto que resulta de la combinación de la matriz de la red eléctrica local o los combustibles con los materiales utilizados para construirlo.
La diferenciación según la intensidad de carbono puede aprovechar los mercados de materias primas para impulsar inversiones en descarbonización y producción baja en carbono a gran escala y con rapidez, e incorporar una nueva área de competencia al comercio tradicional. Sin embargo, esto requiere «datos reales en lugar de promedios», que permitan a compradores, financiadores y reguladores identificar fuentes con bajas y altas emisiones de carbono. Los informes y los incentivos, ya sea mediante consorcios voluntarios o regulación, pueden acelerar las inversiones para reducir las emisiones hoy y sustentar los flujos de capital hacia las nuevas energías y la combinación tecnológica del mañana.




