Las industrias están cada vez más interconectadas a través de la infraestructura, la energía, las cadenas de suministro y las decisiones de inversión.
Una mayor coordinación intersectorial en la transición energética podría fortalecer la competitividad, la asequibilidad, la seguridad energética y la resiliencia, al tiempo que impulsa la descarbonización.
Existen seis facilitadores independientes del sector que pueden ayudar a las organizaciones de distintos ámbitos a escalar esta transformación de manera pragmática y resiliente.
Los sistemas industriales están evolucionando hacia ecosistemas interconectados en los que la energía, la química, los metales, el transporte, la logística y la infraestructura están estrechamente acoplados a través de cadenas de suministro compartidas, redes físicas y decisiones de inversión coordinadas.
Sin embargo, cuando estos ecosistemas se planifican por separado, se generan fragmentación e ineficiencia. La falta de alineación entre sectores dificulta la optimización de los flujos de recursos, el escalamiento de las tecnologías limpias y la aceleración de la transición energética.
Esto es importante porque la demanda de energía, materiales y transporte sigue creciendo, mientras que las cadenas de suministro siguen siendo frágiles y la infraestructura está bajo presión. La fragmentación geopolítica y los cambios en las políticas comerciales, industriales y climáticas complican aún más la planificación a largo plazo en las cadenas de valor industriales interconectadas.
«Los avances más sólidos en la transición energética se producen cuando la oferta, la demanda y la infraestructura se desarrollan de manera alineada», afirma Tobias Meyer, consejero delegado de DHL Group. «Los marcos normativos son un factor decisivo cuando se trata de la inversión a largo plazo y de garantizar que las soluciones sostenibles sigan siendo competitivas a escala mundial. El mundo necesita sistemas que pongan precio a las emisiones de CO2 y aumenten su coste».
Una mayor coordinación en estas cuestiones fortalecerá la competitividad, la asequibilidad, la seguridad energética y la resiliencia, al tiempo que impulsa la descarbonización industrial.
Los límites de la transformación industrial
El sistema energético es el núcleo del panorama industrial actual. Conecta la oferta, la infraestructura y las cadenas de valor industriales. Y, dado que las industrias dependen cada vez más unas de otras, la transformación de la transición energética ya no puede darse de forma aislada.
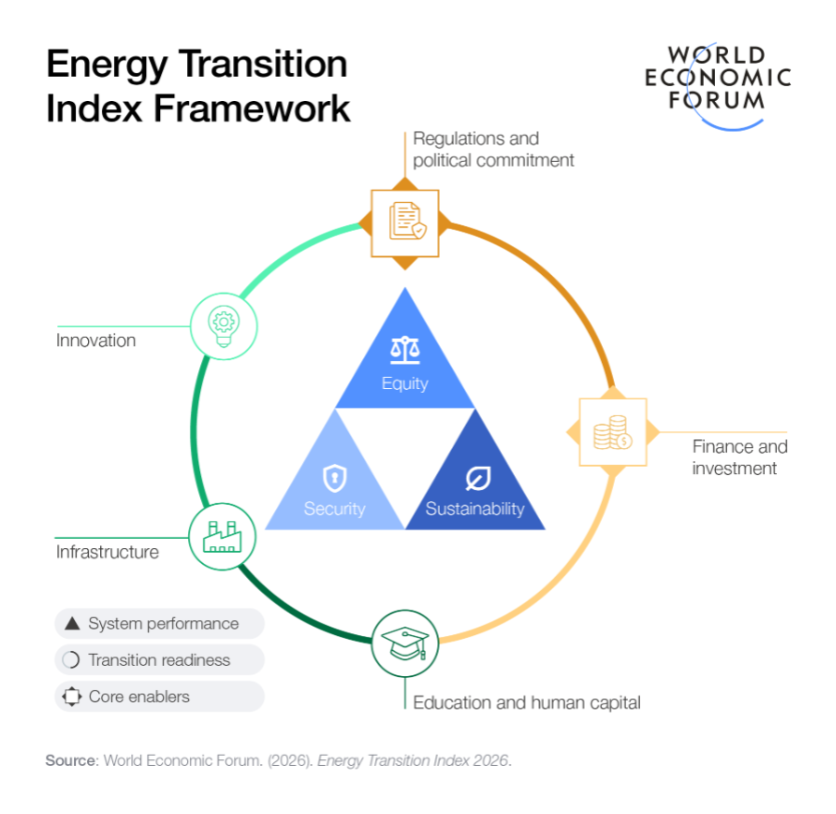
Esta interdependencia exige formas de trabajo más integradas que alineen las decisiones entre industrias, infraestructuras y cadenas de suministro, a fin de escalar la transformación con mayor rapidez y generar valor para todos. Esto requiere la colaboración de todo el ecosistema.
Para respaldar una colaboración intersectorial más eficaz en la transformación industrial, el Foro Económico Mundial organizó en 2025 una serie de diálogos en las industrias de energía, química, metales, transporte e infraestructura. Estas sesiones de diálogo, cuidadosamente seleccionadas, se centraron en el ecosistema energético desde las perspectivas de la oferta y de la demanda.
Los participantes identificaron seis facilitadores independientes del sector, que también se analizan con más detalle en el Collective Ecosystem Brief. Estos elementos son esenciales para escalar la transformación de manera pragmática y resiliente:
1. Fomentar la neutralidad tecnológica y la diversidad energética
Un sistema industrial resiliente, asequible y sostenible depende de una combinación diversa de tecnologías y fuentes de energía.
Y a medida que evolucionan las tecnologías y las condiciones geopolíticas, cada sector necesitará combinaciones distintas de fuentes de energía y tecnologías para impulsar la competitividad, la seguridad y la descarbonización. Esto podría incluir combustibles tradicionales, hidrógeno limpio, combustible sostenible de aviación (SAF), gestión del carbono o electrificación.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición a la energía limpia?
Las políticas que mantienen abiertas las opciones tecnológicas pueden permitir distintas trayectorias de transformación, ayudando a las industrias a adaptarse a mercados, infraestructuras y realidades de inversión en constante evolución.
2. Hacer que los productos de menor carbono sean más asequibles
La diversidad tecnológica por sí sola no determinará el éxito. La capacidad de escalar soluciones de menor carbono depende, en última instancia, de la asequibilidad y el acceso en las cadenas de valor industriales.
Pero la brecha de costes entre los productos convencionales y los de menor carbono sigue siendo significativa, especialmente para las industrias de márgenes ajustados que se enfrentan al aumento de los costes energéticos. El SAF, por ejemplo, normalmente cuesta más que el queroseno convencional, según las circunstancias regionales y de mercado. Existen primas ecológicas similares en las cadenas de valor químicas.
Por eso muchas tecnologías de menor carbono requieren una inversión inicial considerable antes de que las economías de escala puedan reducir los costes. Sin incentivos específicos, infraestructuras compartidas y señales de demanda a largo plazo más claras, la transformación industrial tendrá dificultades para pasar de los proyectos piloto a un despliegue a gran escala.
3. Crear una transformación industrial equilibrada, inclusiva y regional
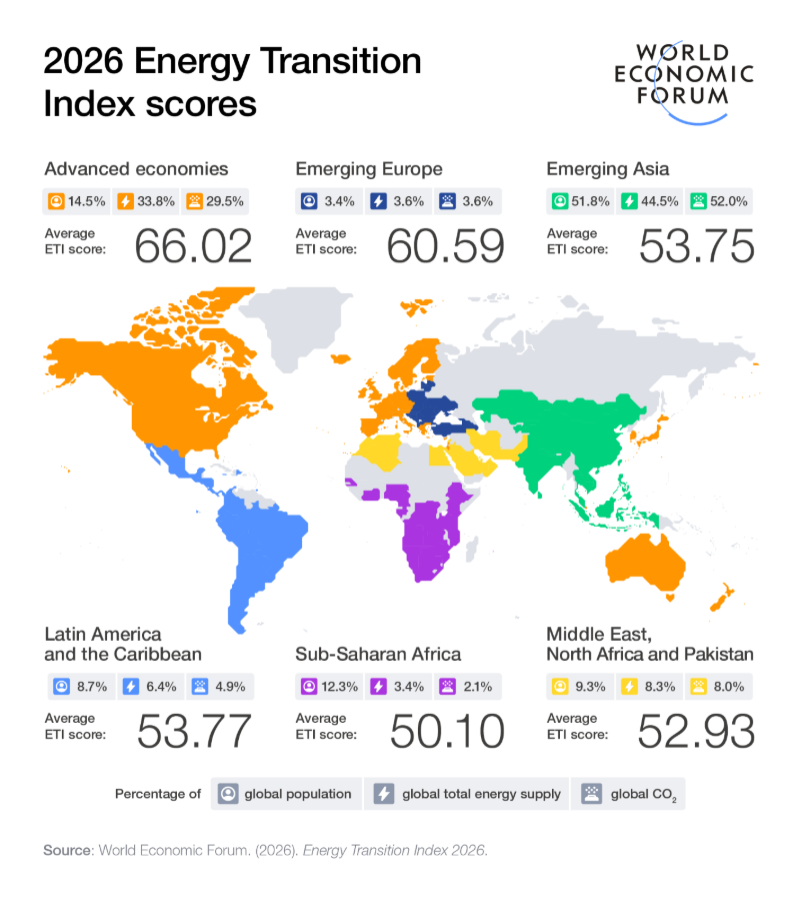
Incluso cuando las tecnologías están disponibles y las condiciones de inversión mejoran, la transformación industrial no seguirá una única trayectoria global. Las regiones difieren en cuanto a madurez de sus infraestructuras, sistemas energéticos, capacidad industrial y acceso a la financiación. Por ello, los enfoques específicos para cada región son esenciales para la transformación industrial a largo plazo.
Estas diferencias también se reflejan en los patrones de inversión. Las economías emergentes, excluida China, recibieron menos del 10 % del crecimiento de la inversión mundial en energía limpia entre 2015 y 2024, según la Agencia Internacional de la Energía, a pesar de que se espera que impulsen gran parte de la demanda energética futura.
Las estrategias de transformación que ignoran las realidades regionales corren el riesgo de generar fragmentación en lugar de resiliencia, ya que las soluciones que funcionan en un contexto pueden no ser viables en otro.
4. Diseñar políticas estables y coherentes
La transformación industrial depende de ciclos de inversión que pueden extenderse durante décadas. Sin embargo, cada vez se pide más a las empresas que tomen decisiones de inversión a largo plazo en medio de entornos normativos que cambian rápidamente. Esta incertidumbre puede disuadir la inversión y encarecer la financiación, según la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
«La transformación industrial requiere una inversión importante en nuevas tecnologías, infraestructuras y competencias», explica Claudio Descalzi, consejero delegado de ENI. «Las políticas a largo plazo y neutrales desde el punto de vista tecnológico pueden movilizar capital, impulsar la competitividad y acelerar la innovación en las cadenas de valor y los ecosistemas energéticos, lo que permitirá a la industria garantizar la seguridad, la resiliencia y un crecimiento sostenible».
5. Desarrollar mecanismos de mercado más eficaces para la descarbonización
Los marcos normativos estables crean las condiciones para que los mecanismos de mercado eficaces aceleren la adopción de soluciones de menor carbono y permitan la colaboración en las cadenas de valor.
Pero descarbonizar una parte de la cadena de valor y no las demás corre el riesgo de desplazar las emisiones y los costes en lugar de reducirlos. «Si se quiere descarbonizar una cadena de valor completa, es muy difícil que un solo actor de la industria lo logre por sí mismo», afirma Conrad Keijzer, consejero delegado de Clariant AG. Añade que la colaboración es, por tanto, «muy crítica» en industrias como la química.
Unos mecanismos de mercado más coordinados, respaldados por marcos normativos habilitantes, pueden mejorar la transparencia en torno a la intensidad de carbono de los productos, alinear los incentivos en las cadenas de valor y respaldar las infraestructuras compartidas. Esto ayuda a las industrias a invertir y escalar juntas, en lugar de hacerlo de forma aislada.
6. Transformar la infraestructura energética
Todos estos esfuerzos dependen, en última instancia, de una infraestructura multienergía fiable.
Infraestructuras como puertos, redes eléctricas, gasoductos y redes logísticas constituyen la columna vertebral de la transformación industrial, pero gran parte de ellas se diseñó para sistemas energéticos y cadenas de suministro anteriores.
A medida que las industrias adoptan combustibles alternativos, materias primas de menor carbono y nuevas tecnologías, la infraestructura debe evolucionar junto con ellas. Sin una inversión pública y privada coordinada, incluso las estrategias de transición más ambiciosas tendrán dificultades para pasar de proyectos aislados a un despliegue a gran escala.
Por eso los gobiernos desempeñan un papel fundamental en la planificación, la concesión de permisos y la inversión en la infraestructura energética necesaria para posibilitar la transformación industrial a escala.
Transformación industrial: de la fragmentación a la coordinación
Estos seis facilitadores apuntan a un cambio más amplio en la forma en que las organizaciones abordan la transformación industrial. El éxito depende cada vez más de cómo se coordinan las industrias, los gobiernos y los proveedores de infraestructura a lo largo de las cadenas de valor interconectadas.
La verdadera oportunidad ahora es acelerar un cambio alineado en todos los ecosistemas industriales.