El hidrógeno producido con recursos renovables será más barato que los combustibles fósiles para 2030 en una serie de aplicaciones.
El hidrógeno verde se utilizará para sustituir a los combustibles fósiles en sectores de difícil descarbonización.
La cooperación en clústeres industriales de hidrógeno entre China y Europa podría ayudar a impulsar la agenda de transición energética limpia.
Tras muchos años de investigación, desarrollo y promoción, la economía del hidrógeno está tomando forma. Este impulso surgió de las expectativas de que el hidrógeno «verde», producido con recursos renovables, será más barato que los combustibles fósiles para 2030 en una serie de aplicaciones. Aunque la mayoría de las investigaciones sugieren que la mayor parte de las moléculas fósiles en las aplicaciones energéticas serán sustituidas por electrones limpios en lugar de moléculas verdes, cada vez es más evidente que la electrificación directa de todo sería técnicamente inviable y económicamente onerosa.
Encabezando los esfuerzos para escalar el hidrógeno, la UE, así como los Estados miembros individuales, entre ellos Alemania, Francia, Países Bajos, Polonia, Portugal y España, ya han presentado sus documentos de estrategia sobre hidrógeno, y todavía hay más en desarrollo. Un elemento central de la estrategia de hidrógeno de la UE es el despliegue masivo de electrolizadores, así como la necesidad de importar hidrógeno verde del extranjero. Con este fin, la UE está considerando la «Hydrogen Backbone», un proyecto que convertiría 23.000 km, o alrededor del 10 % de las redes de gasoductos actuales, para transportar hidrógeno puro en su lugar.
La Backbone estaría constituida en un 75 % por gasoductos de gas reconvertidos y en un 25 % por nuevos gasoductos de hidrógeno construidos específicamente. Pero las estimaciones de la demanda futura de hidrógeno pueden variar hasta en casi un orden de magnitud, por lo que, sin una evaluación cuidadosa de la demanda futura, la UE corre el riesgo de cambiar infraestructura de gas varada por activos de hidrógeno varados.
China es el mayor productor y consumidor de hidrógeno del mundo; el gobierno central respaldó por primera vez el hidrógeno en el informe de trabajo del Consejo de Estado de 2019. Desde entonces, al menos 23 de las 31 regiones de nivel provincial de China ya han publicado planes de desarrollo para la energía de hidrógeno y los vehículos de pila de combustible, y más de 10 de ellas incluyeron el desarrollo del hidrógeno en su 14.º Plan Quinquenal para el Desarrollo Económico y Social y en los Objetivos a Largo Plazo hasta 2035.
¿Qué hace el Foro Económico Mundial en relación con la transición a la energía limpia?
Los distintos niveles del gobierno chino abrazan plenamente el concepto de clústeres industriales de hidrógeno y ya los están creando: desde el este de China (Shanghái y regiones adyacentes) hasta el centro de China (Wuhan y más allá), el sur de China (Guangdong y más allá) y la región de Pekín-Tianjin-Hebei. Incluso a nivel provincial (como Hebei) y en gobiernos locales de menor rango (como la ciudad de Foshan, en Guangdong), el concepto de clústeres industriales se ha integrado en los planes de hidrógeno.
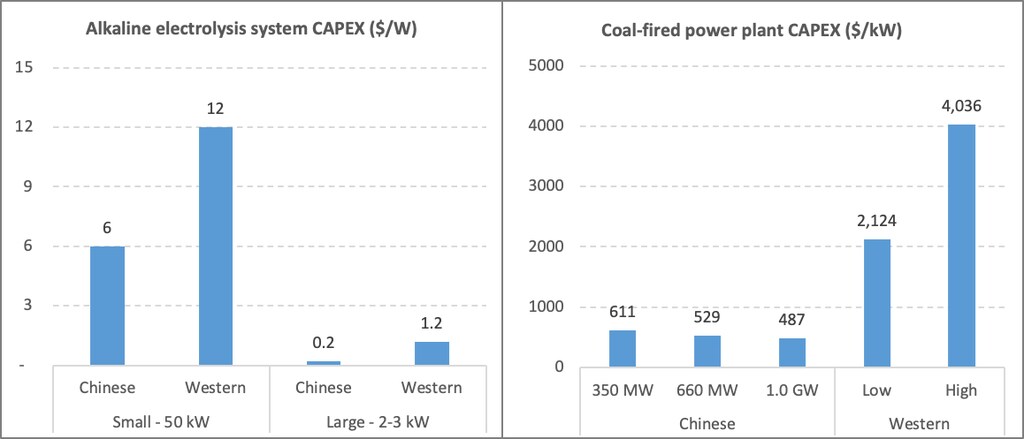
El entusiasta respaldo de China a los clústeres industriales de hidrógeno se debe en gran medida a la capacidad del país para reducir significativamente el coste unitario de fabricación mediante clústeres industriales. Tras un rápido proceso de industrialización iniciado en 1978, China ha conformado ahora un sistema industrial moderno integral que comprende 41 grandes categorías industriales, 207 medianas y 666 pequeñas, por lo que es el único país del mundo que cuenta con todas las categorías industriales de la clasificación industrial de las Naciones Unidas. Tomando como ejemplos el gasto de capital de los sistemas de electrólisis alcalina y de las centrales eléctricas de carbón, los fabricantes y contratistas chinos poseen importantes ventajas de coste frente a sus homólogos de los países occidentales. Es evidente la importancia de los clústeres industriales para lograr economías de escala.
Ventajas de coste de los fabricantes y contratistas chinos
Al igual que la UE, China está experimentando actualmente una oleada de interés por el hidrógeno. A diferencia de la UE, la coordinación nacional de la economía del hidrógeno es notablemente insuficiente; China aún no ha publicado una estrategia nacional de hidrógeno. Por tanto, China podría beneficiarse enormemente de las conclusiones extraídas de los debates europeos (especialmente alemanes). Idealmente, una cooperación internacional mutuamente beneficiosa en clústeres industriales de hidrógeno entre China y Europa podría ayudar a impulsar la agenda de transición energética limpia.
Cuantificación de la demanda europea de hidrógeno y cartografía de los clústeres industriales
Suponiendo que la electricidad sustituirá gran parte de la demanda actual de gas natural, Agora Energiewende, un centro de estudios sobre la transición energética con sede en Berlín, junto con su socio AFRY Management Consulting, se ha propuesto estimar la demanda industrial ineludible de hidrógeno, que surge de aplicaciones en las que la electricidad no sería una solución práctica en el futuro previsible. Dicho de otro modo, hemos supuesto deliberadamente que los subsectores en los que la electrificación directa es viable optarían por estas tecnologías en aras de la eficiencia.
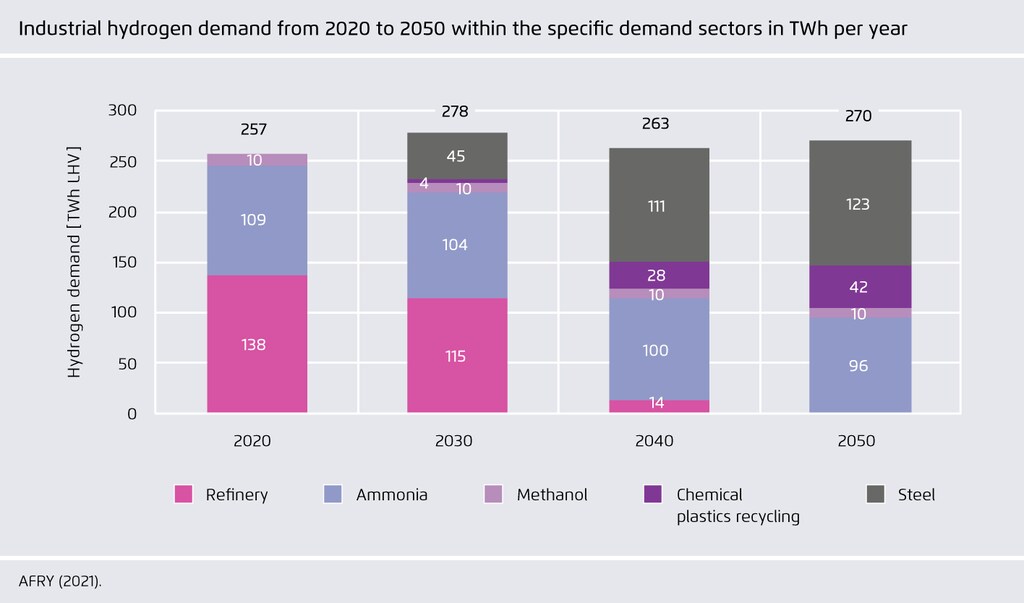
En primer lugar, calculamos las trayectorias de esa demanda de hidrógeno hasta 2050, año para el cual las refinerías (actualmente el mayor comprador de hidrógeno) habrán sido eliminadas gradualmente en la UE. Se prevé que los tres mayores consumidores hacia mediados de siglo serán el acero, el amoníaco y los plásticos, aplicaciones en las que el hidrógeno se utiliza principalmente como materia prima en lugar de como vector energético.
A continuación, cartografiamos estos centros de demanda hasta 2050. El mayor centro de demanda se encuentra en Renania del Norte-Westfalia (Alemania), Flandes (Bélgica) y los Países Bajos, donde ya se ubica un gran clúster de instalaciones químicas y petroquímicas, junto con plantas siderúrgicas. Dado que otros clústeres más pequeños podrían considerarse potencialmente dispersos, investigamos después si estos niveles de demanda justifican probablemente conexiones de gasoductos de hidrógeno.
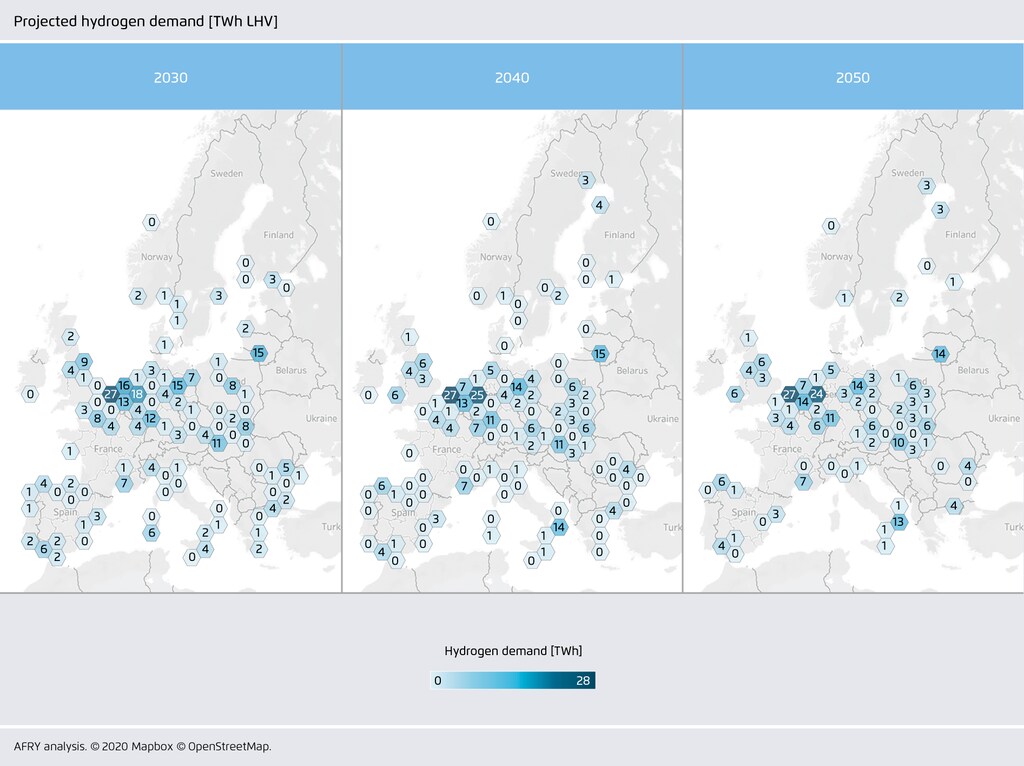
Sobre la base de la demanda prevista de materias primas y reactivos químicos de hidrógeno, Agora identificó cuatro clústeres industriales en los que existe un caso claro y sin arrepentimientos para reconvertir o construir una red de gasoductos de hidrógeno. Estos clústeres son idóneos para servir como puntos de anclaje de la demanda de hidrógeno, a partir de los cuales podrían acabar surgiendo extensas redes tentaculares de gasoductos de hidrógeno, si este llegara a ganarse el favor de los consumidores.
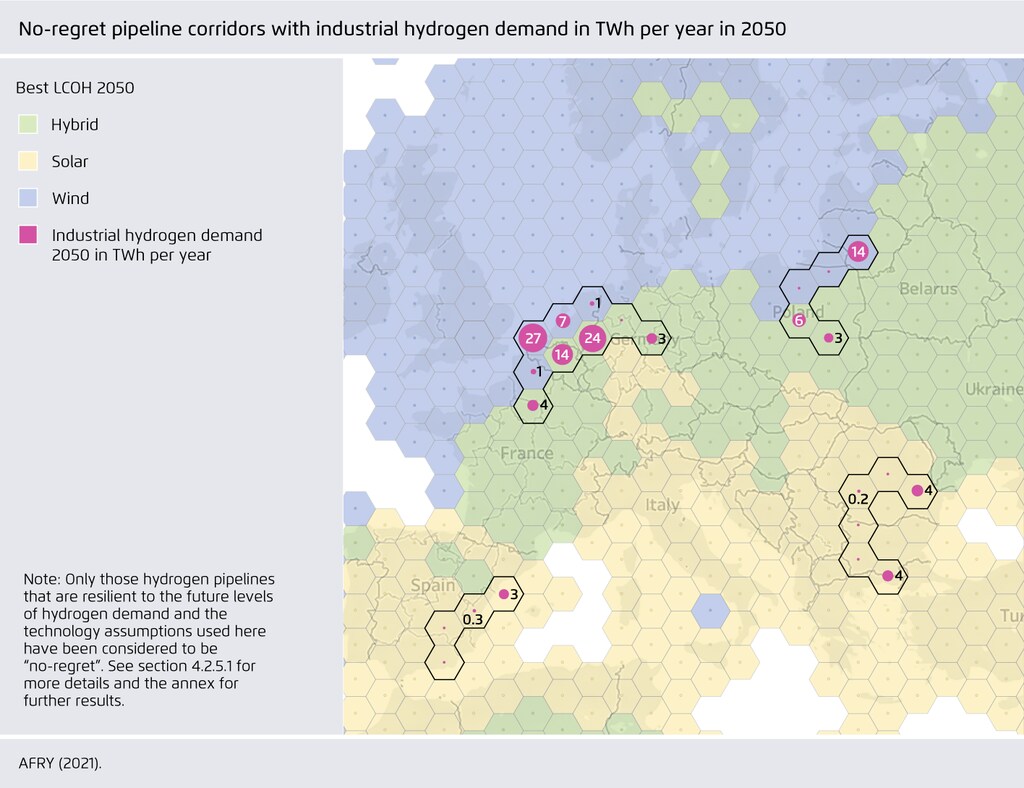
Sumar la demanda potencial de hidrógeno de otras aplicaciones de difícil descarbonización en los sectores de la energía, la aviación y el transporte marítimo probablemente reforzará el argumento a favor de una red de gasoductos de hidrógeno más amplia.
Sin embargo, la demanda europea total de hidrógeno verde de todos los sectores en 2050 probablemente se situará en torno a 1.000-2.000 TWh al año, equivalente solo a una fracción del consumo actual de gas natural, de 4.600 TWh. Para alcanzar la neutralidad climática hacia mediados de siglo, la UE debería, por tanto, centrarse en los avances a lo largo de los corredores de oportunidad temprana identificados en nuestro estudio. En comparación, China debería empezar a cartografiar sus probables corredores de demanda final de hidrógeno limpio, basándose en niveles probables que hagan hincapié en la electrificación, y con el hidrógeno cubriendo las carencias hasta la neutralidad de carbono antes de 2060.




