Los combustibles fósiles son, en última instancia, un recurso finito: esa es la definición de energía no renovable. La quema de estos combustibles —carbón, petróleo y gas— es el principal factor del cambio climático. Entonces, ¿podría el pico de los combustibles fósiles ayudar a mitigar el calentamiento?
La respuesta breve es quizá… pero probablemente no como imagina.
En un artículo publicado este mes en la revista Fuel, mis colegas y yo sugerimos que los límites a la disponibilidad de combustibles fósiles podrían descartar el Armagedón climático, aunque todavía tendremos que dejar algunos combustibles fósiles bajo tierra para tener la mejor posibilidad de mantener el calentamiento por debajo de 2 °C.
Pero, lo que es más importante, el pico del uso de carbón en China está cambiando el panorama del desarrollo de la industria mundial de las energías alternativas y pronto podría influir en el posicionamiento internacional de cara a un futuro con bajas emisiones.
Y ahora, la respuesta larga.
Predecir el cambio climático
La predicción del cambio climático futuro está marcada por dos incertidumbres fundamentales: la cantidad de gases de efecto invernadero que la civilización humana añadirá a la atmósfera y la respuesta del clima y los sistemas de retroalimentación de la Tierra.
Ante la falta de una bola de cristal sobre el futuro de las emisiones, el Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) ha adoptado un enfoque basado en escenarios que destaca cuatro trayectorias representativas de concentración (o RCP, por sus siglas en inglés). Se denominan según la cantidad de calentamiento adicional que añaden a la Tierra (en vatios por metro cuadrado).

La relación entre las emisiones y las proyecciones de temperatura.
IPCC
A partir de estos escenarios, el IPCC ha elaborado escenarios de temperatura. Se espera que el escenario RCP2.6 limite el cambio climático a menos de 2 °C, mientras que RCP8.5 representa un cambio climático catastrófico de alrededor de 4 °C para finales de este siglo, que podría aumentar hasta 8 °C en los siglos posteriores.
Pronóstico de los combustibles fósiles
Lo fundamental aquí es tener en cuenta que los escenarios de emisiones se centran en la demanda y se han elaborado para reflejar las posibilidades de consumo potencial de combustibles fósiles. Exploran una variedad de escenarios que incluyen el aumento de la población mundial y del nivel de vida, así como el posible impacto de las nuevas tecnologías de energía alternativa y los acuerdos mundiales de reducción de emisiones.
En lugar de examinar escenarios de demanda de combustibles fósiles, nuestro trabajo se ha centrado en las limitaciones de la oferta para la producción futura de combustibles fósiles. Nuestro trabajo no es un pronóstico de la producción y el consumo futuros de combustibles fósiles, sino que busca determinar los límites superiores de los recursos geológicos y cómo podrían llegar al mercado mediante interacciones normales entre la oferta y la demanda.
Elaboramos tres proyecciones basadas en distintas estimaciones de estos recursos recuperables en última instancia (URR, por sus siglas en inglés). Los URR son la proporción de los recursos totales de combustibles fósiles que puede extraerse de forma viable ahora y en el futuro (esto contempla que algunos recursos que actualmente son inaccesibles desde el punto de vista tecnológico puedan extraerse en el futuro). El escenario bajo utilizó las estimaciones más pesimistas de disponibilidad de recursos de la bibliografía, mientras que el escenario alto utilizó las más optimistas.
También incluimos una estimación «más probable», seleccionando valores de recursos por país que consideramos más verosímiles. Luego comparamos los perfiles de emisiones resultantes de los tres límites superiores con los escenarios de emisiones publicados por el IPCC, como se muestra en la figura siguiente.

Nuestras proyecciones de la oferta de combustibles fósiles (negro) y su correspondencia con los escenarios de emisiones (colores). RCP8.5 es el peor y RCP2.6, el mejor.
Gary Ellem
En comparación con los escenarios de emisiones publicados, concluimos que era muy improbable que pudiera ponerse en el mercado suficiente cantidad de combustibles fósiles para alcanzar el escenario RCP8.5, y recomendaríamos eliminarlo de los escenarios del IPCC en futuros informes de evaluación.
Agotar la base optimista de suministro de combustibles fósiles quizá permitiría alcanzar el escenario RCP6; sin embargo, según nuestro límite más probable de disponibilidad de combustibles fósiles, el límite superior de exposición a las emisiones se sitúa en el escenario RCP4.5 (aproximadamente equivalente a una estimación mediana de un calentamiento de 2 °C).
Pero incluso en el escenario de baja disponibilidad de recursos, será necesario dejar algunos combustibles fósiles sin explotar para cumplir las condiciones del escenario RCP2.6 o inferiores (y tener más de un 90 % de probabilidades de evitar un aumento de temperatura de 2 °C).
En resumen, nuestra evaluación desde el lado de la oferta sugiere que, incluso si se deseara el Armagedón climático del escenario RPC8.5, es improbable que pudieran descubrirse a tiempo suficientes nuevos recursos de combustibles fósiles y ponerse en el mercado para alcanzarlo. Para que quede claro, los escenarios RPC4.5 y RPC6 aún suscitan muchos motivos de preocupación y siguen siendo posibles dentro de los límites de los recursos de combustibles fósiles que probablemente existan.
Así que una simple reflexión sobre las limitaciones mundiales de los combustibles fósiles no nos salvará… pero los países no alcanzan el pico de combustibles al mismo tiempo. Un análisis del pico de combustibles por país apunta a la posibilidad de un futuro muy distinto.
Cómo China podría sacudir el mundo
Como parte de nuestra evaluación, examinamos detenidamente las proyecciones de producción de combustibles fósiles de cuatro países: China, Canadá, Estados Unidos y Australia. De ellos, China es, con diferencia, el caso más interesante.
China cuenta con escasos recursos de petróleo y gas, por lo que ha sustentado su notable crecimiento industrial en la explotación de sus abundantes recursos de carbón. Nuestras proyecciones indican que la rápida expansión de la minería de carbón en China está agotando rápidamente este recurso, y que el pico del carbón chino es inminente, a mediados de la década de 2020, incluso en el escenario alto de combustibles fósiles, como muestran las proyecciones siguientes.

Diversos escenarios de la oferta de combustibles fósiles de China.
Gary Ellem
China es muy consciente de ello y actualmente se esfuerza por limitar el consumo de carbón y desarrollar proyectos e industrias de energía alternativa. Sus líderes entienden que el sector de las energías alternativas es, en realidad, un sector manufacturero avanzado, y han trabajado para posicionarse estratégicamente como líderes mundiales en construcción y fabricación de tecnología solar, eólica, hidroeléctrica, de baterías y nuclear.
A medida que los combustibles fósiles dejan de ofrecer a China una vía hacia la seguridad económica y energética, China se sumará a otras regiones en una situación similar, como los países de la Unión Europea, que en gran medida han agotado sus reservas de combustibles fósiles.
Para estos países, que se centran en invertir en energías alternativas para lograr seguridad energética y económica, la acción mundial contra el cambio climático está estratégicamente alineada con su fortaleza industrial. Por tanto, cabe esperar que presionen para que aumente la acción mundial como método para mejorar su posición estratégica en el comercio global. Es posible que veamos los primeros indicios de esta transición en las conversaciones internacionales sobre el clima de este año en París este año, pero harán falta algunos años más para que se materialice el giro de China, a medida que explota el resto de sus recursos de carbón y gana confianza en la capacidad de su sector de energías alternativas para expandirse.
La pregunta entonces es: «¿Puede el sector manufacturero de Estados Unidos permitirse quedar al margen de estos mercados mundiales de energías alternativas?». Nuestra respuesta es «no», y se habrá alcanzado un punto de inflexión mundial en la transición hacia las energías alternativas.
Esta es quizá la forma más profunda en que el pico de los combustibles puede contribuir a un futuro con bajas emisiones.
Este artículo se publica en colaboración con The Conversation. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Gary Ellem es profesor asociado de Sostenibilidad en la Universidad de Newcastle.
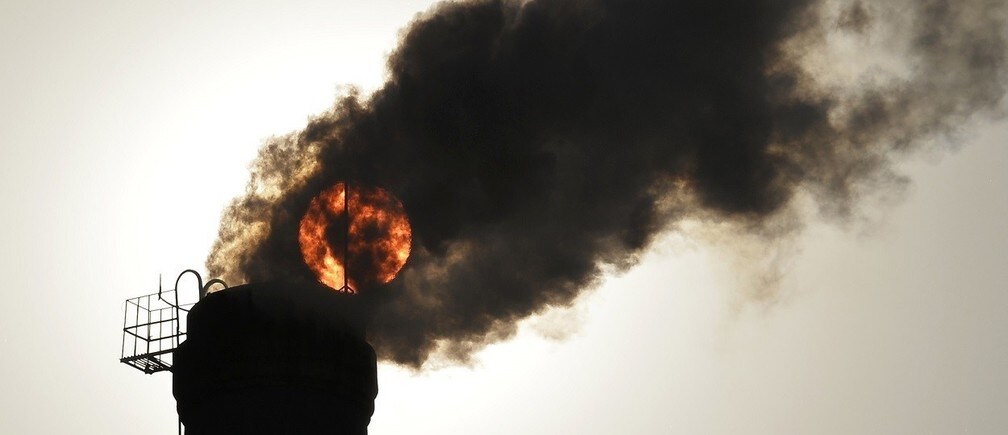
Imagen: El sol se ve detrás del humo que sale de la chimenea de una planta de calefacción en Taiyuan. REUTERS/Stringer.


