Las oscilaciones bruscas de los precios del petróleo están desestabilizando las economías y los mercados financieros de todo el mundo. Cuando el precio del petróleo se redujo a la mitad el año pasado, al bajar de 110 a 55 dólares el barril, la causa era evidente: la decisión de Arabia Saudita de aumentar su cuota del mercado petrolero mundial ampliando la producción. Pero ¿qué explica la nueva caída de los precios en las últimas semanas, hasta mínimos que no se veían desde el inmediato periodo posterior a la crisis financiera mundial de 2008, y cómo afectará a la economía mundial?
La explicación habitual es la debilidad de la demanda china, y se considera ampliamente que el desplome del precio del petróleo es un presagio de recesión, ya sea en China o en la economía mundial en su conjunto. Pero casi con toda seguridad esto es erróneo, aunque parezca confirmarlo la estrecha correlación entre el petróleo y los mercados bursátiles, que han caído a sus niveles más bajos desde 2009 no solo en China, sino también en Europa y en la mayoría de las economías emergentes.
El poder predictivo de los precios del petróleo es, en efecto, impresionante, pero solo como indicador contrario: las caídas de los precios del petróleo nunca han anticipado correctamente una desaceleración económica. En todas las ocasiones recientes en que el precio del petróleo se redujo a la mitad —1982-1983, 1985-1986, 1992-1993, 1997-1998 y 2001-2002—, siguió un crecimiento mundial más rápido.
Por el contrario, cada recesión mundial de los últimos 50 años ha estado precedida por un fuerte aumento de los precios del petróleo. Más recientemente, el precio del petróleo casi se triplicó, al pasar de 50 a 140 dólares, en el año previo al desplome de 2008; después se hundió hasta los 40 dólares en los seis meses inmediatamente anteriores a la recuperación económica que comenzó en abril de 2009.
Un importante corolario para los países en desarrollo productores de materias primas es que los precios de los metales industriales, que sí son indicadores adelantados de la actividad económica, podrían aumentar tras una caída de los precios del petróleo. En 1986-1987, por ejemplo, los precios de los metales se duplicaron un año después de que los del petróleo se redujeran a la mitad.
Un poderoso mecanismo económico subyace a la correlación inversa entre los precios del petróleo y el crecimiento mundial. Dado que el mundo consume 34.000 millones de barriles de petróleo al año, una caída de 10 dólares en su precio transfiere 340.000 millones de dólares de los productores a los consumidores. Así, la caída de 60 dólares desde el pasado mes de agosto redistribuirá anualmente más de 2 billones de dólares a los consumidores de petróleo, lo que supone un impulso a la renta mayor que el estímulo fiscal combinado de Estados Unidos y China en 2009.
Dado que los consumidores de petróleo suelen gastar la renta adicional con bastante rapidez, mientras que los gobiernos (que recaudan la mayor parte de los ingresos petroleros mundiales) suelen mantener el gasto público recurriendo al endeudamiento o a sus reservas, el efecto neto de la bajada de los precios del petróleo ha sido siempre positivo para el crecimiento mundial. Según el Fondo Monetario Internacional, la caída de los precios del petróleo de este año debería elevar el PIB de 2016 entre un 0,5 % y un 1 % a escala mundial, con un crecimiento de entre el 0,3 % y el 0,4 % en Europa, entre el 1 % y el 1,2 % en Estados Unidos y entre el 1 % y el 2 % en China.
Pero si es probable que el crecimiento se acelere el próximo año en economías consumidoras de petróleo como China, ¿qué explica el desplome de los precios del petróleo? La respuesta no está en la economía china ni en su demanda de petróleo, sino en la geopolítica de Oriente Medio y en la oferta de petróleo.
Si bien las políticas de producción de Arabia Saudita fueron claramente la causa de la reducción a la mitad del precio del petróleo el año pasado, la caída más reciente comenzó el 6 de julio, a los pocos días del acuerdo para levantar las sanciones internacionales contra Irán. El acuerdo nuclear con Irán refutó el supuesto, muy extendido pero ingenuo, de que la geopolítica solo puede impulsar los precios del petróleo en una dirección. Los operadores recordaron de pronto que los acontecimientos geopolíticos pueden aumentar la oferta de petróleo, no solo reducirla, y que es probable que en los próximos años se produzcan nuevos incrementos de la oferta impulsados por la geopolítica.
La situación en Libia, Rusia, Venezuela y Nigeria es ya tan grave que resulta difícil imaginar un nuevo daño a su producción de petróleo. Por el contrario, con tantas de las regiones petroleras más productivas del mundo atrapadas en el caos político, cualquier señal de estabilización puede aumentar rápidamente la oferta. Eso es lo que ocurrió en Irak el año pasado, y ahora Irán está llevando este proceso a un nivel superior.
Una vez levantadas las sanciones, Irán promete duplicar casi de inmediato sus exportaciones de petróleo, hasta dos millones de barriles diarios, y volver a duplicarlas antes de que termine la década. Para lograrlo, Irán tendría que elevar su producción total (incluido el consumo interno) a seis millones de barriles diarios, cifra aproximadamente igual a su producción máxima de los años setenta. Dados los enormes avances en las tecnologías de extracción de petróleo desde los años setenta y la inmensa magnitud de las reservas de Irán (las cuartas más grandes del mundo, tras las de Arabia Saudita, Rusia y Venezuela), recuperar los niveles de producción de hace 40 años parece un objetivo modesto.
Para encontrar compradores para todo este petróleo adicional, cantidad aproximadamente igual a la producción extra generada por la revolución del esquisto en Estados Unidos, Irán tendrá que competir ferozmente no solo con Arabia Saudita, sino también con Irak, Kazajistán, Rusia y otros productores de bajo coste. Todos estos países también están decididos a recuperar sus niveles máximos anteriores de producción y deberían poder bombear más petróleo del que bombeaban en los años setenta y ochenta, aprovechando las nuevas tecnologías de producción pioneras en Estados Unidos.
En este entorno de competencia renovada, el petróleo se comerciará como cualquier materia prima normal, con el monopolio saudí roto y los costes de producción norteamericanos fijando un techo de precios a largo plazo en torno a los 50 dólares por barril, por razones que expuse en enero.
Así pues, si quiere entender la caída de los precios del petróleo, olvídese del consumo chino y céntrese en la producción de Oriente Medio. Y si quiere entender la economía mundial, olvídese de los mercados bursátiles y céntrese en el hecho de que el petróleo barato siempre impulsa el crecimiento mundial.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con Agenda suscríbase a nuestro boletín semanal.
Autor: Anatole Kaletsky es economista jefe y copresidente de Gavekal Dragonomics.
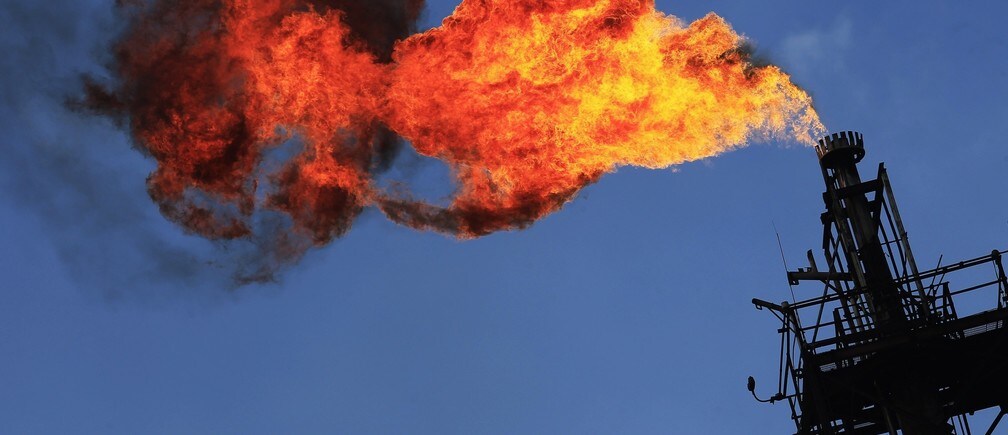
Imagen: El exceso de gas natural se quema en una antorcha de venteo de la refinería de Tula, México. REUTERS/Henry Romero