Las emisiones de las centrales eléctricas de carbón existentes bastarían por sí solas para superar las emisiones máximas permitidas procedentes de todas las fuentes para mantener el calentamiento por debajo de 1,5 ˚C.
El «mecanismo de retirada del carbón» que se describe aquí es una forma de ayudar a los países a eliminar gradualmente la energía del carbón y sustituirla más rápidamente por energía renovable.
Hacerlo crearía empleo, mejoraría la salud pública y cambiaría de manera considerable la trayectoria de las emisiones de carbono.
2020 será recordado como el año en que las dos mayores crisis del mundo, la climática y la de la COVID-19, causaron estragos. Mientras Europa y EE. UU. debaten y desembolsan paquetes de rescate por la COVID-19 de miles de millones de dólares, y las Naciones Unidas y FMI piden inversiones mundiales en una «recuperación verde», el enfoque más accesible y de mayor impacto para la salud y el clima sería acelerar la sustitución de la electricidad generada con carbón. Crear un mecanismo para adquirir y retirar los activos de carbón y reutilizar esos fondos para acelerar las energías renovables produciría un triple beneficio: creación de empleo tras la COVID-19, mejora de la salud pública y un cambio considerable en la trayectoria de las emisiones de carbono.
Costes sanitarios y cálculos climáticos
La generación de electricidad con carbón es una de las mayores fuentes de gases de efecto invernadero y una contribución importante a la contaminación atmosférica. Cada año, entre 200 000 y 550 000 muertes son atribuibles a la electricidad generada con carbón en China, la India, EE. UU. y Europa.
A pesar de estas sombrías cifras, la electricidad generada con carbón representa el 38 % de la generación eléctrica mundial y unas 10 000 millones de toneladas de emisiones de CO2 . Esto supera las emisiones máximas permitidas que el Panel Intergubernamental sobre el Cambio Climático (IPCC) señala que todas las fuentes deben respetar para 2050 a fin de mantener el calentamiento por debajo de 1,5 ˚C. Los objetivos del IPCC exigen que la electricidad generada con carbón se reduzca rápidamente, del 38 % al 9 % de la generación mundial en 2030 y al 0,6 % en 2050.
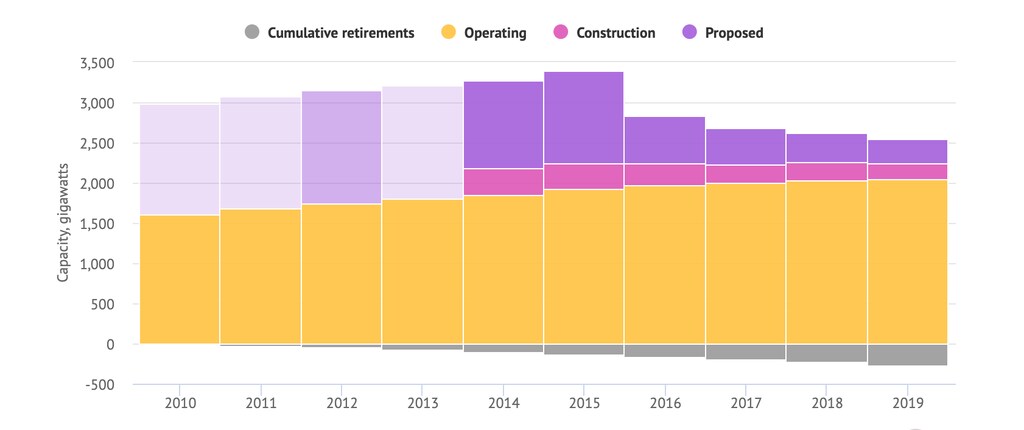
Sin embargo, pese a estos objetivos, más de 1 000 centrales de carbón están planificadas o en construcción en todo el mundo. Además, las instalaciones de carbón existentes en Asia, cuya vida útil es de 30 a 40 años, tienen una antigüedad media de solo 11 años. Esto significa que los objetivos mundiales de reducción de emisiones no pueden alcanzarse a menos que se emprendan acciones a gran escala para acelerar la retirada de las centrales de carbón existentes y detener la construcción de nuevas centrales. Las actuales iniciativas de inversión ESG que animan a las instituciones financieras mundiales a desinvertir en activos de carbón no resuelven el problema, ya que, en muchos casos, dichos activos son adquiridos por propietarios menos comprometidos con la sostenibilidad.
Un mecanismo de retirada del carbón
Más del 90 % de la capacidad de carbón planificada y más del 70 % de la existente se encuentra en China, la India y unos 20 países en desarrollo. China, el mayor consumidor y el mayor constructor de electricidad generada con carbón, planea reducir su generación total de electricidad con carbón y dispone de la capacidad técnica y financiera para acelerar su transición hacia las energías renovables. Sin embargo, muchos países de ingresos bajos carecen de capacidad financiera o técnica para ampliar rápidamente las energías renovables, a pesar de las notables mejoras en el coste de las renovables, así como en el almacenamiento y la distribución de electricidad.
Lograr tanto la retirada de los activos de carbón existentes como una transición energética sostenible en esos países requeriría una iniciativa a gran escala en dos partes: un mecanismo de retirada del carbón (CRM, por sus siglas en inglés) para adquirir y retirar las centrales eléctricas de carbón existentes en un plazo de 10 a 15 años, en lugar de la vida útil de 30 a 40 años que se prevé actualmente, y un mecanismo de transición energética sostenible (SETM, por sus siglas en inglés) para aportar conocimientos técnicos y asistencia financiera con el fin de sustituir las centrales de carbón retiradas y planificadas por una combinación de eficiencia energética, energías renovables y almacenamiento, y posiblemente gas como solución transitoria (véase la imagen siguiente). Además, en lugar de ser capital hundido, los importes pagados por un CRM a los propietarios de centrales de carbón existentes crearían una fuente de financiación amplia e inmediata para proyectos de energías renovables en nuevas instalaciones, generando nuevos empleos «verdes» para la recuperación tras la COVID-19. De hecho, los requisitos e incentivos para destinar los fondos del CRM a la energía verde podrían integrarse en el SETM.
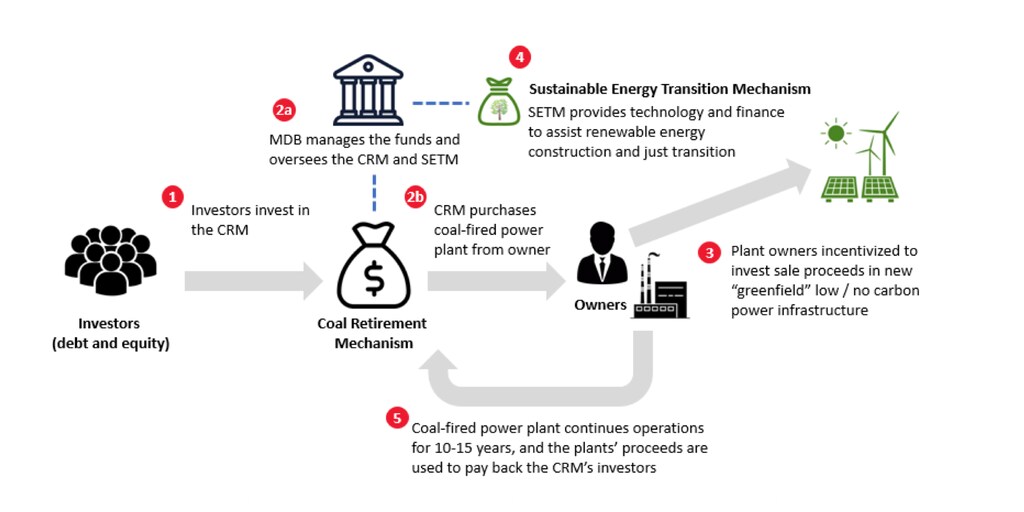
En lugar de crear una nueva y costosa burocracia mundial para supervisar el CRM y el SETM, un banco multilateral de desarrollo (BMD) mundial o regional existente podría actuar como principal accionista y administrador de ambos mecanismos en cada país. Esto permite a los BMD existentes repartirse las funciones y agilizar la creación y el funcionamiento de los CRM en distintos países, adaptándose a las circunstancias nacionales.
Un requisito previo fundamental para establecer un CRM y un SETM sería el acceso a fondos de bajo coste procedentes de países desarrollados y de los BMD, que hoy en día pueden tomar prestado a tipos cercanos a cero. También podría desempeñar un papel la financiación filantrópica o de capital de impacto. Además, debe haber acuerdos firmes entre los gobiernos anfitriones y los BMD principales sobre una hoja de ruta de transición energética vinculada a los compromisos de reducción de emisiones del país y a los planes de transición justa, que incluirían la reconversión profesional, la asistencia para el empleo y el desarrollo de nuevas industrias en las comunidades afectadas. Los acuerdos necesitarían disposiciones sólidas que garanticen su cumplimiento y eviten la construcción de nuevas centrales eléctricas de carbón.
¿Es asequible? ¿Quién pagará?
Aplicando principios de valoración consolidados, un CRM debería poder adquirir y retirar la mitad de la capacidad de carbón de los países más pequeños de ingresos bajos por entre 1 000 y 2 000 millones de dólares, y entre 10 000 y 30 000 millones de dólares en países más grandes, como Viet Nam o Indonesia. Son sumas considerables, pero para contextualizar esos importes, 30 000 millones de dólares equivalen solo al 0,1 % de la inversión de 26 billones de dólares necesaria para las infraestructuras de Asia en 2016-2030 o alrededor del 7 % del 412 000 millones de dólares que Indonesia prevé invertir en infraestructuras nacionales en 2020-2024.
Un modelado preliminar basado en aportaciones de expertos en financiación energética y desarrollo sugiere que un CRM debería poder adquirir centrales de carbón existentes y utilizar los ingresos de dichas centrales para reembolsar a los donantes e inversores del CRM en 15 años con una rentabilidad del 5 %. En algunos escenarios, los ingresos complementarios, posiblemente procedentes de la reasignación de subvenciones a los combustibles fósiles o de créditos de carbono, podrían utilizarse para cumplir el calendario de retirada de 15 años y el objetivo de rentabilidad.
Viabilidad política y transición justa
Los países en desarrollo, al igual que los desarrollados, se enfrentan a resistencias políticas y restricciones jurídicas para abandonar el carbón. Un CRM/SETM no solo reduciría la oposición política, sino que también debería reforzar la confianza del país anfitrión para gestionar la seguridad energética y mitigar el impacto económico en las comunidades y los trabajadores afectados. Dado que el CRM tiene como objetivo retirar solo el 50 % de las instalaciones de carbón existentes con un periodo de transición de 10 a 15 años, el país puede suscribir nuevas reducciones a medida que crezca la confianza.
Hay señales positivas de que, con la asistencia adecuada, los países en desarrollo están dispuestos a cambiar sus modelos energéticos, mejorar la salud y reducir sus emisiones de carbono. El ministro de Energía y Recursos Minerales de Indonesia ha sugerido su disposición a sustituir las viejas centrales de carbón por energías renovables y varios ministerios están uniendo fuerzas para poner en marcha en 2020 un proyecto piloto de comercio de carbono. Viet Nam está estudiando reducir su capacidad total de generación con carbón y construir nuevas centrales eólicas y solares.
El papel de China en su propia transición y su asistencia a otros países será fundamental. China ha reducido la cuota del carbón en la generación eléctrica y prevé reducirla aún más hasta el 44 % en 2035. Ese nivel de generación seguirá, sin embargo, siendo superior al objetivo mundial del IPCC para las emisiones de la generación eléctrica con carbón en todos los países. Si se observa un mayor compromiso de retirada del carbón en otras economías del G20, China podría contribuir enormemente a alcanzar los objetivos del IPCC para 2030 y 2050 si acelerara aún más su propia transición. Ojalá, con un apoyo multinacional a una transición energética más rápida, China, Japón y otros países que respaldan la construcción y financiación de nuevas centrales de carbón vieran mayores oportunidades para sus ciudadanos y empresas en la exportación de soluciones de energías renovables.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición a la energía limpia?
Conclusión
De no abordarse, la electricidad generada con carbón por sí sola impedirá cumplir los objetivos de emisiones del IPCC para 2030 y 2050. De cara a la COP26, los líderes de los países desarrollados y de los BMD tienen una excelente oportunidad para apoyar una «recuperación verde» tras la COVID-19, hacer frente al cambio climático y contribuir a mejorar la salud pública. Si los BMD lideran movilizando fondos y supervisando el establecimiento de CRM y SETM, los líderes progresistas de los países en desarrollo pueden dar un paso al frente para poner a prueba conceptos, acelerar la retirada y sustitución de las instalaciones de carbón existentes y ofrecer a sus ciudadanos una transición justa hacia un futuro energético más sostenible.




