El sector del petróleo y el gas debe empezar a planificar para un futuro cada vez más incierto.
Una de las principales claves del éxito serán las iniciativas de colaboración a escala local, regional y mundial.
Esta colaboración desbloqueará beneficios transformadores para el sector.
La industria mundial del petróleo y el gas ya ha atravesado momentos difíciles, pero la situación a la que se enfrenta en 2020 no tiene precedentes. Las perspectivas a corto plazo son complejas, ya que la erosión de la demanda provocada por la pandemia de COVID-19 ha golpeado a una industria que ya afrontaba dificultades. Las perspectivas a medio y largo plazo también son inciertas, en un contexto marcado por las presiones para descarbonizar, los cambios estructurales en los hábitos sociales que reducen la intensidad energética y la abundante disponibilidad de suministro de energía. Es posible que la industria tenga que reinventarse.
Cuando la industria se enfrentó a dificultades en el pasado, pudo recortar costes, aplazar inversiones y esperar a que repuntaran los precios del petróleo. Esta vez podría ser distinto debido a los profundos cambios en la economía de la demanda energética, en un contexto de una curva de oferta plana.
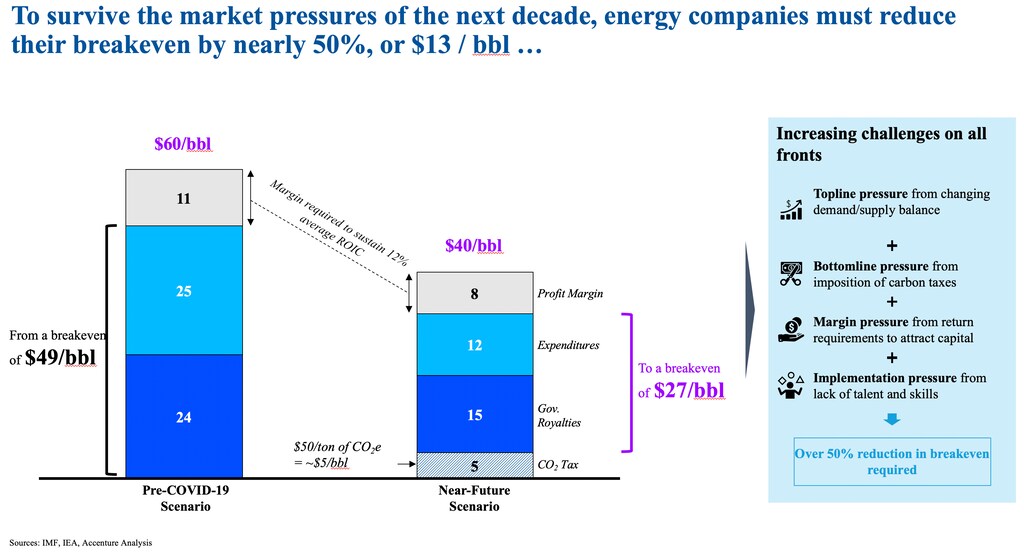
Por ejemplo, en el transporte, los vehículos eléctricos (VE) podrían llevar ventaja en 2030, sobre todo si se tiene en cuenta el coste de las emisiones de carbono. Gracias a las importantes mejoras en el coste y la eficiencia de las baterías, el coste total de propiedad (CTP) de los VE podría caer drásticamente, lo que presionaría el precio del combustible para los motores de combustión interna (MCI) y situaría el umbral de rentabilidad objetivo por debajo de los 40 dólares por barril. Además, los impuestos sobre el carbono también podrían elevar los precios entre 3 y 8 dólares por barril de petróleo, modificando la curva de costes. Para mantener rentabilidades de dos dígitos en ese nivel de equilibrio, la industria tendrá que reducir sus gastos unitarios en más de un 50 %, hasta unos12 dólares por barrilcomo se muestra en la figura 1, a continuación.
Asimismo, la demanda de fuentes de energía alternativas para sustituir al carbón y al gas crece rápidamente. La industria había recurrido al gas natural licuado (GNL) como combustible de transición, sobre todo en mercados clave como China y la India, pero este papel depende de que la electricidad generada con gas sea competitiva frente a las alternativas renovables y al carbón. Para que esto ocurra, los costes del GNL en las fases previas de la cadena de valor deben reducirsehasta un 40 % para 2025.
El llamamiento a actuar, cuestionar el statu quo y reinventarse cobra cada vez más fuerza.
Impulsar el cambio mediante la colaboración en toda la industria
Un ámbito fundamental de cambio es la manera en que la industria trabaja en conjunto para abordar estos desafíos. En pocas palabras, la colaboración es clave para el futuro de la industria. Las empresas operadoras deben colaborar entre sí y también con su ecosistema. Hay grandes oportunidades sin aprovechar para mejorar el rendimiento:Accenture ha identificado beneficios potenciales de al menos 320.000 millones de dólarescomo se muestra en la figura 2, a continuación.
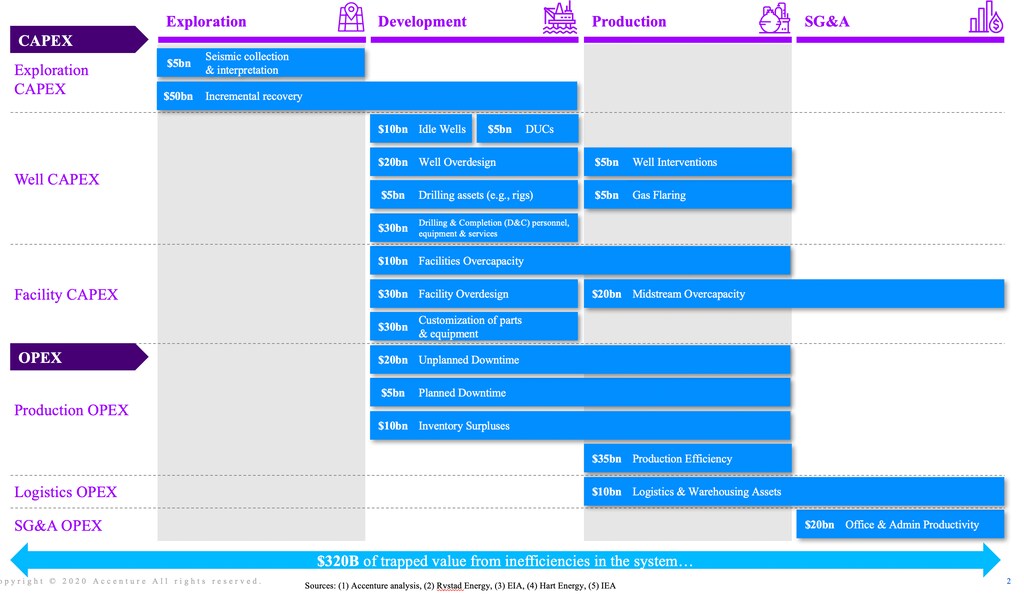
Muchos de estos beneficios solo pueden lograrse si las empresas trabajan juntas. Factores facilitadores como el intercambio de datos pueden desbloquear cerca de un tercio de ese valor. Algunos ejemplos destacados de los beneficios derivados de la colaboración entre empresas y proveedores son:
7.000 millones de dólares mediante un mayor uso compartido de activos de almacenamiento y logística
15.000 millones de dólares mediante la normalización de piezas y equipos
9.000 millones de dólares mediante la reducción del tiempo de inactividad no planificado
10.000 millones de dólares mediante la mejora de los factores de recuperación gracias a nuevas tecnologías
20.000 millones de dólares mediante la reducción del sobredimensionamiento de pozos e instalaciones
14.000 millones de dólares mediante la reducción del exceso de servicios de perforación y terminación de pozos
Sin embargo, para que la colaboración funcione a gran escala, la industria debe establecer principios básicos y diseñar modelos que permitan forjar alianzas a escala local, regional y mundial. La industria ya ha experimentado con modelos de colaboración. Por ejemplo, como parte del proyecto'Logic'en el Reino Unido, los productores del mar del Norte compartieron plazas en vuelos de helicóptero; normalizaron contratos del sector, como los acuerdos marco de servicios; y compartieron determinados tipos de información sobre el clima y las certificaciones laborales.
De manera similar, la iniciativa CORAL (Alianza para la reducción de costes) 2.0 de Malasia promovió la colaboración entre productores de las fases iniciales de la cadena de valor. Los programas de CORAL 2.0 incluían la reducción de los costes de perforación mediante la optimización de la planificación y el diseño de pozos, las prácticas operativas y la aplicación de nuevas tecnologías. Los productores estudiaron estrategias conjuntas de adquisición e implementación para establecer una planificación y programación común de los recursos logísticos mediante un centro de control de operaciones. PETRONAS, la empresa petrolera nacional (NOC) de Malasia, calculó que CORAL 2.0 ha generado ahorros decasi 1.200 millones de dólaresdesde su creación en 2015.
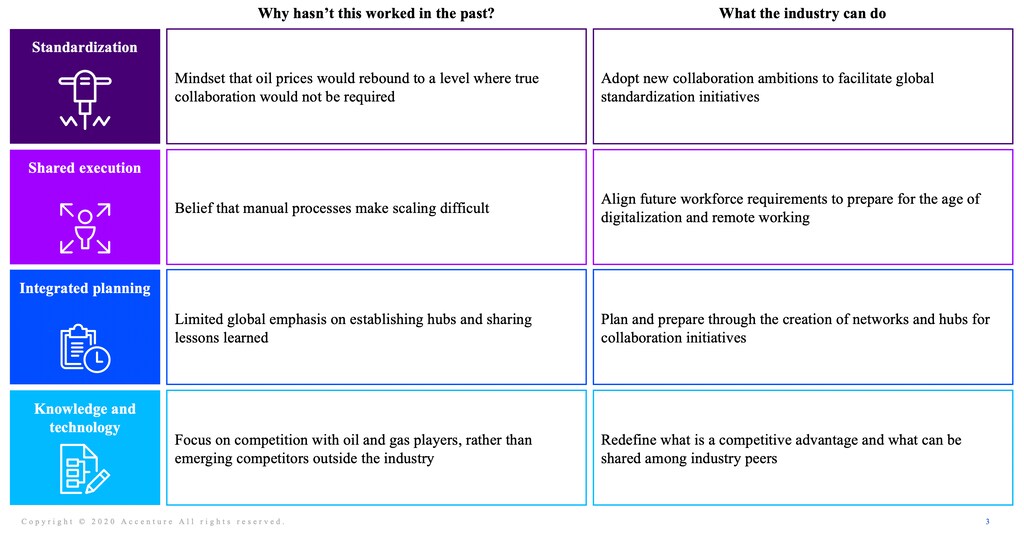
Aunque estas y otras iniciativas han tenido éxito a escala local o nacional, no se han puesto en marcha verdaderas iniciativas a gran escala para convertir la colaboración en la norma y no en la excepción. Pero esto está a punto de cambiar. Para lograrlo, los líderes del sector pueden crear modelos para cuatro ámbitos clave de colaboración, que se muestran en la figura 3, a continuación.
Pasar a la acción: el camino a seguir
La comunidad de Petróleo y Gas del Foro Económico Mundial une fuerzas para explorar iniciativas destinadas a fomentar la colaboración entre las empresas de la industria del petróleo y el gas y su ecosistema.
Entre las iniciativas clave se encuentran:
1. Creación de redes y centros mundiales: Creación de centros regionales para facilitar el uso compartido de la logística marítima, los almacenes y el inventario excedente, con el fin de liberar 14.000 millones de dólares gracias a un mayor aprovechamiento de la infraestructura y a la reducción del exceso de inventario.
2. Facilitación y arbitraje de iniciativas mundiales de normalización: Normalización de las especificaciones de equipos para la adquisición de materiales a granel y embalajes, que se calcula que generará una reducción del 10 % al 20 % de los gastos de capital en equipos y una compresión de los plazos de hasta el 40 %, además de otros beneficios importantes.
3. Normalización de conjuntos de datos y plataformas digitales de colaboración: Desarrollo de normas comunes para la arquitectura de datos y las API en el ecosistema del petróleo y el gas, que permitan intercambiar datos y sienten las bases para implementar la digitalización y la toma de decisiones basada en datos.
4. Armonización de las necesidades futuras de personal: Estudio de las repercusiones de la Cuarta Revolución Industrial en la industria, incluida la identificación de las necesidades de mejora y reciclaje de competencias y las oportunidades de reasignación de personal entre industrias.
Conclusión
La industria del petróleo y el gas afronta múltiples desafíos y debe planificar ante un futuro cada vez más complejo e incierto. El éxito de la industria depende en gran medida de la capacidad de sus líderes para identificar señales críticas y actuar con decisión.
Una decisión clave es impulsar iniciativas de colaboración a escala local, regional y mundial. Al trabajar con sus homólogos del sector y con los proveedores, y al instar a estos últimos a unir fuerzas y colaborar entre sí en estricto cumplimiento de la legislación sobre competencia y las directrices antimonopolio, la industria puede reducir los residuos, mejorar la eficiencia, bajar sus costes de equilibrio y reducir su huella de carbono. La colaboración, junto con las medidas de los gobiernos y los organismos reguladores, puede ayudar a la industria a responder mejor a las necesidades de todas sus partes interesadas y a desempeñar un papel clave en la transición hacia un futuro de energía limpia.




