El sector del transporte marítimo puede ser conservador, pero los costes del combustible y la normativa medioambiental están impulsando cambios técnicos y operativos a largo plazo. El 18 de noviembre, altos ejecutivos del gobierno y del sector empresarial se reunieron en Seúl para debatir estos cambios en «View from the Bridge: Transformations in Global Trade», una conferencia organizada por The Economist events y patrocinada por GE.
Tradicionalmente, el sector ha dependido del fueloil pesado (HFO), rico en azufre, para propulsar sus buques. Sin embargo, dado el alto contenido de azufre y carbono de los HFO, a partir del 1 de enero de 2015 los buques deberán utilizar combustible con un contenido máximo de azufre del 0,1 % al navegar por las zonas de control de emisiones (ECA), frente al 1 % actual. Para 2020 también se actualizará la normativa mundial, aunque con un límite de azufre algo menos estricto para los combustibles: 0,5 % (frente al 3,5 % actual).
La transición tendrá un coste. El cambio a combustibles con menos azufre podría costarle al sector del transporte marítimo unos 70.000 millones de dólares al año hasta 2020, según las estimaciones de la Cámara Naviera Internacional (ICS). El sector también teme que en el futuro se imponga un límite de CO2. Sin embargo, no está claro cuánto costarán estas normativas a los usuarios finales, dada la situación actual de exceso de capacidad y, por tanto, de intensa competencia en el sector marítimo.
Lo que sí está claro es que los costes del combustible ya han superado a los de recursos humanos y representan entre el 30 y el 40 % del coste de un viaje (cifras de 2012), lo que los convierte en el mayor gasto operativo de un armador. En este contexto, los precios del petróleo en mínimos históricos suponen un alivio bienvenido para el sector, aunque pequeño y temporal: según la ICS, los costes del combustible han aumentado aproximadamente un 400 % en los últimos 15 años.
Sin embargo, los operadores no necesitan necesariamente adquirir buques nuevos y más eficientes en el consumo de combustible. Las mejoras en los buques —como nuevos diseños de proa, ajustes en la potencia de los motores, modificaciones en el trimado de las hélices y nuevas pinturas para los cascos— pueden ayudar a reducir la resistencia al agua o mejorar de otro modo la eficiencia del combustible. Reducir la velocidad de crucero, una práctica conocida como «navegación lenta», también puede reducir el consumo de combustible y la contaminación.
El resultado general ha sido significativo, sostuvo Esben Poulsson, vicepresidente de la Cámara Naviera Internacional y presidente de la naviera Avra Asia Pte, con sede en Singapur: la OMI constató que el sector había reducido sus emisiones un 10 % entre 2007 y 2012. Aunque se estimaba que el transporte marítimo había generado el 2,8 % de las emisiones totales de gases de efecto invernadero del mundo en 2007, esa cifra había bajado al 2,2 % en 2012, pese al aumento de la flota mundial, afirmó el señor Poulsson. Aun así, habrá que seguir trabajando. Por ejemplo, el escenario de «continuidad sin cambios» de la OMI indica que las emisiones del sector podrían crecer entre un 50 y un 250 % para 2050.
Independientemente de los datos, la combinación de los elevados costes del combustible y las exigencias medioambientales tiene implicaciones claras para los astilleros. «Nuestro destino como constructores es producir buques más eficientes», afirmó Ko Jae-ho, director ejecutivo de Daewoo Shipbuilding and Marine Engineering (DSME). Según el señor Ko, las inversiones de DSME en investigación y desarrollo han permitido a la empresa mejorar un 20 % en cinco años la eficiencia del combustible de los buques que utilizan HFO, mientras que los cambios en el diseño de los motores han mejorado un 9 % la eficiencia del combustible de los buques metaneros de gas natural licuado (GNL), un sector en auge en el que los astilleros coreanos tienen una sólida ventaja comparativa.un sector en auge en el que los astilleros coreanos tienen una sólida ventaja comparativa.
Aunque varios participantes señalaron la energía atómica como posible combustible futuro, otros argumentaron que la política nuclear va en contra de su uso generalizado. En cambio, se están llevando a cabo intensas investigaciones sobre el GNL en todo el mundo.
«Creemos que el GNL sustituirá a otros combustibles a medio y largo plazo», afirmó Jeff Immelt, presidente y director ejecutivo de GE, y señaló que, además del gas de esquisto de América del Norte, se están descubriendo yacimientos de gas natural en todo el mundo. «Podría haber locomotoras que pasaran del diésel al gas natural y más aplicaciones marítimas que hicieran ese cambio».
El señor Ko afirmó que DSME ya está construyendo buques portacontenedores medianos propulsados en un 100 % por GNL; ante la próxima normativa medioambiental, los armadores están pidiendo a su astillero que se asegure de que los tanques de sus nuevos buques puedan adaptarse al GNL. Aun así, el número de buques propulsados por GNL sigue siendo reducido. Sin contar los buques metaneros, que utilizan dos combustibles, solo hay 48 buques propulsados por GNL en servicio, según la Iniciativa Climática de los Puertos Mundiales. Aunque se prevé que la cifra se duplique para 2018, sigue siendo insignificante frente a los 5.829 buques no propulsados por GNL que operaban las navieras de línea en todo el mundo en 2013.
Uno de los obstáculos para cambiar de combustible es la escasez mundial de instalaciones de abastecimiento: solo un puñado de puertos punteros —como Hirtshals, en Dinamarca, y la Autoridad Marítima y Portuaria de Singapur— dispone de instalaciones de abastecimiento de GNL para buques. Sin embargo, la tendencia se está extendiendo; según la sociedad de clasificación Det Norske Veritas, se están planificando instalaciones de abastecimiento de GNL en todo el mundo, con Europa —en particular los países nórdicos, especialmente Noruega y Suecia— a la cabeza.
La Autoridad Portuaria de Busan (BPA), que ya incentiva a los buques más ecológicos con un descuento del 15 % en las tasas de atraque, también comenzará el año próximo la construcción de instalaciones de abastecimiento de GNL, según el presidente de la BPA, Lim Ki-tack, aunque expresó su preocupación por la rentabilidad a corto plazo. El establecimiento de zonas ECA también puede impulsar la demanda. Por ejemplo, un estudio de 2014 de Lloyds Shipping Register mostró que los puertos situados en zonas ECA prevén que para 2020 el GNL represente el 13 % del combustible suministrado.
Así pues, parece que el gas natural se está convirtiendo en el combustible preferido, pero está por ver si será un combustible «de transición» o el «destino» final del sector. Mucho dependerá de la rapidez con que se construya la infraestructura.
Publicado en colaboración con GE Look Ahead
Autor: Andrew Salmon escribe para GE Look Ahead.
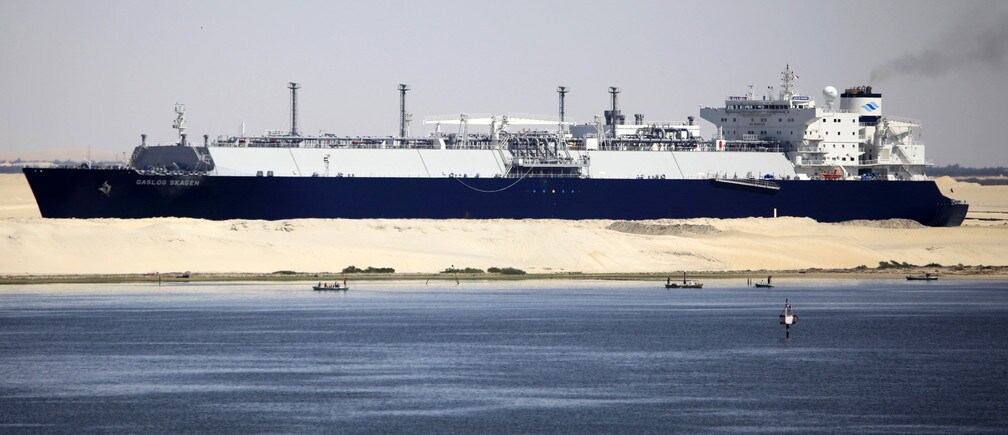
Imagen: Un buque Gaslog Skagen pasa por el canal de Suez, cerca de la ciudad portuaria de Ismailia. REUTERS/Amr Abdallah Dalsh.