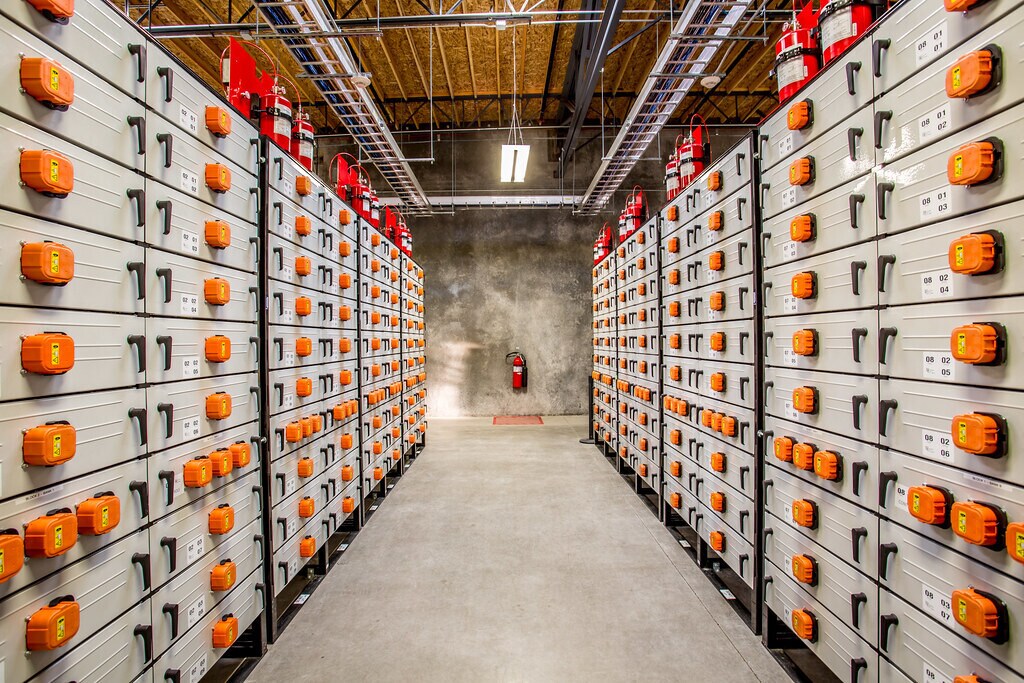
電池式エネルギー貯蔵システム(BESS)は、断続的な再生可能エネルギーという課題への対処に役立ちうる。
この技術の大規模導入は、認識された財務リスクと、確実な金融モデルの欠如によって妨げられている。
革新的な金融モデルは、プロジェクト開発者と利用者の双方を後押しし、BESSの広範な普及をもたらしうる。
太陽光、風力、水力などのクリーンエネルギーの急速な普及は、エネルギーシステムを脱炭素化し、地球温暖化を抑制するための鍵である。しかし、これらのクリーンエネルギー技術の多くは本質的に断続的で、変動する特性を持つ。クリーンエネルギーの断続性により24時間体制のエネルギー供給は実現できないうえ、変動する特性は送電網を不安定化させる。こうしたシナリオは、現代のエネルギーシステムにとって理想的ではない。
電池式エネルギー貯蔵システム(BESS)は、これらの課題に対処する主要な解決策の一つとして受け入れられている。BESSは、その迅速な応答能力(混雑緩和、周波数調整、卸売裁定取引など)により、リアルタイムの再生可能エネルギーの変動課題に対応できる。
同時に、風が吹かず太陽が照らない時でも、いつでも蓄えられたクリーンエネルギーを生成し、放出できる。これにより、電力の適切性に関する課題に対処できる。さらに、BESSは、緊急時予備力の確保、送電網増強の繰延機会、固定・変動料金の削減などの便益をもたらしうる。
電池式エネルギー貯蔵の成長への資金調達における課題
現在、BESSの導入は低水準にあり、導入の伸びも望ましい水準を下回っている。国際エネルギー機関(IEA)によると、世界のBESS容量は2023年末時点で85GWであり、2030年までに1200GWに達する必要がある。再生可能エネルギーのグリッド統合をシームレスに実現するため、ネットゼロ2050年排出シナリオを目標としている。しかし、現行政策シナリオ(STEPS)はBESS容量は約760GWにとどまると推定しており、必要量を大幅に下回っている。
BESSの導入に対するいくつかの課題があり、その中でも顕著なものの一つは、新技術に起因する財務リスクと、確実な金融モデルの欠如である。技術リスクは、システムの性能、保証提供者(新興の製造業者)の実績が未検証であること、部分的に統合されたサプライチェーン、および支援インフラに関連している。BESSへの投資収益の向上を求めるリスク志向の投資家は、より高いエネルギー料金につながりうるが、これはBESSの大規模導入にとって理想的ではない。
さらに、この種の投資家が保有する資本は、このソリューションの成長潜在力に比べて限られている。BESSの大規模導入には、低リスク・低コストの資本提供者と、銀行、年金基金、保険会社などの確立された金融セクターのプレーヤー(一般に機関投資家として知られる)の積極的な参加が必要である。これには、包括的な投資リスク緩和策の採用が求められる。
途上国において開発金融機関の役割は極めて重要である
IEAは、新興経済国におけるクリーンエネルギー・プロジェクトの資本コストが高いことから、BESS向けの資本フローは中国と先進国に集中している。ここで、多国間開発銀行(MDB)および開発金融機関(DFI)は、気候・開発に関する使命と、途上国の企業より高い信用格付けを有することから、二つの面で影響力の乗数効果を生み出すことができる。すなわち、資金規模を大幅に拡大するための「プル要因」の創出、およびクリーンエネルギーのバリューチェーンと地域間における適切な資本配分である。
MDBとDFIは、中所得・低所得経済国の国内レベルの公的金融機関に対し、BESS能力の使命主導型の開発および展開のために、従来型のソフトローンを提供することができる。こうした措置は、これらの国々におけるBESSプロジェクトの信用力の向上に役立ち、結果として資本コストの低減につながりうる。DFIの参加は、多くの点でリスク緩和策を組み込む効果を持ち、民間資本を呼び込むことができる。DFIの資金の流れの一部を、BESSエコシステムのための強固な人材パイプラインの構築に充てることもできる。
DFIは、限られた資本を可能な限り速やかに最適化し、適切に配分するため、BESS技術・プロジェクト開発者が借り入れた債務のうち、利息部分のみを引き受けるという選択肢を取ることができる。こうした構造化取引に関わるDFI/MDBの資金規模は、通常、従来型のソフトローンに振り向けられる額よりはるかに小さい。こうした仕組みにより、BESSプロジェクトの信用力を高めると同時に、最も十分なサービスを受けていないコミュニティに到達するため、より広い地理的範囲をカバーするための貴重なDFI/MDB資本を解放するという二つの目標を達成できる。
フォーラムはエネルギー・素材システムの移行においてリーダーを支援する方法
エネルギー・材料センター は、エネルギー、素材、産業システムを再構築している複雑な移行を読み解くため、リーダー同士をつなぐ。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探る場を提供する。
バリューチェーンと地域を越えた協働を通じて、センターは、安全で低炭素かつ公正な移行に向けた実践的解決策を中心に、パートナーが足並みを揃えられる共通の道筋を可能にする。

ブレンデッド・ファイナンス
ブレンデッド・ファイナンスは、民間投資家を呼び込むため、BESSプロジェクトに対し公的資本が第一損失資本または保証として用いられる場合、金融モデルとして検討されうる。これにより、民間金融機関は競争力のある金利で資本を提供する安心感を得られる。再生可能エネルギープロジェクトのみを支援する独立したBESSプロジェクトは、一括にまとめられ、潜在的な大口投資家向けにグリーンボンドとして発行されうる。部分信用保証(PCG)は公的資本提供者によって提供されうるものであり、グリーンボンドの信用格付けを高め、低リスク・低リターンを求める民間投資家を引きつけるために必要である。
成果連動型ファイナンス
債務ファイナンスは、BESSが最適に利用されるように構造化されうる。例えば、成果は充放電サイクル数、故障時間が非常に短い状態での需給への対応能力、電力供給コスト、使用後のBESSシステムをリサイクルする能力などでありうる。こうしたインセンティブはすべて、開発者がBESS技術、事業、実施モデルの賢明な組み合わせを考案するよう促しうる。また、製造業者に対し、高品質で環境負荷の少ないBESS機器の生産を促すシグナルともなる。
新世代のビジネスモデル
バッテリー・アズ・ア・サービス(BaaS)などの新世代ビジネスモデルは、利用者が高額な初期費用および技術性能リスクを回避することを可能にする。BaaSにはカスタマイズ型リース・モデル(CLM)が含まれ、そこでは貸し手が初期資本を負担する。これは、住宅、商業および産業(C&I)の需要家の進化するニーズ(バックアップ電源、分散型エネルギー、自家消費の最適化)に応えるとともに、behind-the-meter での導入を促進しうる。
需要家は、屋根置き太陽光発電システムから生じる余剰電力を売電しながら、同時に配電網から電力を調達できる。同様のビジネスモデルは、発電会社や送電会社などのfront-of-the-meter事業者についても検討されうる。BaaSにより、こうした企業はBESSへの多額の初期資本投下を免れ、系統増強への投資を最適化できる。ここで、政府、MDB、DFIは、関連する民間資本提供者と連携し、このビジネスモデルの普及を加速させうる。
BESS導入者に追加的な収益源をもたらしうる、もう一つの進化したモデルは、クリーンエネルギーの促進を通じたグリーンクレジットの取引である。より多くの国が、グローバルなベストプラクティスに沿って、管轄内で構造化され規制されたカーボン市場を整備しつつあるため、これはますます重要になっている。BESSプロジェクトによって獲得されたカーボンクレジットは、有利な価格で市場において取引されうる。
BESSは「サンシャイン産業」と見なされている。したがって、技術、事業、政策の利害関係者が強固なパートナーシップを築き、世界経済がネットゼロの未来へと一足飛びに移行できるよう支援することが重要である。
本記事に表明された見解は、執筆者個人のものであり、その所属機関のものではない。




