Informé por primera vez sobre la titulización de activos solares en noviembre de 2013, cuando SolarCity anunció una emisión de 54 millones de dólares. Esta pequeña emisión (según los estándares de Wall Street) fue una forma de que SolarCity tanteara una nueva vía de financiación y posiblemente redujera su coste de capital. Los inversores acogieron bien la emisión de 2013 y SolarCity ahora tiene mucho más que un pie en el agua de la titulización solar.
Repaso: mecanismos de la titulización
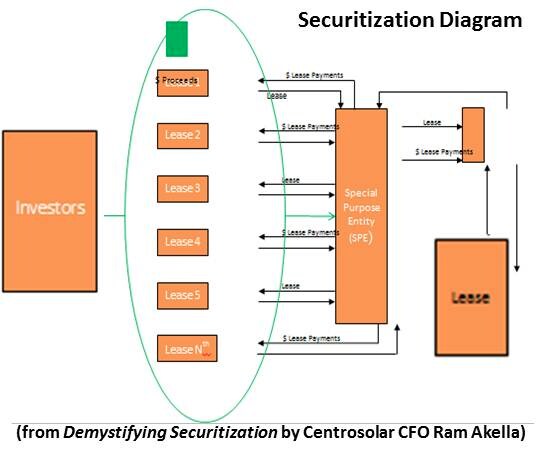
Antes de entrar en los detalles de las operaciones de titulización recientes, conviene repasar qué es la titulización. La titulización ocurre cuando una organización que concede muchos préstamos o arrendamientos a particulares agrupa esas obligaciones de deuda contractuales para venderlas a inversores. Hay ejemplos de titulización en hipotecas, préstamos para automóviles, aviones, trenes, deuda de tarjetas de crédito y seguros de vida.
La ventaja para la organización que origina la deuda es que recibe una suma global de dinero hoy, en lugar de una serie de pagos a lo largo de varios años. El originador puede volver a invertir ese dinero en su negocio y reducir su coste de capital. A los inversores les gusta la titulización porque pueden invertir a gran escala y obtener una diversificación incorporada gracias al conjunto de deudas. La desventaja de la titulización es que, si los criterios de suscripción no son congruentes con el perfil de riesgo de la deuda, pueden producirse tasas de incumplimiento superiores a las previstas. Esta fue una de las razones por las que la primera emisión de SolarCity fue pequeña y se diseñó con ciertas características para reducir el riesgo.
Operaciones más recientes
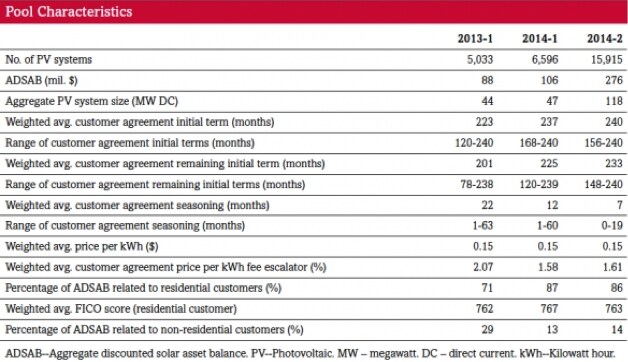
En julio de 2014, SolarCity cerró su segunda emisión de titulización por 70,2 millones de dólares en bonos respaldados por energía solar. La emisión incluye 6.596 sistemas solares, de los cuales el 87 % son residenciales. El rendimiento de la emisión es del 4,59 %, justo por debajo del 4,80 % de la primera emisión. Es importante señalar que todas las características de inversión de la segunda emisión son iguales o mejores que las de la primera. SolarCity pudo agrupar un mayor número de sistemas y venderlos a una tasa más baja, al tiempo que aumentó la puntuación FICO media del conjunto.
Tras el éxito de las dos primeras emisiones, SolarCity realizó una tercera en julio de 2014, mayor que las dos primeras juntas. La tendencia a mejorar las características de inversión continuó en la tercera emisión y permitió crear un conjunto mucho mayor. La tercera emisión de titulización fue de 201 millones de dólares e incluye casi 16.000 sistemas solares. El rendimiento medio ponderado es del 4,32 %, inferior al de las dos primeras emisiones.
De cara al futuro
Con más de 325 millones de dólares en sistemas solares titulizados, el sector solar ya cuenta con pruebas de inversión en esta nueva vía de financiación. Se espera que empresas como Vivent y SunRun se sumen a SolarCity en la titulización. Dada la cálida acogida de los inversores hasta ahora, es probable que las próximas agrupaciones de inversión en titulización solar sean mayores que las que hemos visto hasta el momento. Además, algunos esperan que la titulización sustituya a la financiación mediante capital fiscal como principal fuente de capital para el sector solar cuando el crédito fiscal a la inversión posiblemente se elimine gradualmente en 2016. La titulización solar está demostrando ser una fuente eficaz de capital de bajo coste y ha llegado para quedarse.
Este artículo se publica en colaboración con The Energy Collective. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Boyd Arnold es un profesional de las energías renovables.
Imagen: Filas de paneles solares orientados hacia el cielo en el proyecto solar de Greenough River, cerca de la localidad de Walkaway, a unos 350 km (217 millas) al norte de Perth. REUTERS/Rebekah Kebede


