Tras tres años de relativa estabilidad, los precios del petróleo han caído con fuerza desde mediados de 2014. Los efectos de esta caída en una amplia gama de empresas energéticas han sido significativos, y muchos actores se han visto obligados a replantearse las inversiones, las estructuras de costos e incluso los modelos de negocio. Además, persiste un alto grado de incertidumbre sobre la evolución futura de los precios del petróleo. ¿Se recuperarán, como sugiere la historia? ¿O hemos entrado en una «nueva normalidad» caracterizada por un entorno de precios fundamentalmente distinto?
Los mercados mundiales del gas natural ya han sentido cierto impacto por la caída de los precios del petróleo. Pero se verán afectados en mucha mayor medida si los precios del petróleo se mantienen en el rango de $50 a $60 por barril durante un período prolongado, dada la interacción existente entre ambos combustibles. En algunos mercados, los precios del gas siguen vinculados contractualmente a los del petróleo; también hay efectos de sustitución: los usuarios alternan entre petróleo y gas en respuesta a cambios en la dinámica de precios.
Sin embargo, los mercados del gas no reaccionarán de manera uniforme, debido a numerosos factores específicos de cada mercado. A continuación examinamos los tres mercados principales —Estados Unidos, Asia y Europa— para evaluar su probable respuesta a un período prolongado de bajos precios del petróleo e identificar dónde podrían surgir algunos de los riesgos y oportunidades resultantes para los actores del sector.
El mercado estadounidense: caída de la demanda y la oferta
Los bajos precios sostenidos del petróleo ejercerán presión a la baja tanto sobre la demanda como sobre la oferta en el mercado estadounidense del gas natural. Veamos primero la demanda.
Demanda
En 2014, la demanda estadounidense de gas natural ascendió a 690 mil millones de metros cúbicos (bcm); los segmentos residencial e industrial representaron dos tercios de ese total, y la generación eléctrica, el resto. Estados Unidos sigue siendo importador neto de gas natural, con importaciones netas de aproximadamente 35 bcm en 2014, principalmente de Canadá. Sin embargo, las importaciones han caído con fuerza desde la década pasada, cuando Estados Unidos importaba alrededor de 100 bcm al año.
La Administración de Información Energética de Estados Unidos (EIA) proyectó que la demanda estadounidense de gas natural alcanzaría 770 bcm en 2020. Sin embargo, esta proyección se publicó a principios de 2014 (es decir, antes de la caída de los precios del petróleo) y suponía un crecimiento de la demanda en todos los segmentos principales: las exportaciones de gas natural (impulsadas por el crecimiento de las exportaciones de GNL, o gas natural licuado, asociado al desarrollo de proyectos de GNL); el transporte (liderado por un crecimiento especialmente fuerte de la demanda de camiones, a medida que el gas natural comprimido sustituye cada vez más al diésel y la gasolina); la generación eléctrica (con el gas sustituyendo cada vez más a la generación a carbón); y los segmentos residencial e industrial (principalmente debido a un repunte de la actividad industrial). Sin embargo, dado que los precios del petróleo se han reducido a la mitad desde mediados de 2014, es necesario revisar algunos de esos supuestos, específicamente los relativos a las exportaciones y el transporte.
Veamos primero las exportaciones. La EIA proyectó que las exportaciones estadounidenses de GNL superarían los 70 bcm en 2020, impulsadas por la competitividad de precios de los suministros estadounidenses en el mercado mundial. Pero la caída de los precios del petróleo socava ese supuesto. Para que las exportaciones estadounidenses de GNL resulten atractivas para los compradores de Asia y Europa, los diferenciales entre los precios Henry Hub de Estados Unidos y los precios de Asia (indexados al precio del petróleo) y Europa (indexados principalmente a precios de centros de negociación como el National Balancing Point del Reino Unido y el Title Transfer Facility de los Países Bajos) deben ser suficientemente amplios. Sin embargo, los diferenciales se han reducido considerablemente a medida que han caído los precios del petróleo.
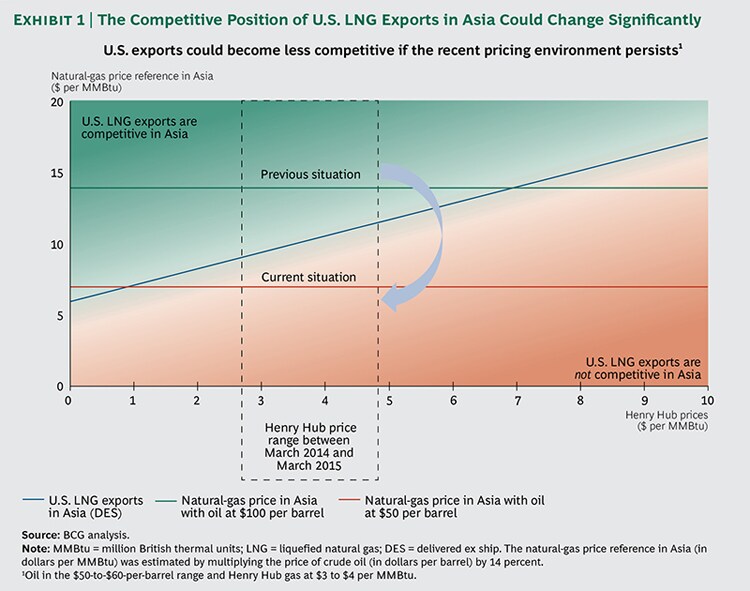
Esto se ilustra con la reducción del diferencial entre el costo franco a bordo (FOB) de las exportaciones estadounidenses de GNL desde la costa este y los precios de importación de GNL en Asia, a medida que han caído los precios del petróleo. Cuando el petróleo costaba $100 por barril, el diferencial se situaba entre $6.40 y $7.60 por millón de unidades térmicas británicas (MMBtu). (Para calcular este rango, hemos supuesto un precio Henry Hub de $3 a $4 por MMBtu). Si los precios del petróleo se mantienen en el rango de $50 a $60 durante un período prolongado, el diferencial se reducirá a entre –$0.60 y $1.95.
Dado el diferencial reducido y los costos actuales de transporte de GNL desde la costa este de Estados Unidos hasta Asia (aproximadamente de $2.50 a $3.50 por MMBtu), la viabilidad económica de las exportaciones estadounidenses de GNL a Asia parece cada vez menos convincente. La Figura 1 muestra cómo podría evolucionar la posición competitiva de las exportaciones estadounidenses de GNL en Asia si el entorno de precios reciente —petróleo en el rango de $50 a $60 por barril y gas Henry Hub a $3 o $4 por MMBtu— prevaleciera durante un período prolongado.
Como consecuencia de esta dinámica, prevemos retrasos y, en última instancia, la cancelación de algunos proyectos de exportación de GNL en Estados Unidos. Es probable que los proyectos maduros que ya han superado importantes hitos regulatorios y cuyas empresas han asegurado compromisos firmes a largo plazo con compradores de prestigio para la capacidad del proyecto avancen y se completen según lo previsto. Entre ellos figuran la terminal Sabine Pass de Cheniere Energy (en la frontera entre Texas y Luisiana), la terminal Freeport (Texas) y la terminal Cameron (Luisiana). Las perspectivas para otros proyectos son más inciertas. Algunos proyectos en fases iniciales de desarrollo, pero para los que se han obtenido compromisos de clientes a largo plazo, podrían avanzar, aunque con la posibilidad de retrasos significativos. Esta categoría incluye Sabine Pass T5-T6, la ampliación de Freeport, la terminal Corpus Christi de Cheniere Energy (Texas), la terminal Cove Point de Dominion Resources (Maryland), la terminal Lake Charles de Southern Union y BG Group (Luisiana) y la terminal Golden Pass (Texas). Los retrasos son especialmente probables en proyectos cuyo principal cliente es un comprador de cartera que busca revender el producto a terceros. Es probable que los proyectos para los que no se hayan asegurado compromisos de compradores a largo plazo queden en suspenso hasta que se amplíen los diferenciales.
A la luz del análisis anterior, prevemos que las exportaciones estadounidenses de gas natural en 2020 se sitúen en el rango de 40 a 50 bcm, muy por debajo de 70 bcm.
También deben rebajarse las proyecciones de crecimiento de la demanda del segmento del transporte. La EIA estimó que la demanda crecería un 8 por ciento anual hasta 2020 y alcanzaría aproximadamente 2 bcm ese año, ya que los grandes diferenciales de precios entre el gas natural y los productos petrolíferos, especialmente el diésel, llevarían a una mayor sustitución de estos últimos por el primero. (Este escenario supone, evidentemente, un desarrollo suficiente de la infraestructura posterior necesaria). Pero con el petróleo a $50 o $60 por barril, ese resultado parece mucho menos probable. De hecho, a menos que se recuperen los diferenciales entre los precios del diésel y los precios Henry Hub, prevemos que la demanda del segmento del transporte será inferior a 1 bcm en 2020.
La caída de los precios del petróleo tendrá un impacto mucho menor en la demanda de gas natural de los segmentos de generación eléctrica y residencial e industrial. La demanda estadounidense de gas natural para la generación eléctrica está impulsada en gran medida por la competencia con el carbón (y, en menor medida, con la generación renovable). De hecho, cerca del 70 por ciento de la electricidad del país se produce con gas natural y carbón; menos del 1 por ciento, con productos petrolíferos. Por lo tanto, los bajos precios del petróleo deberían influir poco en la demanda para generación eléctrica.
La demanda del segmento residencial e industrial también debería verse relativamente poco afectada por los menores precios del petróleo. Los precios minoristas del gas en Estados Unidos se fijan según los precios Henry Hub, cuya dinámica está desacoplada de la del mercado petrolero. Además, a los niveles actuales, los precios del gas natural son competitivos frente a los del petróleo, lo que reduce cualquier incentivo para que los usuarios sustituyan productos petrolíferos como el gas licuado de petróleo (GLP) e incluso el combustible para calefacción por gas natural.
En conjunto, suponiendo que los precios del petróleo se mantengan en el rango de $50 a $60, la demanda estadounidense de gas natural ciertamente quedará por debajo de las proyecciones a más largo plazo elaboradas antes de la caída de los precios. Prevemos que la demanda en 2020 sea de aproximadamente 740 bcm, muy por debajo de la previsión de 770 bcm de la EIA de 2014.
Oferta
La caída de los precios del petróleo también reducirá la oferta de gas natural en el mercado estadounidense, ya que es probable que las empresas petroleras y gasíferas reduzcan el desarrollo. Esto se debe a varios motivos. Uno es que las carteras actuales de inversiones en exploración y producción de estas empresas se establecieron cuando el petróleo costaba $100 por barril. Con los precios del petróleo en los niveles actuales, los costos de muchos de estos proyectos son ahora elevados en comparación con los ingresos previstos, y el sector tardará un tiempo en adaptar sus estructuras de costos al nuevo entorno de precios. Hasta entonces, la actividad inversora se verá limitada.
La situación se verá agravada por el hecho de que, al reducirse los flujos de caja de sus yacimientos petrolíferos actualmente en operación, las empresas petroleras y gasíferas disponen de menos efectivo para invertir. Esto las obligará a ser cada vez más selectivas en las inversiones que realicen, y los proyectos con precios de equilibrio relativamente altos —entre ellos algunos proyectos de desarrollo de gas en el entorno actual— podrían retrasarse o cancelarse.
Además, una proporción significativa de la producción de gas natural en Estados Unidos procede de yacimientos húmedos. El valor relativamente alto de los líquidos del gas natural (NGL) que producen estos yacimientos ha sido una fuente clave de rentabilidad para el sector energético durante los últimos años, cuando los precios del petróleo se situaban en el rango de $90 a $110. Sin embargo, con el petróleo a los niveles actuales, ha aumentado el precio de equilibrio de los proyectos de desarrollo de gas de esquisto húmedo, lo que reduce el incentivo de las empresas para perforar.
Si se consideran en conjunto la dinámica de la demanda y la oferta, parece claro que un período prolongado de bajos precios del petróleo reduciría el tamaño del mercado estadounidense del gas natural. También limitaría el papel de Estados Unidos como exportador de GNL, frenaría el desarrollo del papel del gas natural en el sector del transporte y reduciría la competitividad de precios del gas natural producido en Estados Unidos en el mercado mundial. Sin embargo, hay dos factores que podrían influir en los precios de las exportaciones estadounidenses de GNL y, en última instancia, mantener su competitividad incluso ante un período prolongado de bajos precios del petróleo. El primero es el avance continuo de las tecnologías de desarrollo de esquisto en Estados Unidos. El segundo es la apertura del nuevo canal de Panamá, que reducirá los costos de transporte desde la costa este de Estados Unidos hasta el Lejano Oriente.
El mercado asiático: precios más bajos y menor urgencia de diversificar la indexación
Por regiones, Asia ha registrado en los últimos años el crecimiento más rápido del mundo en la demanda de gas natural, que aumentó más de un 6 por ciento anual durante los últimos cinco años y superó los 600 bcm en 2014. Históricamente, Asia ha dependido en gran medida de las importaciones para satisfacer su demanda, dada la producción local relativamente limitada. Para garantizar la seguridad del suministro, los compradores asiáticos han recurrido principalmente a contratos a largo plazo, en su mayoría indexados a los precios del petróleo. La vinculación a los precios del petróleo también refleja la creciente sustitución de productos petrolíferos por gas natural en la región cuando se inició esta estrategia.
Dada la vinculación de los contratos de gas asiáticos a los precios del petróleo, la reciente caída de estos tendrá un efecto directo en los precios del gas en Asia y los reducirá significativamente. Esto será cada vez más evidente en los próximos meses, ya que los contratos vigentes de importación de gas a largo plazo están indexados al petróleo con un desfase de entre 6 y 12 meses. El efecto hasta la fecha puede observarse en la Figura 2, que compara la evolución reciente de dos referencias de precios del gas natural en Asia: el precio medio de importación de GNL en Japón y los precios al contado del GNL en el noreste asiático.

Como muestra la figura, los precios al contado del GNL en el noreste asiático ya han caído significativamente. El gas natural suministrado en virtud de contratos de suministro a largo plazo, representado por el precio medio de importación de GNL en Japón, registrará descensos cada vez más pronunciados después del primer trimestre de 2015. Prevemos que, si los precios del petróleo se mantienen en los niveles actuales, los precios de importación de GNL en Asia caerán a unos $7 por MMBtu a mediados de 2015, dado que la indexación al petróleo de los contratos a largo plazo suele basarse en el precio medio del petróleo durante los últimos 6 a 12 meses. De hecho, los precios actuales de los futuros ya descuentan esta probable caída de precios.
Otro factor que pesará sobre el mercado asiático de GNL son los proyectos de desarrollo de GNL previstos en Australia y Papúa Nueva Guinea, que podrían incorporar al mercado aproximadamente 90 bcm al año. Este volumen adicional aumentará la presión a la baja sobre los precios y también reducirá el incentivo de los compradores asiáticos para integrarse en las actividades de exploración y producción. Sin embargo, prevemos que el lanzamiento de muchos de estos proyectos se retrasará aproximadamente dos años, lo que dará tiempo al mercado para equilibrar la oferta y la demanda antes de que se añada esta presión sobre los precios.
Un efecto clave a corto plazo de los precios más bajos del petróleo —que podría mantenerse a más largo plazo si los precios siguen bajos— es la reducción de la necesidad percibida por los compradores asiáticos de GNL de diversificar los índices. En los últimos años, los compradores asiáticos han buscado ampliar la cesta de índices que utilizan al asegurar el suministro de GNL, con un impulso particular para alejarse del petróleo y optar por volúmenes indexados a Henry Hub, cuyos precios se volvieron cada vez más atractivos frente a los de los volúmenes indexados al petróleo cuando este costaba alrededor de $100 por barril. Ahora que los precios del petróleo están muy por debajo de ese nivel y existe mayor incertidumbre sobre la competitividad del GNL estadounidense, los compradores asiáticos deben revisar sus estrategias de diversificación.
A mediano y largo plazo, parece probable que, si persiste el entorno actual de precios del petróleo, este favorezca el desarrollo sostenible del mercado del gas natural en Asia.
El mercado europeo: presión a la baja sobre los precios
El mercado europeo del gas natural ha evolucionado hasta convertirse en un mercado con una liquidez significativa. En 2013, por ejemplo, el volumen de gas negociado en todos los centros de la región superó en un factor de diez la demanda de gas natural de esos países.
Hoy, la mayoría de los volúmenes en Europa está indexada a los precios de los centros de negociación, que están desacoplados de los precios del petróleo. Este desacoplamiento fue muy evidente en 2014, cuando los precios del petróleo y los del gas natural en Europa se movieron en direcciones en gran medida opuestas durante buena parte del año. (Véase la Figura 3).

La relación entre los precios del petróleo y los del gas natural ha cambiado significativamente en Europa durante la última década, lo que refleja la evolución de la estructura de indexación de los contratos de gas en la región. En 2005, alrededor del 70 por ciento de los volúmenes de gas natural en Europa estaban indexados a los precios del petróleo y los productos petrolíferos; para 2013, casi el 80 por ciento de los volúmenes estaba indexado a los precios de los centros de negociación y solo alrededor del 20 por ciento seguía indexado a los precios del petróleo y los productos petrolíferos.
Este cambio en la estructura del mercado europeo es consecuencia directa de varias rondas de renegociaciones entre los actores midstream europeos (incluidos E.ON, RWE, GDF Suez y Eni) y sus principales proveedores de gas natural (como Gazprom, Statoil, GasTerra y Sonatrach). Los actores midstream emprendieron este esfuerzo hace varios años con el objetivo de adaptar sus carteras de suministro al entorno imperante del mercado del gas. El proceso sigue en curso, por lo que prevemos que la indexación basada en centros de negociación en Europa seguirá aumentando.
En el caso de los contratos europeos de gas natural que siguen indexados a los precios del petróleo, la caída del precio de este ha repercutido directamente en los precios contractuales. Por ello, los titulares de estos contratos tienen menos presión para renegociarlos. Sin embargo, creemos que a largo plazo la indexación al petróleo seguirá siendo una estrategia arriesgada para los actores midstream, dada la enorme posibilidad de volatilidad de los márgenes.
El riesgo de una estrategia de indexación al petróleo para las principales empresas midstream europeas podría resultar aún mayor a corto y mediano plazo, dado el efecto indirecto de la caída de los precios del petróleo en el mercado europeo. Europa actúa como sumidero de los excedentes internacionales de GNL. En un escenario de bajos precios del GNL en Asia, algunos países proveedores de GNL, como Qatar, y los operadores de carteras de GNL podrían desviar parte de sus volúmenes al mercado europeo, fomentando así la competencia en Europa entre los proveedores tradicionales por gasoducto (es decir, Noruega, Rusia y Argelia) y los principales vendedores de GNL. Esto podría llevar los precios del gas en los centros europeos a niveles inferiores a los precios vigentes de los contratos de gas natural indexados al petróleo y los productos petrolíferos.
La fuerte caída de los precios del petróleo tiene implicaciones significativas para los tres principales mercados de gas natural. En el mercado asiático, el impacto será directo: habrá menos presión sobre los compradores asiáticos para renegociar contratos y una menor necesidad percibida de diversificar los índices e integrarse en las actividades de exploración y producción.
En los mercados estadounidense y europeo, el impacto será indirecto. Si los precios del petróleo se mantienen en el rango de $50 a $60, los resultados más probables en el mercado estadounidense son retrasos en proyectos de GNL y un menor crecimiento de la demanda de gas natural debido a la incertidumbre sobre la competitividad del GNL producido en Estados Unidos. Los precios del gas estadounidense también podrían aumentar, posiblemente, debido a los mayores costos de desarrollo provocados por el bajo valor de los NGL. En el mercado europeo, prevemos precios más bajos del gas y una posible mayor volatilidad de los precios en los centros de negociación, debido al papel de Europa como sumidero de los volúmenes de GNL en el contexto actual del mercado.
Este artículo fue publicado originalmente por The Boston Consulting Group. Lea más análisis de BCG en bcg.perspectives.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autores: Iván Martén es Senior Partner & Managing Director, Global Leader Energy Practice, Madrid. Daniel Jiménez es Principal de BCG, Madrid.
Imagen: Se ve una bomba de gasolina en Tesco’s, en Leeds, al norte de Inglaterra, el 25 de junio de 2010. REUTERS/Nigel Roddis.


