Cuando los precios del petróleo bajaron de unos 105 $/barril en junio de 2014 a unos 50-60 $/barril en la actualidad, muchos esperaban que las dificultades financieras de los productores estadounidenses de petróleo de esquisto los convirtieran en objetivos maduros para una adquisición.
Sin embargo, con la notable excepción de la adquisición de Rosetta Resources por parte de Noble Energy en mayo, y pese a un aumento del 60 % de la actividad de fusiones y adquisiciones en la economía estadounidense en su conjunto en comparación con el primer semestre de 2015, no se ha producido la consolidación en el sector del petróleo no convencional (de esquisto) de la fase de upstream.
En cambio, según indica David Kirsch, director gerente de investigación y asesoramiento de Energy Intelligence, la actividad de fusiones y adquisiciones se ralentizó notablemente en el sector durante el segundo semestre de 2014 y «se desplomó» en el primer trimestre de 2015, cuando la incertidumbre sobre los precios hizo muy difícil valorar las operaciones.
Las empresas de petróleo de esquisto de EE. UU. también reaccionaron al cambio en el entorno de precios, y el desajuste en las valoraciones les dio tiempo para centrarse en las zonas de explotación más productivas y mejorar la eficiencia. Por ejemplo, si bien el número de equipos de perforación activos se ha reducido a la mitad desde principios de año, la producción media de petróleo de los nuevos pozos por equipo aumentó un 23 %, según la EIA, compensando así en parte la pérdida.
Las coberturas, junto con la reducción considerable de los pagos a las empresas de servicios y a los contratistas, también contribuyeron a mantener la viabilidad financiera. Las coberturas representaron la mayor parte del flujo de caja de casi la mitad de las mayores empresas de extracción y producción de esquisto.
El resultado global, como lo expresa Julius Walker, consultor sénior de JBC Energy, es que «con un precio de 50-60 $ por barril de crudo ha bastado para que la mayoría de las empresas aguanten».
La escasez de fusiones y adquisiciones en el sector podría, no obstante, estar a punto de cambiar, ya que este otoño está previsto que tenga lugar una nueva ronda de revisiones de la base de endeudamiento (el recálculo semestral del valor de los activos que las empresas energéticas han ofrecido como garantía de sus préstamos).
Durante la revisión de la pasada primavera, las valoraciones no se redujeron mucho, en parte porque se esperaba que la caída de precios fuera temporal y, por tanto, pudiera gestionarse con mayor facilidad. Sin embargo, ahora la constatación de que se ha instaurado un mercado bajista sostenido del petróleo ha preparado el terreno para que haya más activos en apuros y revisiones de valor más estrictas en otoño.
Como siempre, la volatilidad de los precios tiende a jugar en contra de las operaciones de compraventa. Sin embargo, las empresas que han llegado al punto en que su deuda simplemente ya no puede atenderse serán vulnerables. Un estudio de The Economist sobre las 62 mayores empresas de exploración y producción de petróleo de esquisto de EE. UU. ha revelado que casi la mitad de ellas (29) tenía una deuda neta superior a ocho veces su flujo de caja anual. Asimismo, ha observado que, sin coberturas, la industria tendría que reducir el capex un 70 % para equilibrar sus cuentas. Esto podría resultar problemático a medio plazo, ya que los activos de petróleo de esquisto se agotan con rapidez una vez iniciada la producción y, por ello, requieren elevados desembolsos de capital para mantener la producción y los beneficios.
Los sectores vinculados a la producción, como las empresas de servicios o las empresas de midstream, también podrían verse expuestos. Las primeras serán vulnerables debido a la menor rentabilidad derivada de la reducción de las tarifas y del capex en general, mientras que las segundas podrían ser codiciadas por su favorable tratamiento fiscal y su flujo de caja estable, a pesar de las oscilaciones del precio del petróleo crudo. Hace apenas unas semanas, por ejemplo, Energy Transfer Equity intentó adquirir Williams para crear una de las mayores redes de oleoductos (y gasoductos) de Norteamérica. Aunque la oferta no prosperó, Energy Transfer Equity sigue buscando activamente la adquisición.
Tanto si se trata de empresas upstream como midstream, a largo plazo, la dinámica del mercado hará que las empresas menos eficientes y con mayor carga de deuda vean cómo otras adquieren sus recursos, lo que anticipa mayores beneficios cuando los precios del petróleo acaben subiendo, aunque la mayoría de los analistas no espera que alcancen los 80 $/barril en un futuro próximo.
Este artículo se publica en colaboración con GE Look Ahead. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Charles Esser escribe para GE Look Ahead.
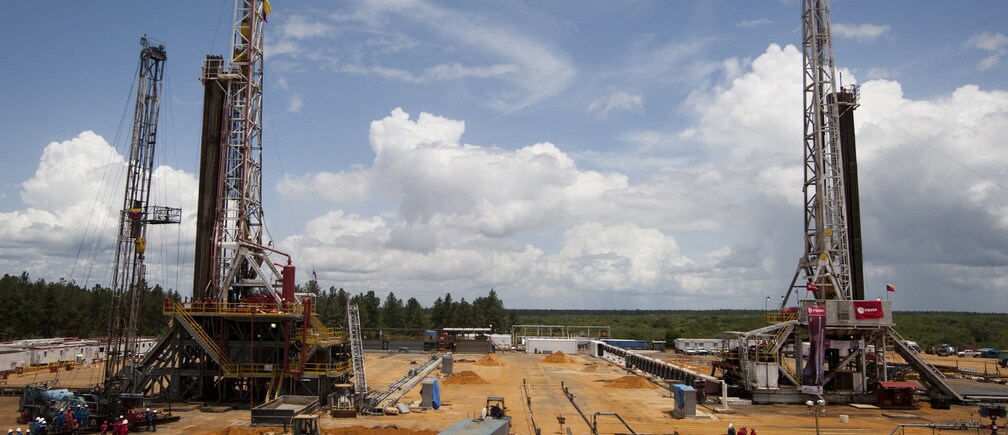
Imagen: Empleados trabajan en equipos de perforación en un pozo petrolero operado por la petrolera estatal venezolana PDVSA en Morichal. REUTERS/Carlos Garcia Rawlins


