La caída del precio del petróleo ha sumido a la industria petrolera y gasística de África en una situación crítica, agravada por factores como la incertidumbre regulatoria, la corrupción y la perspectiva de inestabilidad política y social.
Afecta especialmente a las economías más dependientes de este sector en cuanto a ingresos, y podría tener consecuencias socioeconómicas de gran alcance.
El exceso de oferta de petróleo se ha mantenido desde julio del año pasado, cuando el precio del Brent se desplomó de más de 110 dólares por barril a menos de 50 dólares en enero de este año, y de nuevo en las últimas semanas.
Como era de esperar, el precio ha perjudicado el auge del gas natural obtenido por fracturación hidráulica (fracking) en Norteamérica, y los productores con costes más altos han quebrado. Según la empresa de servicios para campos petrolíferos Baker Hughes, el 7 de agosto había 1.024 equipos de perforación menos en funcionamiento en Estados Unidos que en los 12 meses anteriores. El recuento actual de equipos en Estados Unidos es de 884.
El sector del petróleo y el gas de África no es inmune al efecto del exceso de oferta mundial. El informe PwC Africa Oil and Gas Review 2015, publicado recientemente, reveló que los encuestados se veían afectados por la reducción de los precios y se veían aquejados por problemas como la incertidumbre regulatoria y la corrupción.
Sin embargo, es el precio del petróleo y del gas natural lo que tiene el mayor efecto en el sector, ya que más del 70 % de los encuestados afirma que afectará a su negocio en los próximos tres años.
Entre junio de 2014 y junio de este año, el precio del crudo cayó alrededor de un 48 %, y el del gas natural, un 31 %.
En los últimos años, el sector del petróleo y el gas de África había desempeñado un papel crucial en el crecimiento económico y el desarrollo del continente, según PwC.
Y sostener el crecimiento y el desarrollo en el continente dependía de la capacidad de los países para monetizar sus recursos naturales.
Los ingresos petroleros también representan una parte significativa del producto interior bruto de muchos países africanos. En 2014, África produjo 8,2 millones de barriles de crudo al día, y más del 76 % de esa producción procedió de Nigeria, Argelia, Egipto y Angola.
PwC señaló que los países cuyas economías no están bien diversificadas, como la República del Congo, Gabón y Angola, serían los más golpeados y podrían verse obligados a adoptar medidas de austeridad y a revisar sus presupuestos.
Por ejemplo, el Banco Africano de Desarrollo prevé que el crecimiento económico de Angola se desacelere del 4,5 % en 2014 al 3,8 % en 2015. Todos los encuestados de Angola incluidos en el informe de PwC, país donde el petróleo representa el 70 % de todos los ingresos, calificaron el precio del petróleo como el factor con mayor efecto en su negocio durante los próximos tres años.
«Los riesgos para la economía angoleña no se limitan a la aplicación de medidas de austeridad. Un presupuesto reducido podría significar que el Gobierno no pueda pagar los salarios de los funcionarios y que se reduzca la prestación de servicios sociales. Esto podría aumentar el riesgo de inestabilidad social», advirtió el informe.
El menor precio del gas ha afectado negativamente a los productores de gas, en particular a las incipientes economías de África Oriental que buscan monetizar sus activos en los próximos tres a cinco años.
Legislación
Aparte de la volatilidad del precio de los recursos, los agentes del petróleo y el gas en África consideran que la incertidumbre regulatoria es el mayor obstáculo que afectará a su negocio en los próximos años.
«Las carreteras y los gasoductos se pueden construir. El contenido local puede gestionarse. Las personas pueden formarse y desarrollarse. Sin embargo, una legislación y una normativa claras y atractivas solo pueden influirse», afirmó PwC.
«Sin ella, las empresas están dispuestas a marcharse para trabajar en otras regiones del mundo que sí ofrecen este requisito fundamental … Casi todos los aspectos del negocio conllevan incertidumbre. La legislación no puede ser uno de ellos.»
Sin embargo, en muchos países africanos actualmente sí lo es. Más del 80 % de los encuestados tanzanos consideró la incertidumbre regulatoria como el principal desafío al que se enfrenta el sector. En Nigeria, Kenia y Angola, más del 50 % de los encuestados la vio como un impedimento importante para el crecimiento del negocio en África.
Aunque el 53 % de los encuestados afirmó que el contenido local y las políticas regulatorias no tuvieron efecto en sus decisiones de inversión en proyectos —un resultado similar al de las encuestas de años anteriores—, un número mayor de empresas tuvo que revisar las especificaciones de sus proyectos debido a los requisitos de contenido local, lo que supuso un aumento del 5 % con respecto a 2014.
El mayor número de encuestados que citó la incertidumbre regulatoria entre sus cinco principales preocupaciones sobre el desarrollo del sector del petróleo y el gas se encontraba en Sudáfrica.
«La inversión en Sudáfrica se ha estancado otro año más mientras los legisladores trabajan para aprobar las enmiendas a la Mineral and Petroleum Resources Development Act [MPRDA]», afirmó PwC.
«Las empresas han aplazado sus inversiones hasta que haya claridad sobre la ley, que incluye una nueva cláusula que otorga al Estado una participación gratuita (free carry) del 20 % en los derechos de exploración y producción, y una cláusula de participación adicional sin límite que permite al Estado adquirir hasta un 80 % adicional a un precio acordado o en virtud de un acuerdo de reparto de la producción».

Se considera que los recursos de gas de esquisto de Sudáfrica se encuentran entre los diez mayores del mundo, y el país está reconfigurando su política para posicionarse como un importante actor energético. Además de la MPRDA, esta política incluye el Plan Maestro de Utilización del Gas y el Programa de Desarrollo de Proveedores Competitivos.
«El marco regulatorio incierto del sector del petróleo y el gas en Sudáfrica se debe en gran medida a mandatos poco claros y superpuestos entre el Gobierno y los departamentos gubernamentales», afirmó PwC.
«[En África,] la regulación más estricta podría estimular el crecimiento dentro de los países al aportar estructura y claridad pero, en general, también podría frenar el crecimiento y el desarrollo de África».
Corrupción
La preocupación por el efecto de la corrupción en el sector del petróleo y el gas sigue figurando entre los cinco principales desafíos identificados por los encuestados. Más del 43 % afirmó que el fraude y la corrupción tendrían un efecto grave en sus negocios durante los próximos tres años.
«Los funcionarios gubernamentales siguen estando implicados en numerosas actividades fraudulentas en todo el continente. El soborno y el fraude en las adquisiciones siguen siendo algunos de los tipos más frecuentes de delitos económicos en los sectores más amplios de la energía, la minería y los servicios públicos, según revela la PwC Global Economic Crimes Survey 2014. Preocupantemente, una parte considerable de estos casos son corrupción y fraude sistemáticos», afirma el informe.
Sin embargo, PwC señaló que en ese frente parecía haber cierto progreso. Por ejemplo, la República Democrática del Congo se convirtió el año pasado en un país conforme con la Iniciativa para la Transparencia de las Industrias Extractivas (EITI).
«La frágil situación política en el norte de África sigue afectando a los niveles de producción, que registraron otro descenso interanual de alrededor de un 22 % en la producción de petróleo de la región. Solo Libia, sumida en una guerra civil, vio cómo su producción descendía casi un 50 %», informó PwC.
«Pese a la continua insurgencia en Sudán del Sur, la producción ha aumentado algo más de un 60 % en comparación con 2013», aunque seguía estando muy lejos de los niveles de producción anteriores a 2013 tras los daños sufridos en las infraestructuras.
El activismo, la inestabilidad y los acontecimientos políticos ocuparon el cuarto lugar en la jerarquía de preocupaciones del sector del petróleo y el gas en África. Se trata de la clasificación más alta desde que PwC realizó su primera revisión del sector hace cinco años.
«Los encuestados de Sudáfrica, Mozambique, Nigeria y Kenia, en particular, esperaban que el activismo comunitario o social, la inestabilidad y los acontecimientos políticos imparables tuvieran un efecto significativo en sus negocios», afirmó el informe.
Agilidad emergente
Más del 90 % de los encuestados prevé que el precio del petróleo aumente gradualmente en los próximos tres años, y estima que se mantendrá en el rango de 60 a 70 dólares en 2015 y que alcanzará los 80 a 90 dólares hacia 2017.
Pero la mayoría de quienes trabajan en el sector han modelado sus proyectos a partir de la suposición de un precio del petróleo superior a 80 dólares por barril. Y muchos de los grandes descubrimientos recientes se encuentran en alta mar, en aguas profundas, lo que añade complejidad y coste a la recuperación.
La deflación del precio del petróleo en los últimos 12 meses y la expectativa de una lenta recuperación han limitado el potencial de exploración, ya que las empresas buscan reducir costes. Más de dos tercios de los encuestados afirmaron que estudiarían algún nivel de reducciones formales de costes en los próximos tres años. De ellos, el 82 % quería reducir los costes en un 10 % o más.
Productores como BP, Shell y Total ya han tomado medidas para reducir el gasto de capital mediante una serie de iniciativas, como la congelación de salarios, la reducción de plantillas, el aplazamiento o abandono de inversiones e incluso el cambio de modelos de negocio.
PwC señaló que los recortes de costes solían ser una reacción instintiva ante un precio deprimido y advirtió a las empresas que no recortaran en los lugares equivocados, como en investigación y desarrollo.
La grave situación del petróleo y la industria de África sí presenta oportunidades para algunos.
Algunos encuestados afirmaron que el menor precio del petróleo permitiría aumentar la exploración y el desarrollo, ya que los costes de los contratistas y de las plataformas de perforación eran más bajos.
PwC señaló que estos costes más bajos se estaban incorporando a los modelos para determinar la viabilidad comercial de nuevas iniciativas empresariales, lo que podría representar un ámbito de crecimiento para el sector en los próximos años.
«Está claro, a partir de nuestras interacciones, que muchas empresas están adoptando una perspectiva diferente sobre los desafíos a los que se enfrentan. Se están viendo como realidades que pueden y deben afrontarse si quieren entrar en los mercados africanos», afirmó el informe.
«Esta pausa en la actividad ofrece al sector un momento para planificar la ejecución de proyectos de gran escala y, al mismo tiempo, formular una estrategia que los haga más competitivos en el futuro en el nuevo mercado africano.
«Mientras el sector atraviesa un estado frágil, en PwC prevemos que los agentes que mejor superen la caída de precios emergerán como máquinas ágiles con planes bien meditados».
Este artículo se publica en colaboración con Mail & Guardian. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con Agenda suscríbase a nuestro boletín semanal.
Autor/a: Lisa Steyn es reportera de economía en el Mail & Guardian.
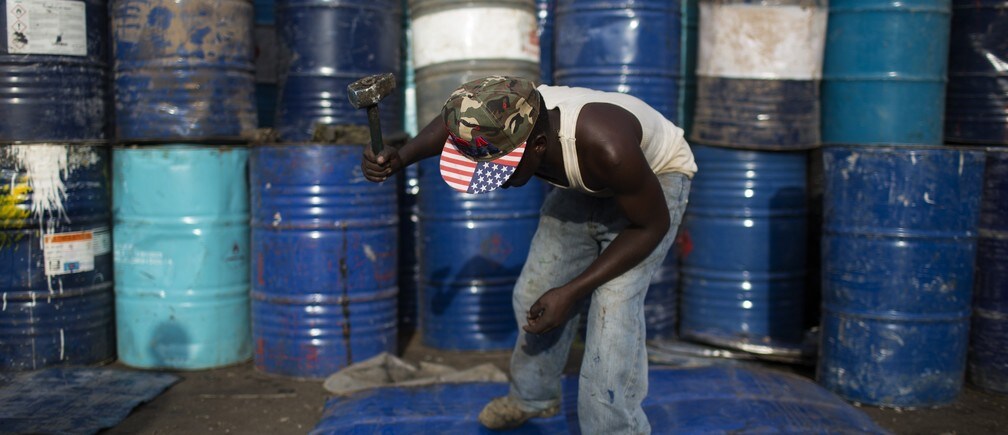
Imagen: Un hombre golpea una lámina de metal cortada de un barril de petróleo para usarla como material de reciclaje en Kamukunji, Nairobi. REUTERS/Siegfried Modola