地政学的競争は、各国が法制度と投資で競い合うことによって、クリーンエネルギー転換を後押ししている。
しかし、重要鉱物の需要の高まりと供給の限界は、この進展を阻害しかねない。
第三者機関を通じて協力を促進することは、転換を世界全体の共同の取り組みとするうえで不可欠となる。
エネルギー転換でのグローバルな主導権争いでは、特に米国、欧州連合(EU)、中国によるインフラへの多額の投資が見られる。米国は、そのインフレ抑制法(IRA)を通じて、電気自動車や再生可能エネルギー部品など重要技術の国内製造の拡大に重点を置き、クリーンエネルギーに3,690億ドルを投じている。同法は、排出削減だけでなく、グリーン技術の生産において米国を世界的リーダーに位置づけ直すことも狙いとしている。これは、欧州連合のFit for 55イニシアチブで、より広範な欧州グリーンディールの一部であり、2050年までの気候中立の達成を目指し、水素、洋上風力、送電網の近代化に重点的な投資を行うものである。
中国は、すでに世界最大の太陽光パネル生産国であり、クリーンエネルギー技術のサプライチェーンにおける優位性を活かして、世界的な主導的地位をさらに強固なものにしている。2022年には、世界の太陽光パネルの80%を生産し、世界の電池市場も支配した。一方、オーストラリアやカナダといった資源に恵まれた国々は、豊富な鉱物資源を戦略的に活用して利益を得ている。オーストラリアは、世界のリチウム生産量の半分以上を占めており、必須資源に対する世界的な需要の高まりを背景に、エネルギー転換における重要なプレーヤーとして台頭しつつある。
グリーンインフラへのこの移行は、エネルギー安全保障、技術的リーダーシップ、気候変動対策が相互に結びついていると各国が認識する中で加速している動向の一部である。しかし、地政学的競争は重要鉱物のサプライチェーンにボトルネックをもたらしており、この競争が意図せず、まさに達成しようとしている進展を遅らせるのではないかとの懸念が生じている。
エネルギー転換に伴うコスト上昇は「グリーンフレーション」と呼ばれ、原材料や再生可能技術の価格が高騰する中で懸念を呼んでいる。しかし、技術や規制の仕組みの進歩により、こうしたインフレ圧力は緩和されつつある。過去10年間で、製造効率の向上と規模の経済によって、太陽光と風力エネルギーのコストはそれぞれ85%と55%低下した。
さらに、CCS(二酸化炭素回収・貯留)や小型モジュール炉(SMR)といった新興技術は、費用対効果の高い脱炭素化の可能性を秘めている。例えば、国際原子力機関(IAEA)は、十分な政策支援があれば、SMRが2030年代までに拡張可能で手頃な低炭素エネルギー源を提供しうると予測している。
規制面では、欧州連合の炭素国境調整メカニズム(CBAM)のような取り組みが、炭素集約型の輸入品に関税を課すことで炭素リーケージの防止を図るために設計されており、脱炭素化のコストをより公平に分担することを目指している。この規制は欧州企業にとって公正な競争条件を整えるだけでなく、世界的により環境配慮型の生産方式を促進し、グリーンフレーションのリスクを低減しつつ持続可能な成長を後押しするものである。

資源需要については、IMFは、銅、ニッケル、コバルト、リチウムがグローバルなエネルギー転換の影響を最も受けると試算している。今後の需要と、それに続く価格への影響の予測は、時間軸とシナリオの類型によって左右される。具体的には、2040年または2050年までにネットゼロを達成するかどうかで、主要な転換金属の価格に及ぼす影響は大きく異なる。推計の幅はさまざまである。世界銀行は、2020年と比較して2040年までにリチウム需要が7倍に増加すると予想している。ネットゼロ排出シナリオでは、IMFは、2020年と比較して2050年までにリチウム消費量が25倍に増加すると予測している。
最後に、IEAは起こりうる将来の幅を示している。同機関の持続可能な開発シナリオ(SDS)では、需要が供給を大幅に上回り、2040年のリチウム需要は現在の水準の51倍に達するとされている。IEAのSDSを、コバルト、ニッケル、銅といった他の転換金属に当てはめると、需要の急増が見て取れる。
2040年までのコバルト需要は、現在の水準と比べて21倍に増加する。
2040年までのニッケル需要は、現在の水準と比べて9.7倍に増加する。
2040年までの銅需要は、現在の水準と比べて6.2倍に増加する。
新しいグリーン技術は、建設段階において、従来型の技術と比べて同じ生産量を得るのにより多くの物理的資材を必要とすることも多い。例えば、バッテリー式電気自動車(BEV)は、同等の内燃機関(ICE)車よりも通常15〜20%重く、そのため今後数十年にわたる資材需要の主要な牽引役となる。2030年までに新車販売の35%から68%が電気自動車になるという推計があり、有力な範囲は40%から50%の間とされる。これは、2030年には年間約2,500万〜4,000万台の電気自動車が販売されることを意味し、2022年の約700万台と比べて大幅に増加する。IMFは、2050年を対象としたネットゼロシナリオの下では、黒鉛、コバルト、バナジウム、ニッケルの生産が需要を下回り、その差は3分の2を超える可能性があると予測している。銅、リチウム、白金といった金属でさえ、30〜40%の供給不足の可能性に直面しており、将来のクリーンエネルギーの需要に応じる能力が危うくされている。
さらに、エネルギー転換に必要な主要鉱物・金属の限られた産地は、サプライチェーンにおける火種となる可能性が高い。以下は2022年の生産量に基づくもので、世界全体に占める割合で示している。
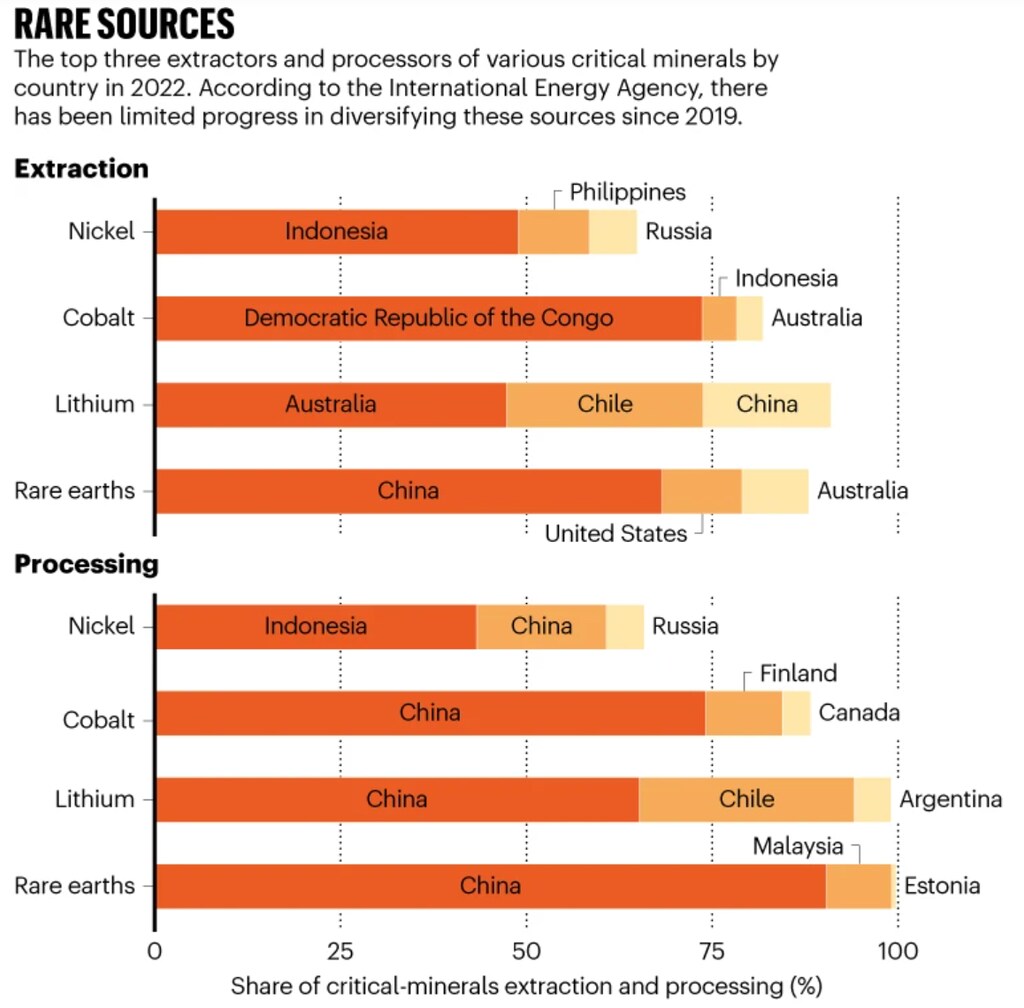
重要鉱物が少数の国に集中していることは、脆弱性をもたらす。地政学的緊張によって引き起こされるサプライチェーンの混乱や輸出制限は、世界のエネルギー目標を危うくしかねない。地政学的な対立は、各国が協力よりも自給自足を優先する中で、サプライチェーンの分断と地域横断的な協力の弱体化を招くおそれがある。こうした競争は気候目標に向けた共同行動を遅らせ、供給不足や規制の不整合のリスクを高める可能性がある。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように推進しているのか。
エネルギー・素材センターは、エネルギー、素材、産業システムを再構築する複雑な転換を理解できるよう、リーダーをつなぐ。エネルギー安全保障、手頃な価格、持続可能性がどのように交わるのかを探るためのプラットフォームを提供している。
バリューチェーンや地域を越えた協力を通じて、同センターは、パートナーが安全で低炭素かつ公正な転換に向けた実践的な解決策で足並みを揃えるための共通の道筋を可能にしている。
こうした状況において、世界経済フォーラムのような第三者機関は、対立を埋める重要な役割を担っている。対話を促し、政策の枠組みを整合させ、協調的な行動を推進するためである。そのような仲介役がなければ、転換は世界的な取り組みではなく、ゼロサムの争いになりかねない。エネルギーの情勢が変化する中で、協力を育むことは、競争を管理するためだけでなく、地球規模での持続可能な進展を確保するためにも不可欠となる。




