La financiación de la energía sostenible es un ingrediente clave de la transición energética, pero existe una gran brecha entre lo disponible y lo necesario.
El mercado no puede cerrar esta brecha por sí solo; los responsables de las políticas también deberán desempeñar un papel importante.
Estas son cuatro formas de dirigir la financiación allí donde más se necesita, en un abanico de contextos normativos.
La financiación de la energía sostenible desempeña un papel fundamental para facilitar la transición energética y la innovación. Satisfacer de forma sostenible un futuro aumento mundial de la demanda energética, al tiempo que se reducen las emisiones de la infraestructura existente, requerirá billones de dólares de inversión. Sin embargo, actualmente existe una brecha de muchos cientos de miles de millones de dólares entre las inversiones existentes y lo necesario.
Con la crisis de la COVID-19 extendiendo también sus efectos al sector energético, ha surgido una nueva perspectiva desde la que observar la transición energética. Las fuentes de energía renovables han reforzado su posición en la combinación eléctrica mundial como consecuencia de los cambios en los patrones de producción y consumo de energía durante la pandemia. Las cadenas de suministro mundiales interrumpidas han reforzado el argumento a favor de soluciones energéticas localizadas y distribuidas que sean asequibles y fiables. Los paquetes de estímulo mundiales que se están diseñando representan una ventana de oportunidad para acelerar el progreso hacia un sistema energético más sostenible.
Sin embargo, la desaceleración económica podría ampliar la brecha de financiación de la energía sostenible, ya que las inversiones del sector privado podrían aplazarse y los presupuestos gubernamentales se verían presionados. En los países en desarrollo, es posible que los gobiernos no dispongan de medios financieros para paquetes de estímulo generosos, o incluso que recurran a respaldar la infraestructura de combustibles fósiles. Para 2020, la AIE prevé la mayor caída de la historia de lainversión energética mundial, con una caída del 20 % respecto al año anterior.
Financiación de la energía sostenible
Ahora más que nunca, está claro que la magnitud de los flujos de capital necesarios dirigidos a la energía sostenible no se logrará únicamente a través del mercado. Para movilizar capital se requieren un marco normativo y regulatorio de apoyo, así como un ecosistema de financiación de la energía sostenible con las herramientas financieras adecuadas. En este contexto, los responsables de las políticas y los gobiernos, las instituciones financieras, las aseguradoras y los promotores desempeñan cada uno un papel único e importante, y es esencial que tengan una visión clara de lo que puede hacerse para desbloquear un mayor gasto en energía limpia. Si bien no se puede subrayar lo suficiente el papel de las políticas, dado que unas condiciones regulatorias estables y políticas de apoyo son factores clave para atraer capital, este tema se analiza en otros lugares. El objetivo de este artículo es centrarse en cuatro herramientas financieras clave que pueden dirigir el capital hacia actividades sostenibles en realidades políticas muy diferentes.
1. Financiación combinada
La financiación combinada es un factor clave para acelerar los flujos de capital hacia la energía sostenible. Como sugiere su nombre, combina la financiación comercial de los inversores con la financiación concesional aportada por socios para el desarrollo.
Una combinación estratégica de financiación para el desarrollo y fondos filantrópicos impulsa los flujos de capital privado hacia las economías emergentes, reduce los riesgos y genera costes combinados más bajos. Esto contribuye a dar confianza a los inversores privados y responde a sus preocupaciones en torno a los riesgos de mercado y de proyecto, especialmente en los países en desarrollo, donde el capital es caro y los fondos son limitados. La financiación combinada ha movilizado 140 000 millones de dólares en capital para alcanzar los Objetivos de Desarrollo Sostenible (ODS) en los países en desarrollo y casi un tercio de las operaciones de financiación combinada en 2018 se destinaron al ODS 7 – Energía asequible y no contaminante.
2. Bonos sostenibles y bonos verdes
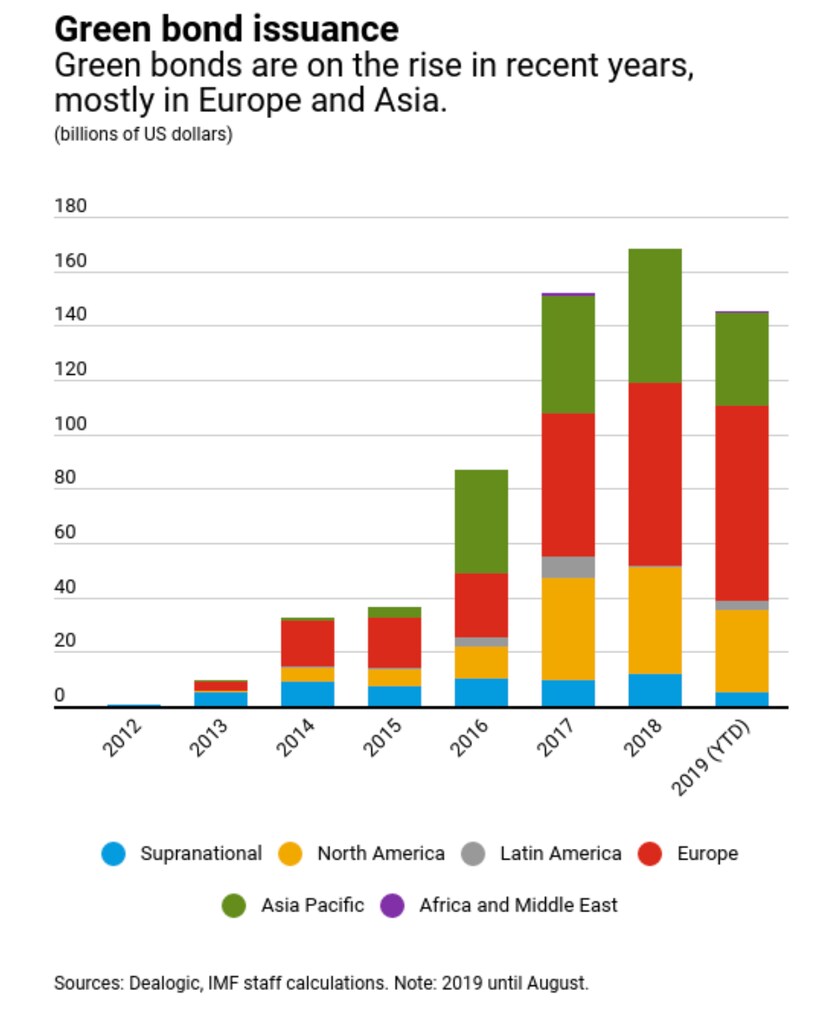
Un bono sostenible es un instrumento financiero cuyos ingresos se destinan exclusivamente a proyectos que contribuyen a la sostenibilidad y al clima. Estos bonos suelen tener un rendimiento de renta fija y están respaldados por activos del proyecto o por el balance de las entidades emisoras.
La actividad en este sector está creciendo. En 2018, los gobiernos e instituciones emitieron cerca de 521 000 millones de dólares en bonos verdes, con lo que el mercado total de bonos climáticos alcanzó los 1,45 billones de dólares.
Los bonos verdes pueden ampliar eficazmente la infraestructura alineada con los ODS en los países en desarrollo, y las instituciones financieras comerciales asumen cada vez más compromisos con los ODS, así como con sus propios objetivos ambientales, sociales y de gobernanza corporativa (ESG). Con una mayor divulgación de información ESG por parte de estas instituciones, están emergiendo como actores clave para la financiación de la energía sostenible. Los grandes inversores, como los miembros de Climate Action 100+, una iniciativa para garantizar que las mayores empresas emisoras de gases de efecto invernadero del mundo adopten las medidas necesarias frente al cambio climático, ya están demostrando un enorme compromiso.
3. Mecanismo de garantía
Al igual que otros proyectos de infraestructura, los proyectos de energía limpia deben ser financiables. En ocasiones se requieren garantías para atraer la financiación adecuada, especialmente en el caso de tecnologías y mercados que aún no han madurado. En muchos países, los gobiernos y los Estados ofrecen garantías de compra para proyectos de activos reales.
Estas garantías suelen ser ofrecidas por un tercero para cubrir al proyecto frente a impagos y pérdidas de ingresos. Así, las garantías reducen el riesgo de los inversores y de la financiación, lo que contribuye a movilizar la financiación de la energía sostenible para el desarrollo de proyectos con la participación tanto de inversores como de prestamistas.
En los países donde no hay una garantía soberana disponible, puede resultar beneficioso un mecanismo de garantía de terceros, a menudo proporcionado por instituciones financieras de desarrollo y organismos multilaterales como el Banco Mundial, el Banco Europeo de Reconstrucción y Desarrollo y el Banco Africano de Desarrollo.
4. Seguros
En la ecuación de la financiación de la transición energética, las compañías de seguros también pueden desempeñar un papel importante al cubrir los riesgos inherentes a los proyectos, lo que facilita el acceso a la financiación de proyectos. Además, son esenciales para racionalizar el coste de los fondos. Las grandes aseguradoras no solo se han comprometido con la transición energética, sino que también han contribuido con éxito a la ejecución de proyectos.
Las partes interesadas deben actuar
El acceso a una energía asequible y sostenible es imprescindible para el crecimiento económico y social, y la energía limpia ofrece una solución viable y asequible.
Para que la financiación de la energía sostenible esté disponible para los proyectos de transición energética, debemos subsanar las lagunas del ecosistema. Cuando no existen herramientas para atraer financiación, las partes interesadas pueden contribuir aportando soluciones. Si faltan políticas y regulaciones, los responsables de las políticas deben intensificar su actuación. Cuando se exige divulgación de información, los promotores de proyectos y los inversores deben aportar transparencia en sus ámbitos.
Tenemos una oportunidad única de cambio. Las instituciones financieras, los organismos multilaterales, los reguladores, los responsables de las políticas, los promotores de proyectos, los proveedores de tecnología y otras partes interesadas pueden aprovechar esta oportunidad para acelerar la transición mediante la creación de un ecosistema que respalde los esfuerzos individuales y colectivos.




