Europa ha aumentado en 1 billón de euros su gasto en petróleo, gas y carbón entre 2021 y 2022, al buscar fuentes de energía alternativas a las importaciones rusas.
La Unión Europea se centra ahora en garantizar reservas suficientes para el invierno y en reducir su dependencia del gas ruso, manteniendo o reduciendo la demanda de gas.
¿Está mejorando el panorama actual del gas en Europa y ha logrado el bloque estabilizar su crisis energética de cara al invierno?
La invasión de Ucrania provocó ondas expansivas en el mercado energético mundial, especialmente en la Unión Europea (UE), que tuvo que reorientarse con rapidez para asegurar gas suficiente para el invierno de 2022/23.
Pero tuvo que pagar el precio. Europa gastó más de 1 billón de euros adicionales en petróleo, gas y carbón en 2022 respecto al año anterior, lo que más que duplicó la proporción de su PIB destinada a energía.
Más recientemente, los informes sobre el hecho de que Europa tiene “demasiado gas” muestran hasta qué punto la situación ha cambiado de forma notable para la UE.
La historia de la escasez de gas en la UE sigue en curso, pero las grandes perturbaciones que la región sufrió al inicio de la crisis remitieron más rápidamente de lo previsto. Sin embargo, como informó recientemente la AIE, la situación puede volver a cambiar rápidamente. Entonces, ¿qué ha cambiado desde 2022 y está la UE preparada para el invierno de 2023/24?

El agitado año de Europa en el suministro energético
La crisis energética de Europa comenzó con la invasión rusa de Ucrania el 24 de febrero de 2022. El resto del año trajo consigo controles a las exportaciones, prohibiciones de inversión e iniciativas de límites de precios adoptadas por Estados Unidos, la UE y el Reino Unido para disuadir la continuación y la escalada del conflicto.
Rusia respondió introduciendo sanciones, lo que provocó un endurecimiento del mercado mundial del gas, especialmente en Europa, donde Rusia suministraba anteriormente alrededor del 40 % del gas natural de la región.
En respuesta a los límites de precios, Rusia prohibió la exportación de petróleo y productos petrolíferos con contratos que incluían cláusulas de cumplimiento de los límites de precios. Y cuando varios Estados miembros de la UE se negaron a adherirse al nuevo sistema de pago impuesto por Rusia en el segundo trimestre de 2022, la empresa energética controlada por el Estado ruso Gazprom redujo unilateralmente una parte sustancial de sus suministros de gas.
En definitiva, las sanciones, combinadas con diversas contramedidas económicas y el sabotaje del Nord Stream 2, un gasoducto que atraviesa Alemania desde Rusia, provocaron una oferta ajustada en el mercado del gas, especialmente en Europa. Esto dio lugar a drásticos aumentos de los precios de la energía.
El año pasado, los precios del gas alcanzaron un máximo de 100 dólares por millón de unidades térmicas británicas métricas (MMBtu), el precio del crudo Brent llegó a 130 dólares por barril y el del carbón alcanzó un máximo de 441 dólares por tonelada. Las necesidades energéticas se cubrieron finalmente, pero los costes fueron elevados, especialmente en lo relativo a la equidad energética, es decir, tanto la asequibilidad como el acceso, una conclusión clave del análisis e informe recientes del Foro Económico Mundial sobre el Índice de Transición Energética 2023.
La estrategia europea del gas de cara al invierno de 2023/24
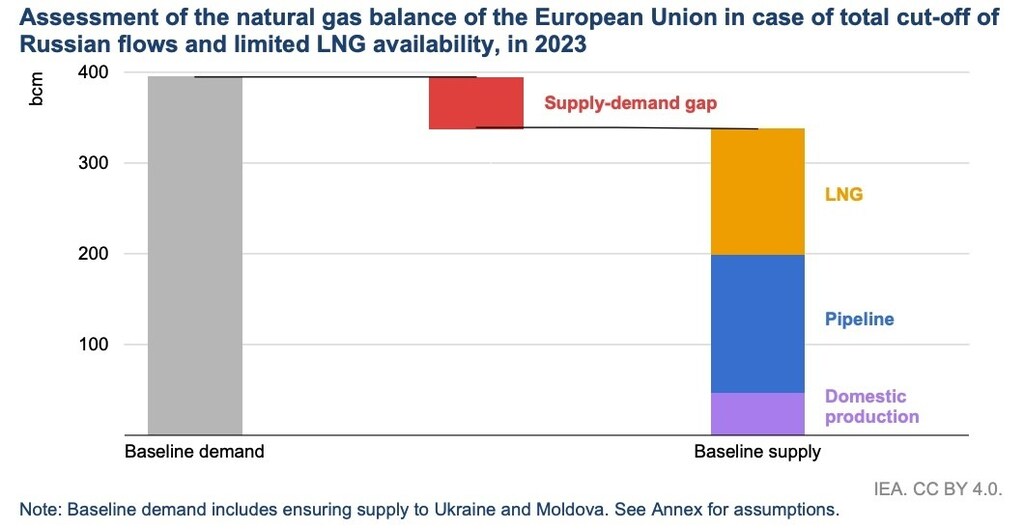
La Agencia Internacional de la Energía (AIE) Cómo evitar la escasez de gas en la UE en 2023 El informe también contiene una serie de iniciativas propuestas para equilibrar las necesidades a corto plazo con la estrategia de transición energética a largo plazo.
A corto plazo, Europa debe asegurarse de contar con suficientes reservas de gas para superar el invierno, limitar su dependencia del gas ruso y mantener o reducir la demanda de gas. Para ello ha puesto en marcha varias iniciativas.
La introducción de obligaciones mínimas de almacenamiento de gas tiene como objetivo alcanzar al menos el 90 % de la capacidad para el invierno de 2023/24 y los siguientes, con el fin de reforzar la seguridad energética de la UE y lograr un ciclo de almacenamiento más óptimo a lo largo del año.
Las políticas también se dirigieron al mercado del gas natural licuado (GNL) e incluyeron mecanismos de adquisición de GNL basados en una mayor coordinación y almacenamiento para reducir la volatilidad de los precios.
Mientras tanto, el Consejo de la UE introdujo el Mecanismo de Compra Conjunta, que permite compras conjuntas y formas más eficientes de hacer coincidir la demanda con los proveedores, también para países que no pertenecen a la UE.
Por último, el bloque ha estado diversificando su base energética, aumentando la base de energías renovables, algo fundamental para un sistema energético seguro y económico, ya que reduce la dependencia, refuerza la resiliencia y gestiona los riesgos económicos.
Hasta ahora, las iniciativas han tenido éxito. A 4 de julio, las reservas de gas de Europa se situaban en el 79 %.
Al ritmo actual de llenado, se prevé que las reservas alcancen su capacidad objetivo antes de octubre, según informó Reuters a partir de datos de Gas Infrastructure Europe. La abundancia de reservas de gas europeas y el rápido ritmo de llenado han provocado una fuerte caída de los precios en el primer semestre del año.
El impacto de las medidas rápidas y decididas adoptadas por la UE para mitigar los efectos de la crisis energética ha dado motivos para cierto optimismo de cara al invierno de 2023/34.
Pero el bloque también debe seguir centrado en sus objetivos a largo plazo en los próximos meses, especialmente porque el sur de Europa está soportando actualmente intensas olas de calor.
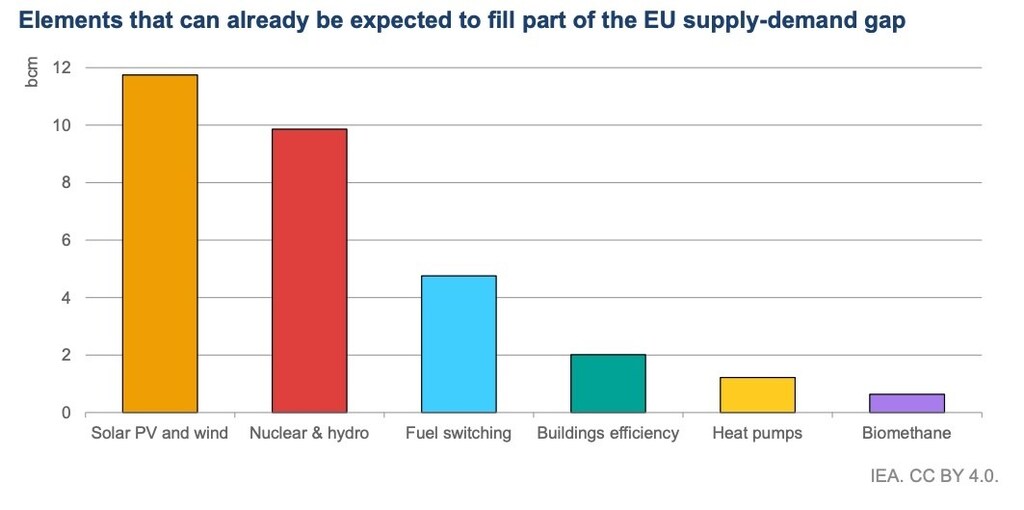
Implicaciones para la transición energética
El último informe sobre una transición energética eficaz afirma que las medidas que adoptemos en los próximos años son fundamentales para el éxito de nuestros objetivos energéticos a largo plazo.
Todos estamos juntos en la transición energética, y las medidas adoptadas en Europa tienen repercusiones en todo el mundo. La creciente demanda de gas en Europa ya ha afectado a las regiones de menores ingresos y al ritmo de su transición: los elevados precios mundiales del GNL han dejado fuera de alcance a regiones como el sudeste asiático y han empujado a algunos países a volver a depender del carbón. La falta de asequibilidad continuada de fuentes de energía más limpias, como el gas y el GNL, podría llevar a más economías de bajos ingresos a volver al carbón, ralentizando el ritmo global de la transición.
La UE ha recorrido un largo camino desde las compras frenéticas de existencias que dispararon los precios del gas hace un año, pero la crisis energética está lejos de haber terminado. Europa debe ahora priorizar sus propias necesidades energéticas de cara al invierno de 2023/24, centrándose en la seguridad energética y en reducir la dependencia unilateral.
Las políticas y medidas que redujeron la demanda energética en la UE deberían mantenerse para contener un repunte de la demanda cuando concluya la crisis energética.
La crisis energética de Europa ya ha acelerado su transición, reforzado la seguridad de la región y obligado a reducir el consumo. Pero este periodo de agitación es también una oportunidad para aprovechar ese progreso y seguir impulsando un sistema energético más diversificado y resiliente.





