Las empresas petroleras nacionales (NOC) desempeñan múltiples funciones y cumplen mandatos nacionales complejos.
Urge mejorar la presentación de informes ambientales, sociales y de gobernanza, o ESG, para ayudar a combatir el cambio climático.
Las métricas del capitalismo de las partes interesadas ofrecen un marco para ayudar a las NOC a cumplir sus responsabilidades ESG.
Las empresas petroleras nacionales (NOC) son compañías de petróleo y gas cuya propiedad pertenece total o mayoritariamente a un gobierno nacional. Según un informe de la Agencia Internacional de la Energía (AIE), informe, las NOC producen el 50 % del petróleo y el gas a escala mundial y controlan casi el 60 % de las reservas probadas. La producción de energía en los países ricos en petróleo suele estar dominada por las NOC; algunas desempeñan un papel fundamental en el sector energético del país y determinan en cierta medida la elección de la combinación energética nacional, especialmente en las economías emergentes.
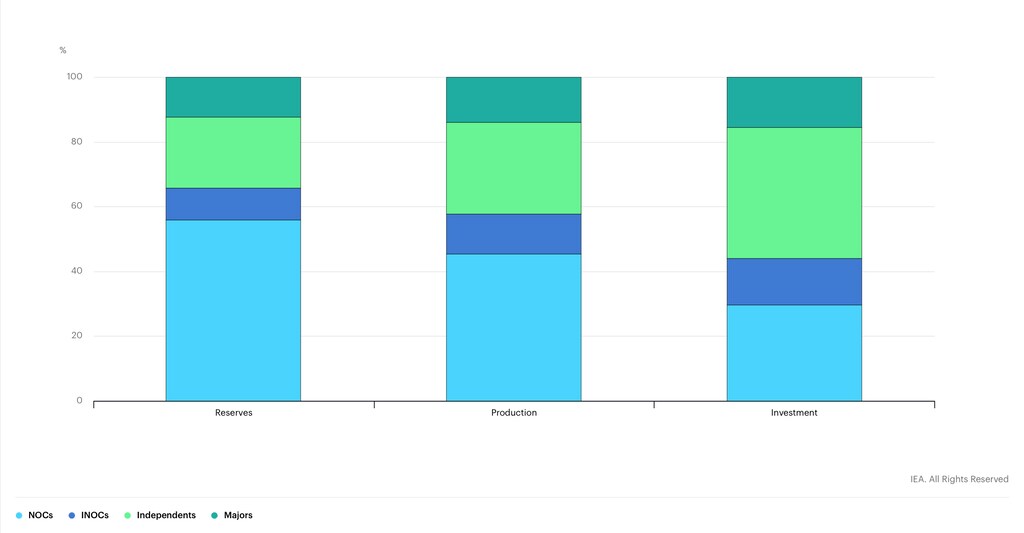
Además, desde la perspectiva del desarrollo del país, especialmente en las economías emergentes, las NOC desempeñan múltiples funciones y cumplen mandatos nacionales complejos. Algunas son entidades puramente comerciales que generan ingresos y priorizan los beneficios, mientras que otras pueden centrarse en desempeñar una amplia variedad de funciones públicas, como crear empleo y atender las necesidades de la sociedad.
El impulso de ESG y lo que significa para las empresas petroleras nacionales
Según un informe del Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC), informe, en las próximas dos décadas el mundo se acercará al punto de inflexión de una temperatura media de 1,5 °C. La única forma de prevenir una catástrofe ambiental es garantizar recortes drásticos de las emisiones de carbono.
Aunque siguen una trayectoria descendente, se prevé que la demanda de combustibles fósiles continúe, y la AIE estima que, en su escenario más ambicioso en materia climática (emisiones netas cero), la demanda de petróleo caerá a unos 24 millones de barriles diarios y la de gas natural, a 1.750 millones de metros cúbicos para 2050, frente a unos 100 millones de barriles diarios y 4.100 millones de metros cúbicos, respectivamente, en la actualidad.
Ante la creciente urgencia de reducir y eliminar las emisiones de gases de efecto invernadero (GEI) de la combinación energética, con las energías renovables en el 14 % de la combinación energética mundial actual y las cuantiosas inversiones necesarias, además del aumento de la demanda de energía, la combinación energética mundial no podrá prescindir de los hidrocarburos de la noche a la mañana. Se prevé que muchas economías emergentes sigan dependiendo de los hidrocarburos mientras avanzan gradualmente hacia una combinación energética con menos emisiones.
Por ello, crece la necesidad de mejorar la transparencia y la rendición de cuentas en la presentación de informes y la divulgación de información ESG, especialmente sobre el cambio climático, y esto se ha convertido hoy en una prioridad clave para los inversores y otras partes interesadas de todo el mundo. En particular, las partes interesadas someten al sector del petróleo y el gas a un escrutinio cada vez mayor por su desempeño ESG. En el sector mundial del petróleo y el gas, suele considerarse que las empresas petroleras internacionales (IOC) lideran la respuesta a la agenda ESG, ya que cada vez más IOC están reorientando sus carteras hacia soluciones de energía limpia o nuevas, incluidas las energías renovables.
A diferencia de las IOC, las NOC suelen tener menos flexibilidad en sus carteras para alejarse sustancialmente del petróleo y orientarse con rapidez hacia las energías renovables. Las NOC se enfrentan al dilema de equilibrar las inversiones con bajas emisiones de carbono con el desarrollo y el crecimiento económicos nacionales, y también con el acceso local a energía asequible.
Por tanto, es fundamental que las NOC empiecen a evaluar y adoptar las mediciones ESG más adecuadas y divulguen su desempeño ESG. Esto les permitirá seguir atrayendo inversiones, responder a las expectativas de las partes interesadas y mantener su compromiso con la creación de valor sostenible a largo plazo.
Crece la necesidad de transparencia en la presentación de informes ESG mediante métricas del capitalismo de las partes interesadas
En la actualidad, no existe un marco ESG único acordado a escala mundial que incluya métricas comparables y transparentes para medir el desempeño ESG. En septiembre de 2020, el Foro Económico Mundial y sus homólogos de las cuatro grandes firmas de contabilidad publicaron Medición del capitalismo de las partes interesadas: hacia métricas comunes y una presentación coherente de informes sobre la creación de valor sostenible con la idea de acelerar la convergencia entre los principales organismos privados que establecen normas ESG y aportar mayor comparabilidad y coherencia a la presentación de informes sobre métricas ESG.
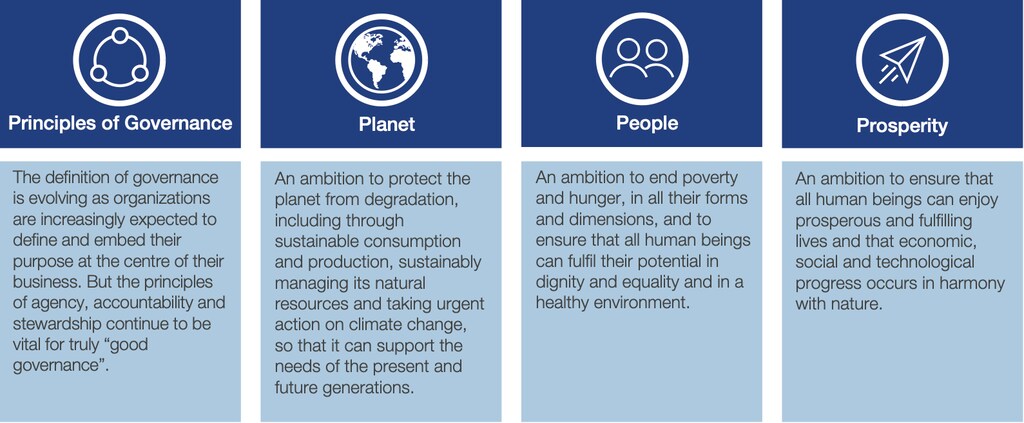
A partir de las normas y divulgaciones existentes, nuestras Métricas del Capitalismo de las Partes Interesadas (SCM) han identificado un conjunto básico de 21 temas prioritarios de sostenibilidad y las métricas ESG correspondientes. Las métricas se organizan en cuatro pilares: principios de gobernanza, planeta, personas y prosperidad.
Más de 150 empresas de todo el mundo se han unido a la comunidad SCM y podrían desempeñar un papel fundamental en la transformación del panorama ESG al abogar por el establecimiento de normas internacionales de presentación de informes de sostenibilidad aceptadas a escala mundial. Actualmente, 18 empresas de petróleo y gas, incluidas varias NOC, se han comprometido con estas métricas o ya informan sobre ellas.
En la COP26, la Norma Internacional de Información Financiera (IFRS) anunció la creación del Consejo de Normas Internacionales de Sostenibilidad (ISSB), entidad que elaborará una base global integral para la divulgación de información sobre sostenibilidad en los mercados financieros, aprovechando el trabajo de las SCM. Desde entonces, el ISSB ha publicado sus dos primeras normas propuestas.
Las prioridades ESG de las empresas petroleras nacionales y sus perspectivas particulares
En reconocimiento de la perspectiva particular de las NOC, EY, en colaboración con la comunidad del petróleo y el gas del Foro, organizó una serie de diálogos con NOC. Su objetivo era dar a conocer las SCM, profundizar la comprensión del contexto singular de las NOC en materia de ESG y explorar oportunidades para que trabajaran juntas a fin de mejorar el desempeño, la comprensión y la presentación de informes sobre ESG.
Al compartir su trayectoria de adopción de marcos y métricas ESG, muchas NOC reconocieron que la presentación de informes y la divulgación de información ESG constituyen un paso importante para articular su estrategia de creación de valor sostenible. Sin embargo, la proliferación de diversos marcos ESG e indicadores clave de desempeño (KPI) en el sector supone un reto importante, y a menudo estos carecen de la flexibilidad necesaria para reflejar el contexto ESG particular de las NOC. Las métricas actuales se centran en los riesgos y los impactos, y no abordan suficientemente aspectos como:
Contribuciones socioeconómicas a los programas nacionales de desarrollo y transformación.
Acceso a energía asequible para impulsar el crecimiento económico y satisfacer las necesidades básicas de la sociedad.
Capacidad para producir hidrocarburos con menor intensidad de carbono y utilizar las tecnologías más recientes, como la captura de carbono, para reducir las emisiones de carbono.
Por consiguiente, las prácticas de presentación de informes ESG de las NOC varían desde la elección de los KPI ESG que se comunicarán o divulgarán hasta la adopción de uno o varios marcos mundiales para demostrar su compromiso con la presentación de informes de sostenibilidad. El contexto nacional de las NOC también plantea varios retos en su trayectoria ESG:
Emisiones derivadas del uso de hidrocarburos: cálculo y presentación de informes: el enfoque actual para medir las emisiones derivadas del uso de hidrocarburos dificulta demostrar los esfuerzos realizados para destinar los hidrocarburos a usos con menos emisiones.
Riesgos de la cadena de suministro y sociales: las operaciones, oportunidades y alianzas mundiales pueden generar problemas sociales y en la cadena de suministro para las NOC, que deben abordarse junto con otras partes interesadas nacionales.
Diversificación hacia nuevas formas de energía: mientras invierten en nuevas formas de energía, las NOC deben seguir produciendo combustibles fósiles para mantener sus aportaciones fiscales al Estado, respaldar el empleo y equilibrar los rendimientos, potencialmente menores.
Salvaguardas para garantizar la transparencia: las dudas a la hora de hacer un seguimiento activo del desempeño ESG y divulgarlo pueden deberse en parte al aumento del activismo contra las principales empresas petroleras que ya informan sobre sus emisiones en el marco ESG y están elaborando planes específicos para reducirlas.
Cambio cultural y de mentalidad: las NOC deberán promover la transparencia e integrar el desempeño y la divulgación de información ESG en sus procesos de presentación de informes ESG, más allá del cumplimiento normativo.
Un enfoque inclusivo de la presentación de informes ESG
El impulso mundial en torno a la presentación de informes ESG se está intensificando y muchas NOC buscan llevar a la práctica sus compromisos de cero emisiones netas en consonancia con sus respectivas aspiraciones. Una sólida presentación de informes y un buen desempeño ESG podrían permitir a las NOC no solo mantener su licencia social para operar, sino también fortalecer su marca y garantizar el acceso a los mercados de capital y de consumo de todo el mundo, a medida que las consideraciones ESG cobran cada vez más importancia.




